숫자를 직접 열어보고 씁니다
공시자료와 공식 통계를 찾아 확인한 뒤, 처음 보는 사람도 이해할 수 있는 말로 다시 정리합니다. 재테크와 부동산, 투자에 관심이 있다면 편하게 둘러보세요.
무엇을 다루나요
바로 계산해 보기
글에서 쓴 조문과 산식을 그대로 옮긴 계산기입니다. 내 숫자를 넣어 바로 확인할 수 있습니다.
최신 글
-
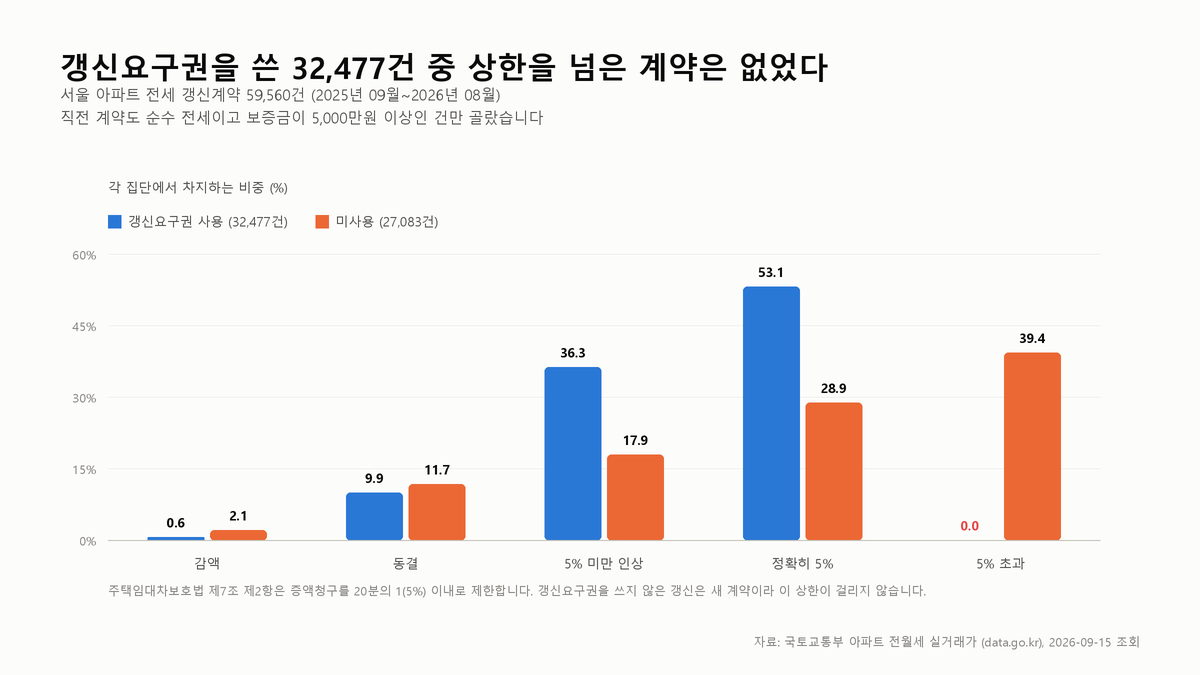
갱신요구권 쓰면 5% 초과 0건, 안 쓰면 39%
갱신요구권을 쓴 계약의 53.1%는 인상률이 정확히 5%였습니다. 상한선이 사실상 기준가격 노릇을 하고 있습니다. 서울 아파트 갱신계약 59,560건에서 나온 결과입니다.
-
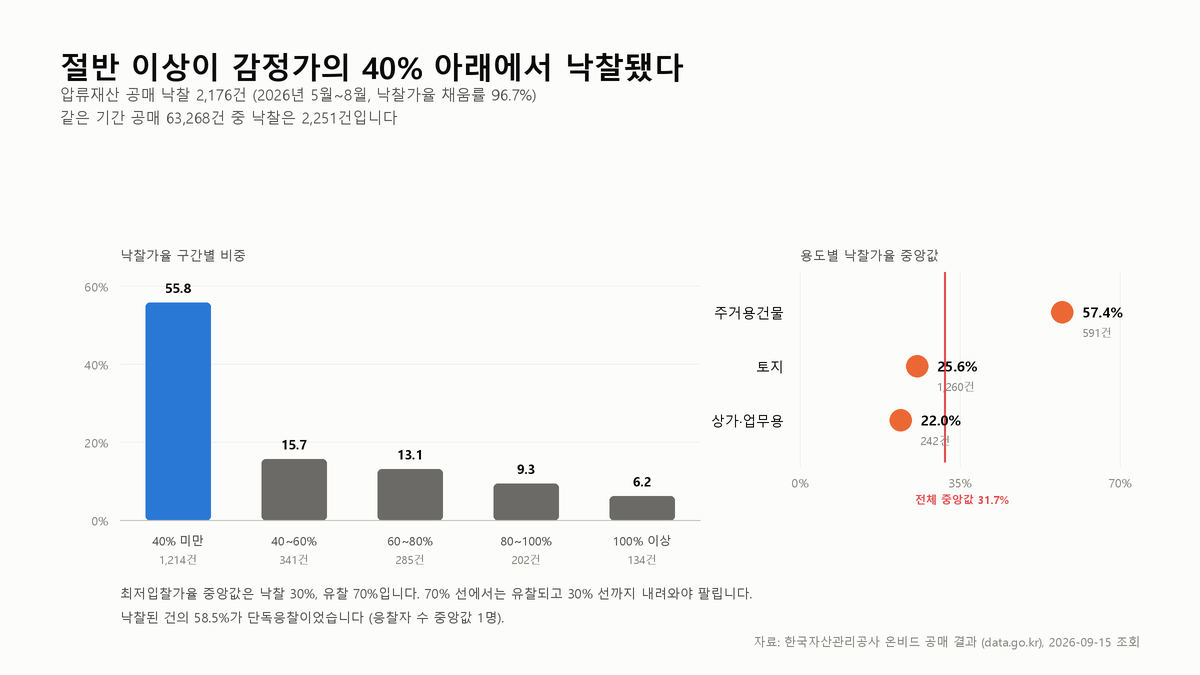
공매 낙찰가는 감정가의 31.7%였다
감정가의 40%를 밑돈 낙찰이 절반을 넘습니다. 다만 이 비율은 용도에 따라 22%와 57%로 갈려서, 평균 하나만 들고 입찰가를 잡으면 어긋납니다.
-
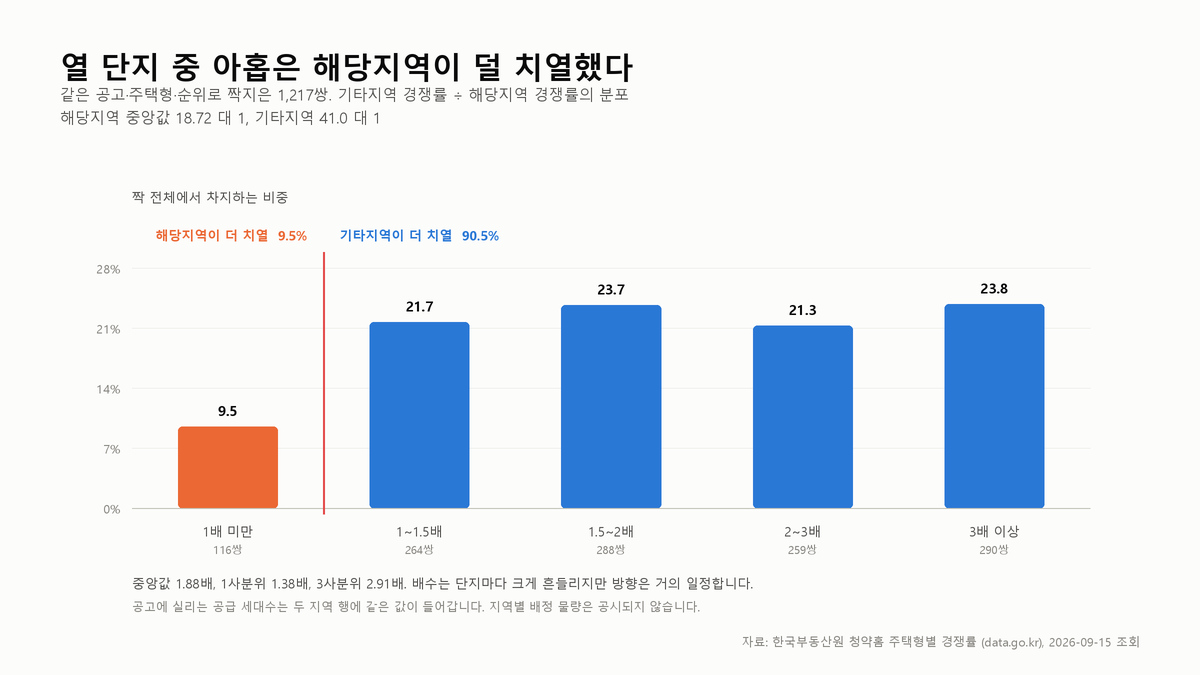
거주지 요건 하나로 청약 경쟁률이 1.88배 갈린다
해당지역은 18.72 대 1, 기타지역은 41.00 대 1이었습니다. 같은 단지 같은 주택형으로 짝지은 1,217쌍 가운데 90.0%에서 기타지역 쪽이 더 치열했습니다.
-
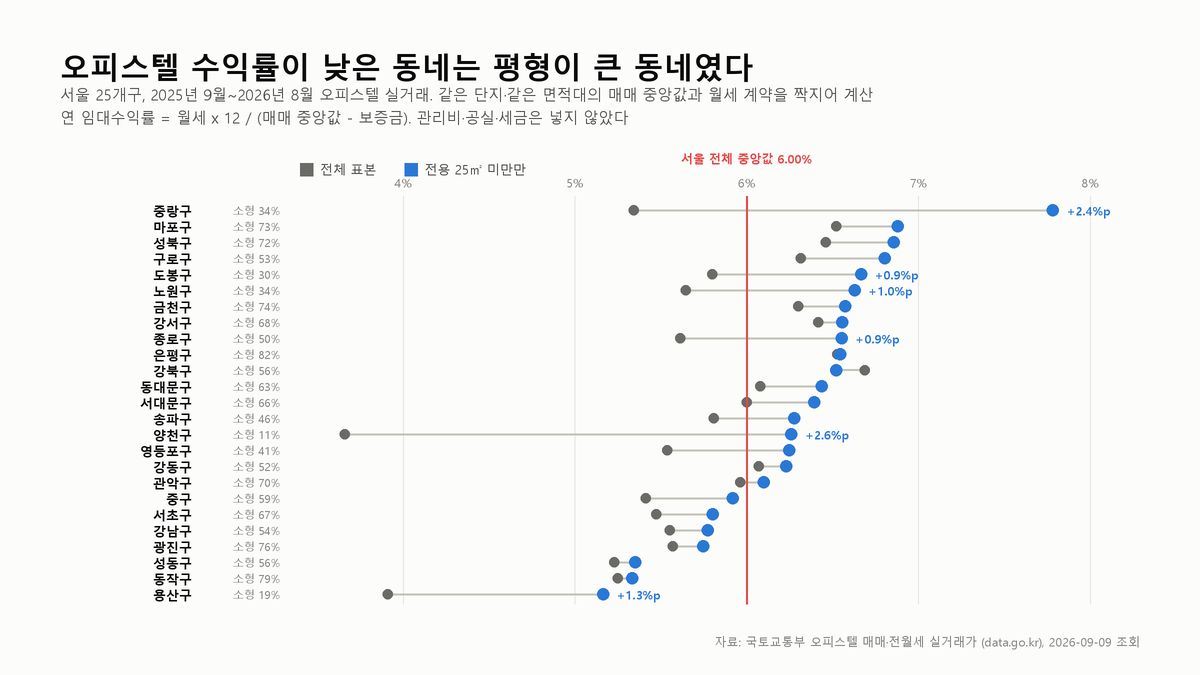
오피스텔 임대수익률을 가르는 것은 평형 하나였다
분모에서 보증금을 빼느냐 마느냐로 같은 계약의 수익률이 6.00%와 4.94%로 갈립니다. 어디선가 본 수익률 숫자가 두 종류로 나뉜다면 대개 이 차이입니다.
-

우대조건을 빼면 정기예금 금리 격차가 두 배로 벌어진다
저축은행 정기예금의 우대폭은 평균 0.02%p뿐이었습니다. 조건을 다 채워야 나오는 금리와 그냥 넣으면 나오는 금리를 나란히 놓고 비교해 온 셈입니다.
글의 근거가 되는 자료는 항상 본문에 함께 남깁니다. 이 블로그가 어떤 원칙으로 쓰이는지 궁금하다면.