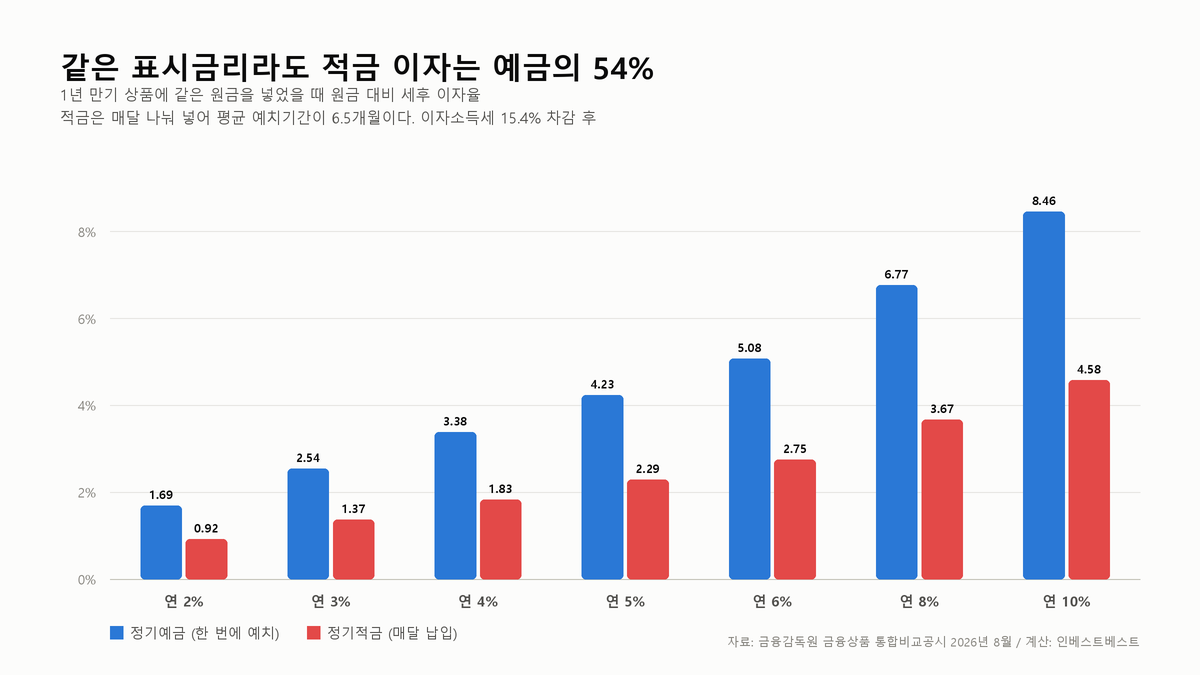
“연 10% 적금 출시”라는 배너를 보고 계산기를 켠 적이 있을 겁니다. 360만원을 모으면 36만원이 붙는다고 생각하기 쉽습니다. 실제로 손에 들어오는 돈은 16만 4,970원입니다. 절반도 안 됩니다. 금융감독원 금융상품 통합비교공시에서 2026년 8월 공시분 원자료를 받아 12개월 정액적립식 적금 268개를 전부 계산해봤습니다.
돈이 은행에 머문 기간이 다르다
정기예금은 목돈을 한 번에 맡깁니다. 1년 내내 전액이 은행에 있습니다. 적금은 다릅니다. 첫 달에 넣은 돈만 12개월을 채우고, 둘째 달 돈은 11개월, 마지막 달 돈은 한 달만 예치됩니다. 이자는 맡긴 기간에 비례하니 이 차이가 그대로 금액 차이가 됩니다.
12개월 적금 이자 계산은 이렇게 합니다. 월 납입액에 연이율을 곱하고, 다시 (12+11+…+1)÷12 즉 6.5를 곱합니다. 월 30만원에 연 10%를 적용하면 30만원 × 0.1 × 6.5 = 19만 5,000원. 이게 세전 이자입니다.
원금 360만원과 견주면 5.42%입니다. 표시금리 10%의 54.2%죠. 이 비율은 우연이 아니라 (n+1)÷2n이라는 식에서 나옵니다. 12개월이면 13÷24, 정확히 0.5417입니다. 금리가 몇 %든 만기가 12개월이면 이 계수는 변하지 않습니다.
여기서 세금이 빠집니다. 이자소득 원천징수세율은 소득세법 제129조가 정한 14%이고, 지방세법 제103조의13이 그 소득세의 10%를 개인지방소득세로 함께 떼도록 하고 있습니다. 합해서 15.4%입니다. 19만 5,000원에서 3만 30원이 빠져 16만 4,970원이 남습니다.
금리 상위 상품을 한도까지 채워 넣으면
고금리 적금에는 대개 월 납입한도가 붙습니다. 한도를 매달 꽉 채웠다고 가정하고, 우대조건을 전부 달성해 최고금리를 받았을 때 1년 뒤 세후로 받는 이자를 계산했습니다.
| 상품 | 최고 / 기본금리 | 월 납입한도 | 1년 원금 | 세후 이자 |
|---|---|---|---|---|
| 예가람저축은행 아이돌(iDoL) 적금 | 10.00% / 3.00% | 30만원 | 360만원 | 164,970원 |
| 웰컴저축은행 웰뱅 워킹 적금 | 8.00% / 1.00% | 20만원 | 240만원 | 87,984원 |
| 애큐온저축은행 처음만난적금 | 8.00% / 6.50% | 20만원 | 240만원 | 87,984원 |
| 웰컴저축은행 WELCOME 아이사랑 정기적금 | 8.00% / 1.00% | 10만원 | 120만원 | 43,992원 |
| 경남은행 오면우대! 하면우대! 정기적금 | 7.00% / 1.90% | 50만원 | 600만원 | 192,465원 |
| SBI저축은행 마이홈 정기적금 | 8.00% / 4.00% | 600만원 | 7,200만원 | 2,639,520원 |
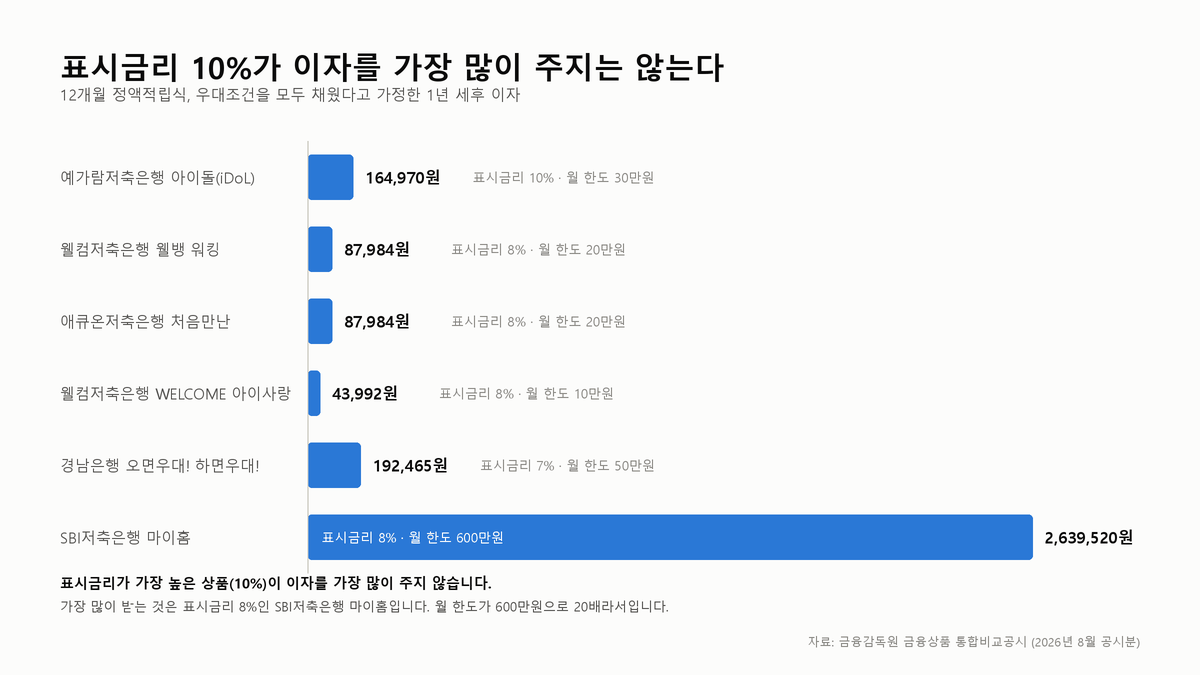
맨 아래 SBI저축은행 상품만 자릿수가 다릅니다. 금리는 웰뱅 워킹 적금과 똑같은 8.00%인데 세후 이자는 30배입니다. 금리가 아니라 한도가 만든 차이입니다.
우대금리 8%는 무엇을 하면 받나
웰뱅 워킹 적금의 기본금리는 1.00%입니다. 나머지 7%p는 조건을 채워야 합니다. 공시된 우대조건을 그대로 옮기면 이렇습니다. 걸음 수 100만보 이상 1.0%p, 200만보 이상 2.0%p, 300만보 이상 3.0%p, 400만보 이상 6.0%p. 여기에 자동이체 6회 이상이면 1.0%p가 더 붙습니다.
400만보를 365일로 나누면 하루 1만 959보입니다. 1년간 하루도 빠짐없이 그만큼 걸어야 8.00%가 완성됩니다. 그렇게 해서 받는 세후 이자가 8만 7,984원입니다.
이건 특이한 사례가 아니라 규칙에 가깝습니다. 12개월 정액적립식 단리 상품 268개를 우대폭으로 갈라봤습니다. 최고금리와 기본금리 차이가 3%p 이상인 상품은 15개인데, 15개 전부 월 납입한도가 걸려 있고 그 중앙값이 30만원입니다. 반대로 우대폭이 0인 상품 207개 중 한도가 명시된 건 18개(9%)뿐입니다.
금리를 크게 얹어주는 상품일수록 넣을 수 있는 돈을 좁힙니다. 표시금리는 광고에 쓰고, 실제 지급액은 한도로 관리하는 구조입니다.
정기예금에는 이 함정이 거의 없다
같은 공시에서 12개월 정기예금을 뽑아보면 그림이 달라집니다. 저축은행 정기예금 옵션 632건 중 603건(95%)은 최고금리와 기본금리가 같습니다. 우대조건 자체가 없다는 뜻입니다. 은행도 38건 중 11건이 그렇고, 우대폭 평균은 0.43%p에 그칩니다.
기본금리 중앙값은 은행 3.125%, 저축은행 3.80%입니다. 예금은 광고에 적힌 숫자가 대체로 실제 숫자입니다.
같은 360만원으로 비교해봤습니다. 예가람 아이돌 적금에 매달 30만원씩 넣으면 세후 16만 4,970원, 동양저축은행 정기예금(연 4.10%)에 360만원을 한 번에 넣으면 세후 12만 4,870원입니다. 표시금리는 2.44배 차이인데 실제 이자는 1.32배입니다.
표에서 가장 눈에 걸린 줄
저라면 최고금리 순위표를 먼저 닫고 월 납입한도 칸부터 보겠습니다. 위 표에서 가장 의외였던 줄은 애큐온저축은행 처음만난적금입니다. 기본금리가 6.50%로 이 목록에서 압도적으로 높은데도, 한도가 20만원이라 세후 이자는 8만원대에 머뭅니다. 조건을 하나도 못 채워도 6.50%를 받는 상품과, 1.00%에서 시작해 1년간 매일 1만보를 걸어야 8%가 되는 상품이 같은 금액을 줍니다.
목돈을 굴리는 자리에 적금을 놓으면 손해라는 뜻은 아닙니다. 적금은 아직 없는 돈을 모으는 도구입니다. 이미 있는 목돈이라면 예금이나 ISA 계좌 같은 비과세 한도를 먼저 보는 편이 낫습니다. 두 상품은 경쟁 관계가 아닙니다.
가입 전에 확인할 네 가지
- 월 납입한도: 금리보다 먼저 봅니다. 한도 × 12 × 금리 × 0.542 × 0.846이 1년 뒤 실수령액입니다.
- 기본금리: 우대조건을 하나도 못 채웠을 때 받는 금리입니다. 최악의 경우가 여기 적혀 있습니다.
- 우대조건의 난이도: 걸음 수, 카드 실적, 자동이체 횟수처럼 1년을 유지해야 하는 조건인지 봅니다.
- 만기 후 금리: 예가람 아이돌 적금은 만기 1개월 초과 시 보통예금 이율로 떨어집니다. 만기일에 찾지 않으면 10%가 아니라 0%대가 됩니다.
금리는 매달 바뀝니다. 위 수치는 2026년 8월 공시분이고, 같은 상품이 다음 달에 다른 금리로 올라옵니다. 다만 13÷24라는 계수와 15.4%라는 세율은 그대로입니다. 이 둘만 기억하면 어떤 광고를 보든 30초 안에 실수령액을 셈할 수 있습니다.
표시금리만 보고 고르지 마세요
6.5와 0.5417은 다른 계수인가요?
같은 값을 두 자리에서 부르는 이름입니다. 6.5는 월 납입액에 곱하는 수이고, 0.5417은 1년치 원금 전체에 곱하는 수입니다. 6.5 ÷ 12 = 0.5417이라 둘 사이는 12배 차이입니다.
어느 쪽으로 세든 답이 같습니다. 월 30만원에 연 10%면 30만원 × 0.1 × 6.5 = 19만 5,000원이고, 원금 360만원으로 세면 360만원 × 0.1 × 0.5417 = 19만 5,000원입니다. 광고에서 월 납입액을 말하면 6.5를, 총액을 말하면 0.5417을 쓰면 됩니다.
결국 표시금리의 몇 퍼센트가 손에 들어오는 건가요?
12개월 단리 적금이라면 45.8%입니다. 예치 기간 때문에 붙는 0.5417에 세금을 뗀 뒤 남는 0.846을 곱하면 0.5417 × 0.846 = 0.4583이 나옵니다.
본문의 16만 4,970원을 원금 360만원으로 나눠도 같은 값입니다. 164,970 ÷ 3,600,000 = 4.58%이고, 표시금리 10%의 45.8%입니다. 연 10%라는 배너를 보면 4.58%로 읽으면 됩니다. 이 비율은 금액이 얼마든 12개월 단리 적금이면 변하지 않습니다.
웰뱅 워킹 적금과 SBI 마이홈은 둘 다 8.00%인데 왜 하필 30배인가요?
한도가 정확히 30배이기 때문입니다. 월 20만원과 월 600만원은 600 ÷ 20 = 30배입니다. 금리가 같으면 계수(0.5417)와 세율(15.4%)도 같이 걸리므로, 세후 이자의 비율이 한도의 비율을 그대로 따라갑니다.
숫자로 확인하면 87,984원 × 30 = 2,639,520원으로 표의 값과 일치합니다. 같은 금리에서 이자를 가르는 것은 한도 하나뿐이라는 뜻입니다. 그래서 최고금리 순위표가 아니라 한도 칸을 먼저 보라는 결론이 나옵니다.
우대조건을 하나도 못 채우면 표의 금액이 얼마로 내려가나요?
본문의 식(한도 × 12 × 금리 × 0.542 × 0.846)에 기본금리를 넣으면 나옵니다. 애큐온 처음만난적금은 기본금리가 6.50%라 240만원 × 6.5% × 0.5417 × 0.846 = 71,487원이고, 웰컴 웰뱅 워킹 적금은 기본금리 1.00%라 240만원 × 1% × 0.5417 × 0.846 = 10,998원입니다.
두 상품의 최고금리는 8.00%로 같고 세후 이자도 87,984원으로 같았습니다. 그런데 조건을 못 채운 자리에서는 71,487원과 10,998원, 6.5배로 벌어집니다. 1년간 하루 1만 959보를 채우지 못할 가능성까지 넣고 보면 두 상품은 같은 상품이 아닙니다.
적금을 들기 전에 같이 볼 글
- 우대조건을 빼면 정기예금 금리 격차가 두 배로 벌어진다 (같은 공시에서 정기예금 쪽의 기본금리와 우대금리를 갈라 본 글)
- 실질금리로 보면 예금 이자는 자주 마이너스였다 (세금을 뗀 뒤 물가까지 빼면 남는 것이 무엇인지)
- 예금자보호 한도 1억원은 종류별로 따로 붙는다 (적금으로 모은 목돈을 어디에 어떻게 나눠 둘지의 다음 단계)
출처
- 금융감독원 금융상품 통합비교공시 정기적금·정기예금 (2026년 8월 공시분). 2026-08-29 조회 https://finlife.fss.or.kr
- 국가법령정보센터 소득세법 제129조 원천징수세율. 2025. 12. 23. 개정 https://www.law.go.kr/법령/소득세법
- 국가법령정보센터 지방세법 제103조의13 특별징수의무. 2026-08-29 조회 https://www.law.go.kr/법령/지방세법
이 글은 정보 제공을 목적으로 하며 특정 상품의 가입 권유가 아닙니다. 본문의 금리는 2026년 8월 공시 기준이며 이후 변경될 수 있습니다. 가입 판단과 그 결과에 대한 책임은 본인에게 있습니다.