국민연금 조기수령을 할지 미룰지 검색하면 “손익분기점 78세”라는 숫자가 거의 항상 나옵니다. 그런데 그 숫자가 몇 년 조기 기준인지, 물가 상승을 넣은 것인지 밝혀 놓은 글은 찾기 어렵습니다.
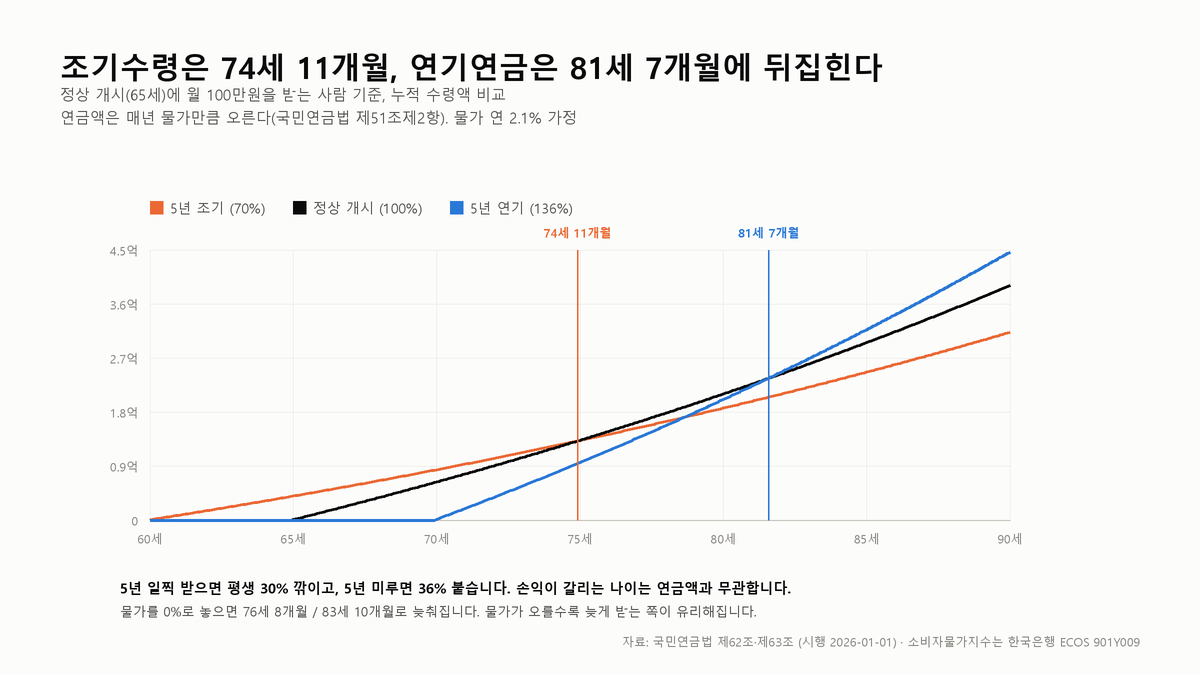
법에 적힌 비율을 그대로 넣어 직접 계산했습니다. 5년 조기수령은 74세 11개월, 5년 연기는 81세 7개월이었습니다. 그리고 계산을 돌리는 과정에서 통념과 반대인 것이 하나 나왔습니다.
법에 적힌 비율
감액률과 가산율은 협상 대상이 아니라 법조문입니다. 국민연금법(시행 2026년 1월 1일)에 이렇게 적혀 있습니다.
| 구분 | 조문 | 비율 |
|---|---|---|
| 조기노령연금 | 제63조제2항 | 1개월마다 1천분의 5를 뺀다 (= 1년에 6%) |
| 연기연금 | 제62조제2항 | 연기되는 1개월마다 1천분의 6을 더한다 (= 1년에 7.2%) |
| 매년 조정 | 제51조제2항 | 전년도 전국소비자물가변동률만큼 더하거나 뺀다 |
5년을 채우면 조기는 -30%, 연기는 +36%가 됩니다. 한 번 정해지면 평생 그 비율입니다.
| 기간 | 조기수령 지급률 | 연기연금 지급률 |
|---|---|---|
| 1년 | 94.0% | 107.2% |
| 2년 | 88.0% | 114.4% |
| 3년 | 82.0% | 121.6% |
| 4년 | 76.0% | 128.8% |
| 5년 | 70.0% | 136.0% |
기준이 되는 나이는 출생연도마다 다르다
법 본문(제61조제1항)에는 60세로 적혀 있지만, 부칙 제8조가 출생연도별로 나이를 더하도록 해 두었습니다. 그래서 실제 개시 나이는 이렇습니다.
| 출생연도 | 정상 개시 | 조기 가능 | 연기 한도 |
|---|---|---|---|
| 1952년 이전 | 60세 | 55세 | 65세 |
| 1953~1956년 | 61세 | 56세 | 66세 |
| 1957~1960년 | 62세 | 57세 | 67세 |
| 1961~1964년 | 63세 | 58세 | 68세 |
| 1965~1968년 | 64세 | 59세 | 69세 |
| 1969년 이후 | 65세 | 60세 | 70세 |
누적 수령액이 언제 뒤집히나
계산 방식은 단순합니다. 매달 받은 금액을 더해 나가면서 어느 나이에 다른 쪽이 앞지르는지를 찾습니다. 연금액은 매년 1월에 전년도 물가만큼 올린다는 제51조제2항을 그대로 반영했습니다.
물가는 최근 10년(2016~2025년) 소비자물가지수 상승률 평균인 연 2.1%를 썼습니다. 국민연금 조기수령 1~5년, 연기 1~5년을 각각 정상 개시와 견줬습니다.
| 선택 | 지급률 | 뒤집히는 나이 | 무슨 뜻인가 |
|---|---|---|---|
| 1년 조기 | 94.0% | 78세 5개월 | 이 나이를 넘기면 정상 개시가 유리 |
| 2년 조기 | 88.0% | 77세 6개월 | 〃 |
| 3년 조기 | 82.0% | 76세 8개월 | 〃 |
| 4년 조기 | 76.0% | 75세 10개월 | 〃 |
| 5년 조기 | 70.0% | 74세 11개월 | 〃 |
| 1년 연기 | 107.2% | 78세 1개월 | 이 나이를 넘겨야 연기가 유리 |
| 2년 연기 | 114.4% | 78세 11개월 | 〃 |
| 3년 연기 | 121.6% | 79세 10개월 | 〃 |
| 4년 연기 | 128.8% | 80세 9개월 | 〃 |
| 5년 연기 | 136.0% | 81세 7개월 | 〃 |
흔히 인용되는 "78세"는 1~2년 조기수령이나 1년 연기에 해당하는 숫자입니다. 5년을 당기거나 미루면 78세가 아닙니다.
연금액이 얼마든 이 나이는 같다
계산을 하다 알게 된 것인데, 월 50만원을 받든 200만원을 받든 뒤집히는 나이는 똑같습니다.
양쪽 금액이 같은 기본연금액에 각각 0.70과 1.00을 곱한 것이라, 비교식의 양변을 기본연금액으로 나누면 그 값이 사라지기 때문입니다. 남는 것은 비율과 기간뿐입니다.
그래서 "내 연금이 적으니까 일찍 받는 게 낫다"는 말은 이 계산으로는 성립하지 않습니다. 금액이 적으면 조기·정상 양쪽이 같은 비율로 적어질 뿐입니다.
물가가 오를수록 늦게 받는 쪽이 유리하다
"물가가 오르니까 한 푼이라도 일찍 받아서 쓰는 게 낫다"는 말을 자주 봅니다. 계산 결과는 반대였습니다.
| 물가 가정 | 5년 조기가 뒤집히는 나이 | 5년 연기가 뒤집히는 나이 |
|---|---|---|
| 연 0% | 76세 8개월 | 83세 10개월 |
| 연 2.1% (최근 10년 평균) | 74세 11개월 | 81세 7개월 |
| 연 3% | 74세 4개월 | 80세 11개월 |
이유는 물가 인상이 양쪽에 똑같이 붙기 때문입니다. 조기수령이 더 받는 것은 앞쪽 5년치인데, 그 5년은 물가 인상이 아직 덜 쌓인 가장 값이 작은 구간입니다. 반면 정상 개시가 더 받는 것은 65세 이후 평생인데, 그쪽은 해가 갈수록 금액이 커집니다.
물가가 높을수록 "뒤쪽이 더 무거워지는 정도"가 커지므로, 늦게 받는 쪽이 유리해집니다. 물가 연동은 조기수령의 편이 아니라 연기연금의 편입니다.
진짜 변수는 물가가 아니라 물가에서 뺀 할인율
여기까지는 받은 돈을 그냥 더한 값입니다. 그런데 60세에 받은 100만원과 85세에 받을 100만원은 값어치가 다릅니다. 일찍 받으면 그동안 굴릴 수 있기 때문입니다. 그 차이를 반영하는 것이 할인율입니다.
| 가정 | 물가 − 할인율 | 5년 조기 | 5년 연기 |
|---|---|---|---|
| 물가 0% · 할인 0% | 0.0%p | 76세 8개월 | 83세 10개월 |
| 물가 2.1% · 할인 2% | 0.1%p | 76세 6개월 | 83세 9개월 |
| 물가 2.1% · 할인 0% | 2.1%p | 74세 11개월 | 81세 7개월 |
| 물가 2.1% · 할인 3% | -0.9%p | 77세 7개월 | 85세 1개월 |
둘째 줄을 보세요. 물가 2.1%에 할인율 2%를 넣으면 물가도 할인율도 0%일 때와 거의 같은 나이가 나옵니다(76세 6개월 대 76세 8개월). 둘의 차이가 0에 가깝기 때문입니다.
즉 물가가 몇 퍼센트인지는 그 자체로 답을 바꾸지 않습니다. 답을 바꾸는 것은 물가에서 내가 돈을 굴릴 수 있는 이율을 뺀 값입니다. 이것이 마이너스면(= 물가보다 높은 수익을 낼 수 있으면) 조기수령 쪽이 길게 유리하고, 플러스면 연기 쪽이 빨리 유리해집니다.
예금 이자가 물가를 이기는지는 실질금리로 보면 예금 이자는 자주 마이너스였다에 따로 계산해 뒀습니다. 결론만 옮기면, 세금까지 빼고 나면 예금으로 물가를 넘긴 해가 많지 않았습니다. 이 표의 셋째 줄(할인율 0%)이 현실에 가깝다는 뜻입니다.
저라면 이 계산을 "몇 살까지 살 것 같은가"를 맞히는 문제로 두지 않겠습니다. 어차피 맞힐 수 없습니다. 대신 60대 초반에 그 돈이 당장 필요한가를 먼저 보겠습니다. 필요하면 손익분기와 무관하게 받는 것이 맞고, 필요 없다면 평생 30% 깎인 금액을 안고 가는 쪽이 이 표에서는 잘 설명되지 않습니다.
보험료를 내는 쪽의 숫자는 국민연금 보험료율, 법에 적힌 8년치 인상표와 국민연금 보험료, 월급 659만원에서 멈춘다에 정리해 뒀습니다. 받는 쪽과 내는 쪽을 같이 보면 이 제도의 모양이 좀 더 보입니다.
세금과 소득 감액은 넣지 않았다
- 세금과 건강보험료를 넣지 않았습니다. 연금소득도 과세 대상이고, 연금 수령액은 건강보험 피부양자 자격과 지역가입자 보험료에 영향을 줍니다. 금액이 클수록 이쪽이 커지므로 연기연금에 불리하게 작용할 수 있습니다.
- 소득이 있으면 조기수령이 정지됩니다. 제66조제1항에 따라 소득이 있는 업무에 종사하면 지급이 멈춥니다(적용 나이는 부칙 제8조로 출생연도마다 올라갑니다). 일을 계속하면서 조기수령한다는 선택지는 사실상 없습니다.
- 소득이 있으면 정상 연금도 깎입니다. 제63조의2가 초과소득월액에 따라 노령연금액의 최대 절반까지 뺍니다.
- 얼마나 오래 살지는 아무도 모릅니다. 이 글은 "몇 세까지 살면 어느 쪽이 유리한가"만 계산합니다. 어느 쪽을 골라야 하는지는 답하지 않습니다.
- 연금 일부만 연기하는 경우는 빼고 계산했습니다. 제62조제3항은 노령연금액의 50·60·70·80·90%만 골라 연기하는 것도 허용합니다.
- 제도가 바뀔 수 있습니다. 이 글의 비율은 2026년 9월 22일 기준 현행법입니다.
평생 깎이는지, 되돌릴 수 있는지
국민연금 조기수령을 하면 5년 동안만 깎이는 것 아닌가요?
아닙니다. 평생 그 비율입니다. 제63조제2항은 조기노령연금액 자체를 "노령연금액에 연령별 비율을 곱한 금액"으로 정의합니다. 65세가 된다고 100%로 돌아오지 않습니다.
이것이 손익분기 나이가 70대 중후반까지 밀리는 이유입니다. 5년 일찍 받아서 앞당긴 금액은 정해져 있는데, 깎인 30%는 죽을 때까지 따라붙습니다.
조기는 6%, 연기는 7.2%면 연기가 무조건 이득 아닌가요?
비율만 보면 연기 쪽이 후해 보이지만, 계산하면 연기의 손익분기 나이가 더 늦습니다. 5년 조기는 74세 11개월, 5년 연기는 81세 7개월입니다.
기준이 다르기 때문입니다. 조기의 6%는 받을 수 있었던 금액을 깎는 것이라 안 받는 기간이 없지만, 연기의 7.2%는 5년 동안 한 푼도 안 받는 대가입니다. 그 5년치 공백을 메우는 데 시간이 걸립니다.
물가가 오르면 조기수령이 유리해지는 것 아닌가요?
반대입니다. 위 표에서 물가를 0%에서 3%로 올리면 5년 조기의 손익분기가 76세 8개월에서 74세 4개월로 2년 4개월 앞당겨집니다. 조기수령이 유리한 구간이 그만큼 짧아진다는 뜻입니다.
물가 인상이 조기수령분에만 붙는 것이 아니라 정상 개시분에도 똑같이 붙기 때문입니다. 그리고 정상 개시 쪽은 매달 더 큰 금액에 그 인상률이 붙습니다.
1963년생인데 표의 나이를 그대로 쓰면 되나요?
아닙니다. 이 글의 나이는 65세 개시(1969년 이후 출생) 기준입니다. 1963년생은 개시가 63세이므로 위 표의 나이에서 2년을 빼면 됩니다. 5년 조기라면 72세 11개월입니다.
손익분기는 항상 "개시 나이 + 일정한 기간" 형태로 나옵니다. 개시가 몇 살이든 그 뒤로 몇 년인지는 같기 때문입니다.
조기수령을 신청했다가 취소할 수 있나요?
제66조에 지급 정지·재지급 절차가 있습니다. 다만 다시 받을 때의 금액은 제66조제3항에 따라 이미 받은 기간 1개월마다 1천분의 5를 뺀 비율로 계산됩니다. 받은 개월 수만큼의 감액은 남습니다.
정지 전보다 적어지면 정지 전 금액을 준다는 단서도 있습니다(같은 항 제2호). 구체적인 금액은 공단에 확인해야 합니다.
출처
- 법제처 국가법령정보센터 – 국민연금법 (시행 2026-01-01) 제51조·제62조·제63조 및 부칙 제8조 – 2026년 9월 22일 조회 https://www.law.go.kr/법령/국민연금법
- 한국은행 ECOS – 소비자물가지수 연간 (901Y009, 총지수) – 1996~2025년, 2026년 9월 22일 조회 https://ecos.bok.or.kr/
이 글은 정보 제공을 목적으로 하며 개별 사안에 대한 조언이 아닙니다. 본문의 계산은 2026년 9월 22일 기준 국민연금법과 명시된 가정에 따른 것이며, 세금·건강보험료·소득활동에 따른 감액은 넣지 않았습니다. 실제 수령액과 신청 절차는 국민연금공단에 확인하시기 바랍니다.