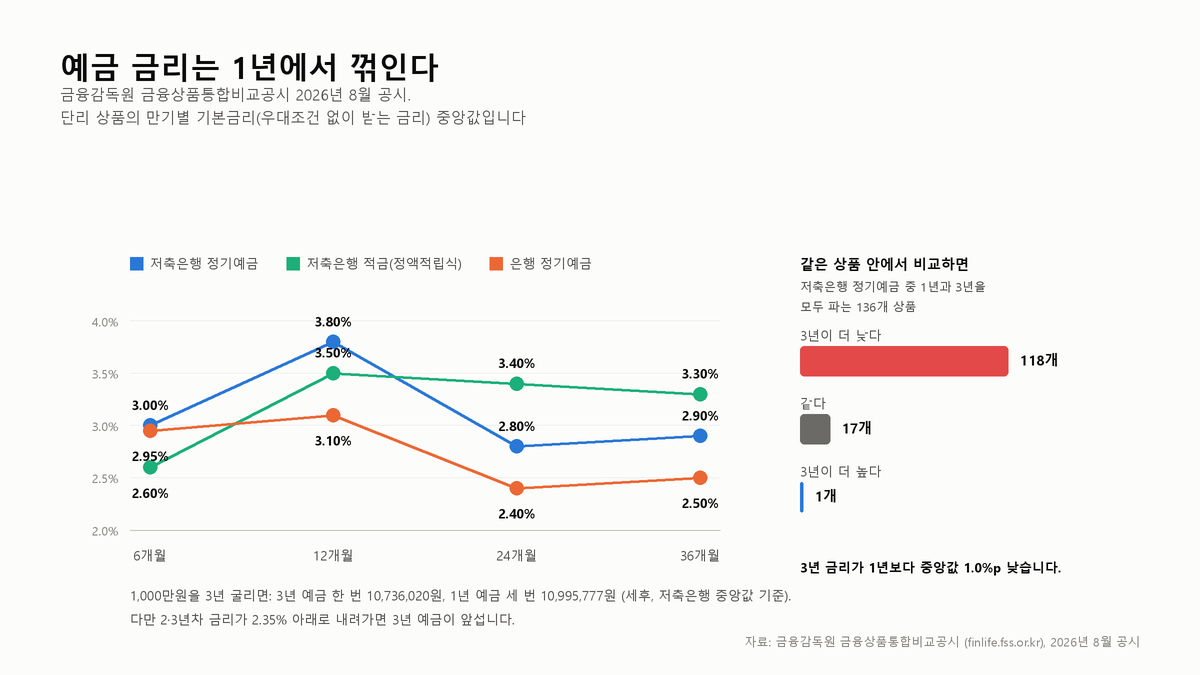
정기예금 만기를 고를 때 흔히 이렇게 생각합니다. 오래 묶어둘수록 금리를 더 준다고. 3년짜리가 1년짜리보다 높을 거라는 기대입니다.
2026년 8월 공시 기준으로는 반대입니다.
금융감독원 금융상품통합비교공시에서 정기예금 2,801개 옵션과 적금 1,537개 옵션을 받아 만기별로 갈라 봤습니다. 정점은 12개월이었고 그 뒤로는 내려갑니다.
만기별 기본금리 중앙값
우대조건 없이 받는 기본금리로 봤습니다. 단리 상품만 모은 중앙값입니다.
| 구분 | 6개월 | 12개월 | 24개월 | 36개월 |
|---|---|---|---|---|
| 저축은행 정기예금 | 3.00% | 3.80% | 2.80% | 2.90% |
| 은행 정기예금 | 2.95% | 3.10% | 2.40% | 2.50% |
| 저축은행 적금 (정액적립식) | 2.60% | 3.50% | 3.40% | 3.30% |
| 은행 적금 (자유적립식) | 2.53% | 2.80% | 2.85% | 2.85% |
저축은행 정기예금은 12개월 3.80%에서 24개월 2.80%로 1%p 떨어집니다. 6개월에서 12개월로 갈 때는 0.8%p 올랐는데, 그다음 구간에서 그만큼을 도로 내놓습니다.
상품 구성이 다른 것 아닐까
여기서 한 번 의심해야 합니다. 3년짜리를 파는 곳과 1년짜리를 파는 곳이 애초에 다른 회사라면, 위 표는 만기 차이가 아니라 회사 차이를 보여주는 것일 수 있습니다.
그래서 같은 금융사의 같은 상품 안에서 만기만 다른 옵션을 짝지어 다시 셌습니다. 한 상품이 1년과 3년을 모두 팔 때만 비교 대상입니다.
| 비교 | 상품 수 | 장기가 낮음 | 같음 | 장기가 높음 | 중앙 차이 |
|---|---|---|---|---|---|
| 저축은행 예금 6→12개월 | 200 | 2 | 17 | 181 | +0.90%p |
| 저축은행 예금 12→24개월 | 202 | 163 | 28 | 11 | -0.81%p |
| 저축은행 예금 12→36개월 | 136 | 118 | 17 | 1 | -1.00%p |
| 은행 예금 12→36개월 | 17 | 13 | 2 | 2 | -0.20%p |
구성 차이가 아니었습니다. 같은 상품 안에서도 3년이 1년보다 낮습니다. 136개 중 3년이 더 높은 상품은 1개였습니다.
136개 중 1개라면 예외가 거의 없다는 뜻이고, 개별 회사의 사정으로 설명하기 어렵습니다. 저라면 3년 예금을 권유받았을 때 “금리를 더 준다”는 설명을 그대로 받아들이지 않고, 같은 창구의 1년 금리를 먼저 물어보겠습니다. 우대조건을 뺀 기본금리로 비교하는 것과 같은 이유입니다. 비교 대상을 잘못 잡으면 조건이 좋아 보입니다.
적금은 조금 다릅니다
적금도 6개월에서 12개월로 갈 때는 확실히 오릅니다. 저축은행 정액적립식 171개 중 155개가 그랬고, 중앙값으로 0.8%p 올랐습니다.
12개월을 넘기면 멈춥니다. 12개월과 36개월을 모두 파는 202개 상품에서 3년이 더 낮은 것이 87개, 같은 것이 49개, 더 높은 것이 66개입니다. 중앙 차이는 0.00%p. 오래 넣어도 금리는 제자리입니다.
자유적립식은 더 뚜렷합니다. 31개 중 20개(64.5%)에서 3년이 1년보다 낮고, 중앙 차이는 -0.20%p입니다.
그러면 3년을 어떻게 굴려야 하나
1,000만원을 3년 맡긴다고 하고 두 방법을 세후로 끝까지 계산했습니다. 저축은행 기본금리 중앙값(1년 3.80%, 3년 2.90%)을 쓰고, 이자소득세 15.4%를 뗍니다.
| 방법 | 3년 뒤 세후 수령액 |
|---|---|
| 3년 예금에 한 번 (2.90%) | 10,736,020원 |
| 1년 예금을 세 번 굴리기 (3.80% 유지 가정) | 10,995,777원 |
| 차이 | 259,757원 |
26만원 차이입니다. 다만 이 계산에는 가정이 하나 들어 있습니다. 내년과 후년에도 3.80%짜리 1년 예금이 있어야 합니다.
그래서 거꾸로도 계산해봤습니다. 2년차와 3년차 금리가 연 2.35% 아래로 내려가면 3년 예금에 한 번 넣은 쪽이 앞섭니다. 장기 금리가 단기보다 낮으면 보통 앞으로 금리가 내려갈 거라는 기대가 반영된 것으로 읽습니다. 다만 공시에는 금리만 있고 이유는 없어서, 이 표만으로 그 해석을 확인할 수는 없습니다.
적금으로 같은 계산을 하면 차이가 훨씬 작습니다. 월 30만원을 36개월 적금(3.30%)에 넣으면 세후 11,264,835원, 12개월 적금(3.50%)을 세 번 하고 만기금을 1년 예금에 다시 넣으면 11,329,766원입니다. 6만원 차이입니다. 적금은 납입 회차마다 이자가 붙는 기간이 달라서 만기가 길수록 이자 계산 자체가 유리해지기 때문입니다.
8월 한 달치 공시라는 한계
- 이 숫자는 2026년 8월 공시 기준입니다. 금리 구조는 바뀝니다. 지금 시점의 금리 곡선은 금융상품통합비교공시에서 직접 확인하시기 바랍니다.
- 중앙값이라 개별 상품과는 다릅니다. 저축은행 적금 12개월만 봐도 1.00%부터 6.50%까지 있습니다.
- 1년짜리를 반복하면 재예치 시점마다 금리가 달라집니다. 3년 예금은 그 위험을 지지 않는 대신 낮은 금리를 받는 것입니다.
- 예금자보호 한도는 금융회사당 1억원입니다. 저축은행 금리가 높아도 한 곳에 몰지 않는 편이 안전합니다.
정기예금 만기를 고를 때 물어볼 것은 하나입니다. 지금 3년 금리가 1년보다 낮다면, 2년 뒤 금리가 2.35% 아래로 떨어질 것 같은지. 그렇다고 보면 3년을 묶고, 아니라고 보면 1년으로 끊는 편이 낫습니다.
출처
- 금융감독원 – 금융상품통합비교공시 금융상품 한눈에 (정기예금·적금 조회 API) – 2026년 8월 공시분, 2026-09-20 계산 https://finlife.fss.or.kr
- 국세청 – 이자소득 원천징수세율 15.4% (소득세 14% + 지방소득세 1.4%) – 2026-09-20 조회 https://www.law.go.kr/법령/소득세법
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문의 수치는 2026년 8월 공시분 기준이며 이후 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.