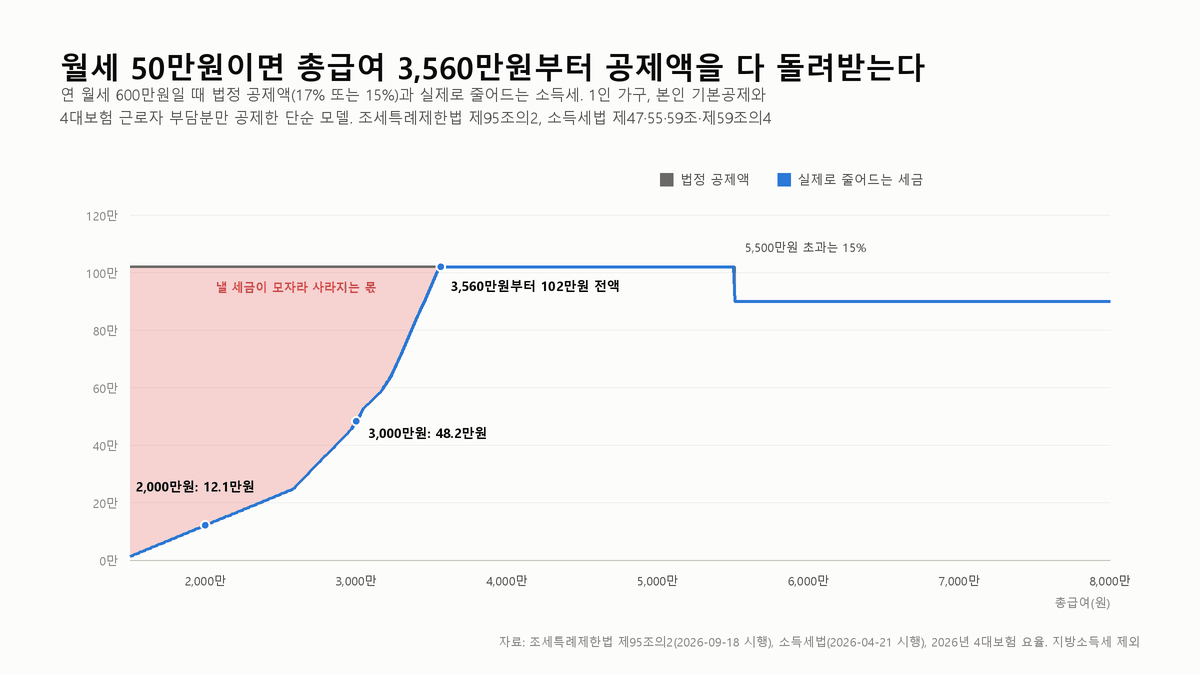
월세 50만원을 내는 사회초년생이 연말정산 안내문을 보면 “월세의 17% 공제”가 눈에 들어옵니다. 1년 월세 600만원의 17%면 102만원입니다. 그런데 막상 정산을 해 보면 그만큼 돌아오지 않는 경우가 많습니다. 계산이 틀린 것이 아닙니다.
조건부터 정리합니다. 조세특례제한법 제95조의2(2026년 9월 18일 시행판)에 따르면 과세기간 말에 무주택 세대의 세대주이고 총급여가 8,000만원 이하(종합소득금액 7,000만원 이하)인 근로자가 대상입니다. 국민주택규모이거나 기준시가 4억원 이하인 주택이어야 하고, 계약서 주소와 주민등록 주소가 같아야 합니다(시행령 제95조).
| 총급여 | 공제율 | 월세 한도 | 최대 공제액 |
|---|---|---|---|
| 5,500만원 이하 | 17% | 연 1,000만원 | 170만원 |
| 5,500만원 초과 8,000만원 이하 | 15% | 연 1,000만원 | 150만원 |
공제는 낼 세금에서 빼는 돈이다
조문은 공제액을 “종합소득산출세액에서 공제한다”고 적습니다. 산출세액에서 근로소득세액공제를 먼저 빼고 남은 세금이 월세 공제액보다 작으면, 남는 공제액은 돌려주지 않고 사라집니다.
하나가 더 있습니다. 소득세법 제59조의4 제9항은 월세 공제를 신청하지 않은 근로자에게 표준세액공제 13만원을 줍니다. 신청하면 이 13만원이 빠집니다. 그래서 늘어나는 환급액은 “월세 공제액”이 아니라 “월세 공제 뒤 결정세액과 공제 전 결정세액의 차이”입니다.
총급여별로 실제로 줄어드는 세금
소득세법의 근로소득공제(제47조), 세율(제55조), 근로소득세액공제(제59조)로 결정세액을 직접 계산했습니다. 세율 계산은 국세청 안내의 예시(과세표준 2,000만원이면 산출세액 174만원)와 같은 값이 나오는지 먼저 대조했습니다.
| 총급여 | 월세 없을 때 결정세액 | 월세 30만원 | 월세 50만원 | 월세 연 1,000만원 |
|---|---|---|---|---|
| 2,000만원 | 12.1만원 | 12.1만 / 61.2만 | 12.1만 / 102만 | 12.1만 / 170만 |
| 2,500만원 | 22.9만원 | 22.9만 / 61.2만 | 22.9만 / 102만 | 22.9만 / 170만 |
| 3,000만원 | 48.2만원 | 48.2만 / 61.2만 | 48.2만 / 102만 | 48.2만 / 170만 |
| 3,500만원 | 95.6만원 | 61.2만 / 61.2만 | 95.6만 / 102만 | 95.6만 / 170만 |
| 4,000만원 | 156.0만원 | 61.2만 / 61.2만 | 102만 / 102만 | 156.0만 / 170만 |
| 5,000만원 | 278.9만원 | 61.2만 / 61.2만 | 102만 / 102만 | 170만 / 170만 |
| 6,000만원 | 406.8만원 | 54만 / 54만 | 90만 / 90만 | 150만 / 150만 |
| 8,000만원 | 742.5만원 | 54만 / 54만 | 90만 / 90만 | 150만 / 150만 |
이 표는 단순 모델입니다. 근로소득만 있는 1인 가구로 보고 본인 기본공제 150만원과 4대보험 근로자 부담분(2026년 요율, 4대보험 요율을 다 더하면 월급의 9.72% 참고)만 소득공제했습니다. 월세가 없을 때는 보험료 공제와 표준세액공제 13만원 가운데 세금이 적은 쪽을 골랐습니다. 부양가족, 카드, 의료비 공제가 있는 사람은 결정세액이 더 작으므로 둘째 열의 한계가 더 낮아집니다.
경계는 총급여 3,500만원 근처에 있다
월세 50만원이면 총급여 3,560만원부터 102만원을 다 돌려받습니다. 월세 30만원이면 3,200만원, 70만원이면 3,900만원, 한도를 꽉 채운 연 1,000만원이면 4,120만원부터입니다. 그 아래에서는 월세를 더 내도 돌아오는 돈이 늘지 않습니다. 총급여 3,000만원이면 월세가 30만원이든 83만원이든 48.2만원에서 멈춥니다.
17%라는 높은 공제율은 총급여 5,500만원 이하에 붙습니다. 그 구간 안쪽 아래에 공제액을 다 못 쓰는 사람들이 몰려 있습니다. 저라면 총급여가 3,500만원 아래일 때 공제율을 곱해 보기 전에 작년 원천징수영수증의 결정세액 칸부터 보겠습니다. 그 숫자가 월세 공제로 돌려받을 수 있는 상한에 가깝습니다.
같은 구조는 연금저축·IRP 세액공제에도 있습니다. 법에 적힌 공제율은 연금저축과 IRP 세액공제는 법에 15%로 적혀 있다에서 확인할 수 있고, 두 공제를 함께 받으면 같은 결정세액을 나눠 쓰게 됩니다.
2026년 월세분부터 달라진 것
- 배우자도 따로 공제를 받을 수 있습니다. 2025년 12월 개정으로 제95조의2 제2항이 생겼고, 부칙 제17조가 2026년 1월 1일 이후 지급하는 월세부터 적용한다고 정했습니다. 세대주와 배우자의 주소가 다른 시·군·구여야 하고, 두 사람의 월세를 합해 1,000만원 한도를 나눠 씁니다(시행령 제95조 제5항).
- 2026년에 낸 월세는 2027년 초 연말정산에서 공제됩니다. 회사에 주민등록표 등본, 임대차계약서 사본, 월세 이체 내역을 냅니다.
- 월세액은 계약서 기준으로 일할 계산합니다. 계약서상 월세 합계를 계약 일수로 나누고 그해 임차 일수를 곱합니다(시행령 제95조 제3항). 연중에 이사하면 두 계약을 따로 셉니다.
공제율 17%만 보면 놓치는 것
공제율이 17%인데 왜 102만원을 다 못 받나요?
월세 공제는 소득에서 빼는 소득공제가 아니라 낼 세금에서 빼는 세액공제이기 때문입니다. 산출세액에서 근로소득세액공제를 먼저 빼고 남은 결정세액이 월세 공제액보다 작으면, 모자란 만큼은 돌려주지 않고 사라집니다. 총급여 3,000만원인 1인 가구 단순 모델의 결정세액은 48.2만원이라, 월세가 30만원이든 연 1,000만원이든 돌아오는 돈은 48.2만원에서 멈춥니다.
그래서 공제율(17%)을 월세에 곱한 값은 ‘최대 공제액’일 뿐이고, 실제로 돌려받는 돈은 그 값과 내 결정세액 가운데 작은 쪽입니다. 월세 50만원이면 총급여 3,560만원부터 102만원을 다 받고, 그 아래에서는 결정세액이 상한이 됩니다.
표준세액공제 13만원은 왜 빼고 계산하나요?
소득세법 제59조의4 제9항은 월세 공제를 신청하지 않은 근로자에게 표준세액공제 13만원을 줍니다. 월세 공제를 신청하면 이 13만원이 빠집니다. 그래서 월세 공제로 ‘늘어나는 환급액’은 월세 공제액 자체가 아니라, 월세 공제를 넣은 뒤 결정세액과 넣기 전 결정세액의 차이입니다. 결정세액이 이미 13만원보다 작은 저소득 구간에서는 이 효과가 더 커집니다.
2026년부터 부부가 각각 받으면 한도가 2배인가요?
아닙니다. 2025년 12월 개정으로 세대주의 배우자도 월세 공제를 받을 수 있게 됐지만(제95조의2 제2항, 2026년 1월 1일 이후 지급 월세부터), 두 사람의 월세를 합해 연 1,000만원 한도를 나눠 씁니다(시행령 제95조 제5항). 한도가 늘어나는 것이 아니라, 세대주와 배우자의 주소가 서로 다른 시·군·구일 때 각자의 결정세액으로 나눠 공제받을 수 있다는 뜻입니다.
결정세액이 한도를 긋는 다른 글
출처
- 국가법령정보센터 조세특례제한법 제95조의2(월세액에 대한 세액공제). 2026년 9월 18일 시행. https://www.law.go.kr/법령/조세특례제한법
- 국가법령정보센터 조세특례제한법 시행령 제95조(월세 세액공제). 2026년 9월 18일 시행. https://www.law.go.kr/법령/조세특례제한법시행령
- 국가법령정보센터 소득세법 제47조·제50조·제55조·제59조·제59조의4. 2026년 4월 21일 시행. https://www.law.go.kr/법령/소득세법
- 국세청 월세액 세액공제 안내. 2026년 9월 30일 조회. https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=40613&cntntsId=239025
- 국세청 근로소득금액 과세표준과 산출세액(과세표준 2,000만원 계산 예시). 2026년 9월 30일 조회. https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6594&cntntsId=7873
이 글은 정보 제공을 목적으로 하며 세무 자문이 아닙니다. 본문의 수치는 2026년 9월 18일 시행 조세특례제한법과 2026년 4월 21일 시행 소득세법 기준의 단순 모델이며, 개인의 공제 항목에 따라 결과가 달라집니다. 정확한 금액은 홈택스 연말정산 미리보기나 세무 전문가에게 확인하시기 바랍니다.