집을 구할 때 이런 선택지가 나옵니다. 보증금 5억 7천만원 전세, 아니면 보증금 1억에 월세 188만원. 둘 중 어느 쪽이 싼지는 취향 문제가 아닙니다. 계산으로 답이 나옵니다.
답을 가르는 숫자는 둘입니다. 보증금 차액을 월세로 바꿀 때의 비율, 그리고 그 차액을 빌릴 때의 이자율입니다.
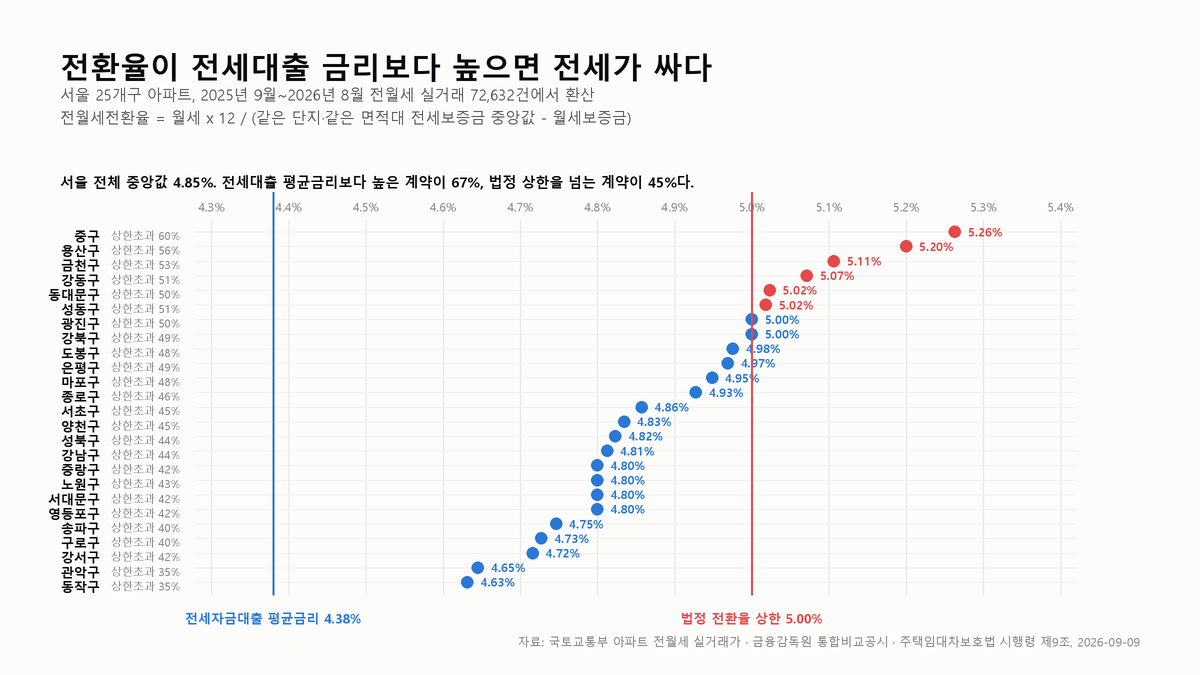
서울 아파트 전월세전환율은 4.85%였다
국토교통부 실거래가에서 2025년 9월부터 2026년 8월까지 서울 아파트 전월세 계약 243,789건을 받았습니다. 같은 단지·같은 면적대에서 전세 계약이 3건 이상인 곳만 골라 전세보증금 중앙값을 세우고, 그 단지의 보증부월세 계약이 몇 퍼센트로 환산됐는지 계산했습니다.
전월세전환율 = (월세 × 12) ÷ (전세보증금 − 월세보증금) × 100
이렇게 환산한 72,632건의 중앙값이 4.85%입니다. 구별로는 중구 5.26%가 가장 높고 동작구 4.63%가 가장 낮았습니다. 25개구 전체가 4.6%에서 5.3% 사이에 몰려 있습니다.
전세대출 금리는 그보다 낮다
같은 날 금융감독원 통합비교공시에서 은행 전세자금대출 41개 상품을 받았습니다. 평균금리 중앙값이 4.38%였고, 가장 낮은 곳은 카카오뱅크 3.84%, 그 다음이 케이뱅크 3.85%였습니다.
전환율 4.85%가 대출금리 4.38%보다 높습니다. 같은 돈에 월세로는 4.85%, 대출로는 4.38%를 낸다는 뜻입니다. 빌려서 전세로 사는 쪽이 쌉니다. 25개구 중 전환율이 4.38%보다 낮은 구는 없었고, 개별 계약으로 봐도 67%가 대출금리보다 높았습니다.
실제 금액으로 계산하면
서울 아파트 전세보증금 중앙값은 5억 7천만원, 보증부월세의 보증금 중앙값은 1억 5백만원이었습니다. 차액 4억 6천 5백만원이 전환 대상입니다.
| 선택 | 적용 비율 | 월 부담 | 연 부담 |
|---|---|---|---|
| 월세로 낸다 | 4.85% | 1,879,375원 | 22,552,500원 |
| 전세대출 평균금리로 빌린다 | 4.38% | 1,697,250원 | 20,367,000원 |
| 전세대출 최저금리로 빌린다 | 3.84% | 1,488,000원 | 17,856,000원 |
평균금리로 빌려도 월 18만원, 연 219만원이 덜 나갑니다. 최저금리를 받으면 월 39만원, 연 470만원 차이입니다. 같은 집에 같은 조건으로 사는데 그렇습니다.
세금을 넣으면 격차가 줄어든다
여기까지는 세금을 빼고 본 숫자입니다. 양쪽 다 공제가 있습니다.
- 월세: 조세특례제한법 제95조의2. 무주택 세대주이고 총급여 8천만원 이하면 월세액의 15%를 세액공제합니다. 총급여 5,500만원 이하면 17%입니다. 다만 월세액 1천만원을 넘는 부분은 없는 것으로 봅니다
- 전세대출: 소득세법 제52조제4항. 주택임차자금 차입금 원리금 상환액의 40%를 소득공제합니다. 주택청약종합저축 공제와 합쳐 연 400만원이 한도입니다
성격이 다릅니다. 월세는 세금에서 바로 빼주고, 전세대출은 소득에서 빼줍니다. 소득공제는 본인 세율만큼만 효과가 납니다.
위 사례에 넣어 보겠습니다. 월세는 연 2,255만원이지만 공제 대상이 1천만원까지라 세액공제는 150만원입니다. 전세대출 이자 2,037만원의 소득공제는 한도인 400만원, 과세표준 15% 구간(지방소득세 포함 16.5%)이면 세금이 66만원 줍니다.
실부담은 월세 2,105만원, 전세 1,971만원. 격차가 219만원에서 135만원으로 줄었습니다. 방향은 그대로지만 폭은 절반 넘게 깎입니다. 총급여가 8천만원을 넘어 월세 세액공제를 못 받으면 격차는 다시 219만원 쪽으로 벌어집니다.
법정 상한은 여기에 잘 안 걸린다
전환율에는 법정 상한이 있습니다. 주택임대차보호법 제7조의2와 시행령 제9조에 따라 연 10%와 기준금리 더하기 2% 중 낮은 쪽입니다. 2026년 8월 기준금리가 3.00%이므로 상한은 5.00%입니다.
환산한 계약의 44.8%가 5.00%를 넘었고, 중구·용산구·금천구·강동구·동대문구·성동구는 구 중앙값 자체가 상한 위였습니다. 그런데 이게 곧 위법은 아닙니다. 제7조의2는 기존 계약의 보증금을 월세로 전환할 때 적용됩니다. 새 계약에는 적용되지 않고, 실거래 자료에는 둘이 섞여 있습니다. 전국 상황은 전월세 전환율 글에서 다뤘습니다.
계산이 답을 못 주는 부분
전세가 싸다는 결론에는 조건이 붙습니다.
- 보증금을 돌려받지 못할 위험. 월세로 1억을 넣는 것과 전세로 5억 7천을 넣는 것은 위험의 크기가 다릅니다
- 대출 한도와 심사. 4억 6천5백만원을 다 빌릴 수 있다는 보장이 없습니다
- 금리 유형. 받은 80개 옵션 중 53개가 변동금리였습니다. 4.38%는 지금 값입니다
- 전용 40㎡ 미만은 전환율 중앙값이 5.48%로 유독 높습니다. 소형은 격차가 더 큽니다
첫 번째가 가장 큽니다. 이 글의 계산은 보증금을 온전히 돌려받는다는 전제 위에 서 있습니다. 전세가율이 높은 물건이라면 그 전제가 흔들립니다. 관련 계산은 전세가율 80% 넘는 빌라 글에 정리해 뒀습니다.
저라면 이 순서로 계산하겠습니다
제시받은 월세를 그대로 받아들이는 대신, 저라면 그 자리에서 전환율을 역산하겠습니다. 월세에 12를 곱하고 보증금 차액으로 나누면 됩니다. 그 값이 내가 받을 수 있는 전세대출 금리보다 높으면 월세가 비싼 조건입니다.
표에서 가장 의외였던 줄은 강남구입니다. 4.81%로 25개구 중 중간이었습니다. 비싼 동네일수록 전환율이 높을 것 같았는데 그렇지 않았습니다. 오히려 중구와 용산구가 위였습니다. 전환율은 집값이 아니라 그 동네 월세 수요가 정합니다.
확인할 것은 세 가지입니다. 후보 단지의 전세와 월세 실거래를 국토교통부 공개시스템에서 같이 뽑아 전환율을 계산하고, 내가 실제로 받을 수 있는 전세대출 금리를 은행 두세 곳에서 확인하고, 마지막으로 그 보증금을 돌려받을 수 있는 물건인지 봅니다.
보증금을 월세로 돌릴 때 법이 정한 상한이 얼마인지는 계산기로 바로 확인할 수 있습니다. 이 글이 비교한 전환율과 대출금리 중 앞쪽 숫자입니다. → 전월세 전환율 계산기
평균값 아래인데 초과가 많은 이유
중앙값이 4.85%로 상한 5.00% 아래인데, 44.8%가 상한을 넘었다는 게 앞뒤가 맞나요?
맞습니다. 중앙값이 상한 바로 아래에 있으면 절반에 가까운 계약이 상한 위에 있게 됩니다. 4.85%는 “한가운데 계약이 4.85%였다”는 뜻이지 “대부분이 4.85% 근처”라는 뜻이 아닙니다. 상한과 중앙값의 거리가 0.15%p뿐이라 44.8%라는 숫자가 나옵니다.
구 중앙값 자체가 상한 위인 곳이 중구·용산구·금천구·강동구·동대문구·성동구 여섯 곳입니다. 25개구가 4.6%에서 5.3% 사이에 촘촘히 몰려 있어서, 상한선 하나가 그 한가운데를 지나갑니다.
25개구 전부가 대출금리 4.38%보다 높다면 전세가 항상 유리한 건가요?
구 단위로는 예외가 없지만 개별 계약으로는 다릅니다. 본문에 적었듯 대출금리보다 높았던 계약이 67%입니다. 뒤집으면 33%, 세 건 중 한 건은 월세 쪽이 더 쌌습니다.
구 중앙값은 그 구 계약들의 한가운데 하나일 뿐이라 안에 흩어진 폭을 지웁니다. “우리 구가 4.9%”는 내가 제시받은 조건이 4.9%라는 뜻이 아닙니다. 지금 눈앞의 월세에 12를 곱하고 보증금 차액으로 나눠 그 계약의 전환율을 직접 구해야 합니다.
전세보증금 5억 7천만원과 월세 보증금 1억 5백만원을 비교해야 하는 것 아닌가요? 왜 차액만 계산하나요?
두 선택지 모두 1억 5백만원은 똑같이 묶이기 때문입니다. 월세를 택해도 그 보증금은 넣어야 하므로, 달라지는 것은 차액 4억 6,500만원을 어떻게 조달하느냐입니다. 그 돈을 월세로 낼지 이자로 낼지를 비교한 것이 위 표입니다.
다만 비교에서 빠지는 것이 있습니다. 전세는 4억 6,500만원을 돌려받아야 할 돈으로 더 묶는 선택입니다. 비용은 연 219만원 싸지만 회수 위험에 걸리는 금액은 그만큼 큽니다. 계산이 답을 주는 것은 비용 쪽이고, 위험 쪽은 그 물건을 따로 확인해야 합니다.
전세대출 소득공제는 원리금의 40%인데 이 글은 이자만 계산했습니다. 원금을 갚으면 공제가 늘어나지 않나요?
결과는 같습니다. 이자만으로도 이미 한도를 넘기기 때문입니다. 이자 2,037만원의 40%는 815만원인데, 주택청약종합저축과 합친 한도가 연 400만원입니다. 원금 상환액을 더해도 공제받는 금액은 400만원에서 그대로입니다.
그래서 세금 계산은 400만원 × 16.5% = 66만원으로 고정됩니다. 반대로 대출 규모가 훨씬 작으면 이 한도에 걸리지 않아 계산이 달라집니다. 이자의 40%가 400만원을 밑도는 구간, 곧 연이자 1,000만원 아래에서는 공제액이 이자에 비례해 움직입니다.
전세와 월세를 견줘 보려면
- 오피스텔 임대수익률을 가르는 것은 평형 하나였다 (같은 (월세 × 12) ÷ 보증금 차액 계산을 임대인 쪽에서 돌려본 글)
- 갱신요구권 쓰면 5% 초과 0건, 안 쓰면 39% (같은 서울 아파트 전월세 243,789건으로 갱신 조건이 어떻게 갈리는지 센 글)
- 다가구주택 전세, 내 앞에 몇 가구가 있나 (전세로 더 묶은 보증금을 돌려받을 수 있는 건물인지 확인하는 방법)
출처
- 국토교통부 아파트 전월세 실거래가 자료. 2025년 9월~2026년 8월 계약분, 2026-09-09 조회 https://www.data.go.kr/data/15058017/openapi.do
- 금융감독원 금융상품 통합비교공시 전세자금대출. 2026-09-09 조회 https://finlife.fss.or.kr/
- 법제처 주택임대차보호법 제7조의2 및 시행령 제9조. 2026년 1월 2일 시행 https://www.law.go.kr/법령/주택임대차보호법
- 법제처 조세특례제한법 제95조의2, 소득세법 제52조제4항. 2026년 1월 1일 시행 https://www.law.go.kr/법령/조세특례제한법
- 한국은행 기준금리. 2026년 8월 기준 3.00% https://ecos.bok.or.kr/
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문의 수치는 2025년 9월~2026년 8월 계약분과 2026년 9월 9일 조회 기준이며 이후 변경될 수 있습니다. 세액공제·소득공제 적용 여부는 개인 요건에 따라 다릅니다.