전세 만기가 다가오면 집주인에게서 이런 연락이 옵니다. “보증금 1억은 빼드릴 테니 그만큼 월세로 돌립시다.” 그럼 월세를 얼마 내야 맞는 걸까요. 집주인이 부르는 숫자가 있고, 세입자가 생각하는 숫자가 있습니다. 대개 다릅니다.
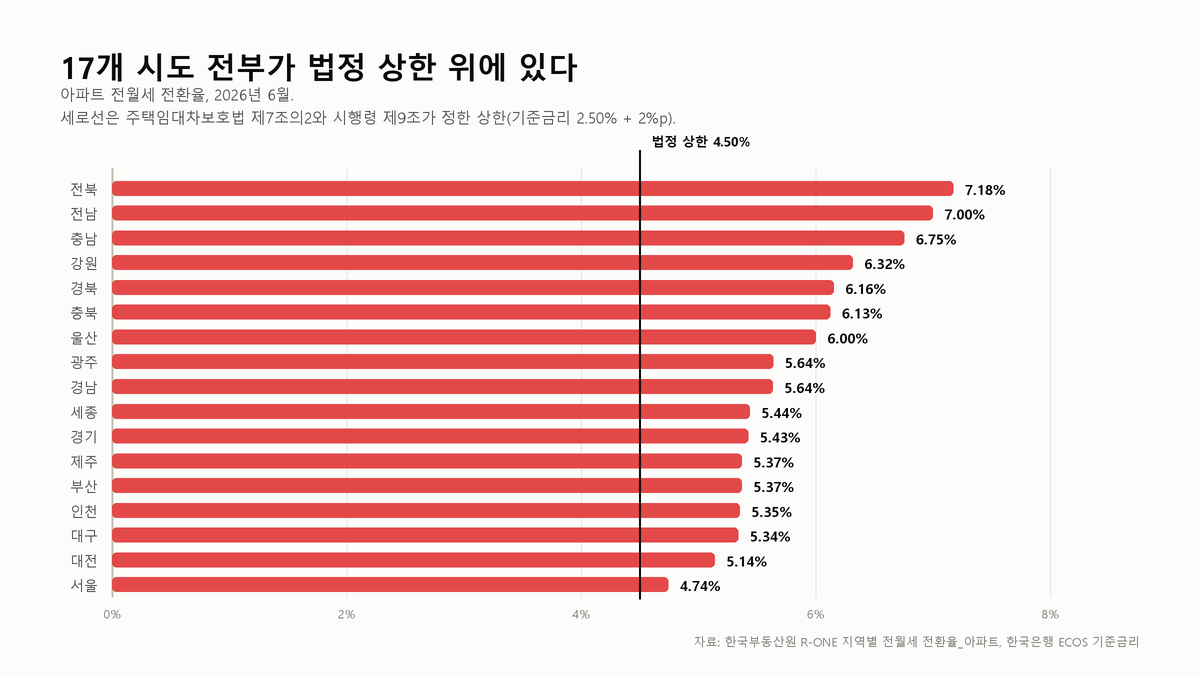
이 숫자를 정하는 게 전월세 전환율입니다. 그리고 법에는 상한이 정해져 있습니다. 그런데 2026년 6월 한국부동산원 통계를 열어보면, 17개 시도의 아파트 전환율이 하나도 빠짐없이 그 상한 위에 있습니다.
법이 안 지켜지는 걸까요. 그렇게 단순하지 않습니다.
전환율은 이렇게 계산합니다
전환율은 줄어든 보증금을 1년치 월세로 환산했을 때의 비율입니다. 식으로 쓰면 이렇습니다.
월세 = 줄어든 보증금 × 전환율 ÷ 12
보증금 1억원을 월세로 돌린다고 해봅시다. 전환율이 4.50%면 월세는 1억 × 0.045 ÷ 12 = 37만 5천원입니다. 6.00%면 50만원이고요. 전환율 1.5%p 차이가 월 12만 5천원, 2년이면 300만원 차이를 만듭니다.
세입자 입장에서는 전환율이 낮을수록 유리합니다. 같은 보증금을 빼도 월세를 덜 내니까요.
법이 정한 상한은 두 개 중 낮은 쪽
주택임대차보호법 제7조의2는 “보증금의 전부 또는 일부를 월 단위의 차임으로 전환하는 경우에는 그 전환되는 금액에 다음 각 호 중 낮은 비율을 곱한 월차임의 범위를 초과할 수 없다”고 정합니다. 각 호는 이렇습니다.
- 1호: 은행 대출금리와 해당 지역의 경제 여건 등을 고려해 대통령령으로 정하는 비율. 시행령 제9조 제1항이 연 1할(10%)로 정하고 있습니다.
- 2호: 한국은행이 공시한 기준금리에 대통령령으로 정하는 이율을 더한 비율. 시행령 제9조 제2항이 그 이율을 연 2%로 정합니다.
2026년 6월 한국은행 기준금리는 2.50%였습니다. 그러니 2호는 2.50 + 2 = 4.50%입니다. 1호인 10%보다 훨씬 낮죠. 둘 중 낮은 쪽이 상한이므로 그달의 법정 상한은 4.50%가 됩니다.
상한이 고정된 숫자가 아니라는 점이 중요합니다. 기준금리를 따라 움직입니다. 실제로 2026년 7월 기준금리가 2.75%로 오르면서 상한도 4.75%가 됐습니다. 기준금리가 실제 대출금리로 옮겨가는 속도는 느린 편이지만, 이 상한만큼은 공시된 기준금리를 그대로 받아 즉시 바뀝니다.
그런데 시장은 전부 그 위에 있다
한국부동산원이 조사한 2026년 6월 아파트 전월세 전환율입니다. 오른쪽 칸은 그달 법정 상한 4.50%와의 차이입니다.
| 시도 | 전환율 | 상한과의 차이 |
|---|---|---|
| 전북 | 7.18% | +2.68%p |
| 전남 | 7.00% | +2.50%p |
| 충남 | 6.75% | +2.25%p |
| 강원 | 6.32% | +1.82%p |
| 경북 | 6.16% | +1.66%p |
| 충북 | 6.13% | +1.63%p |
| 울산 | 6.00% | +1.50%p |
| 광주 | 5.64% | +1.14%p |
| 경남 | 5.64% | +1.14%p |
| 세종 | 5.44% | +0.94%p |
| 경기 | 5.43% | +0.93%p |
| 부산 | 5.37% | +0.87%p |
| 제주 | 5.37% | +0.87%p |
| 인천 | 5.35% | +0.85%p |
| 대구 | 5.34% | +0.84%p |
| 대전 | 5.14% | +0.64%p |
| 서울 | 4.74% | +0.24%p |
| 전국 | 5.37% | +0.87%p |
가장 낮은 서울도 4.74%로 상한을 넘습니다. 가장 높은 전북은 7.18%로, 상한의 1.6배입니다. 보증금 1억원 기준으로 환산하면 서울은 월 39만 5천원, 전북은 월 59만 8천원입니다. 같은 1억원인데 20만원이 넘게 벌어집니다.
조문을 다시 읽어야 풀리는 부분
여기서 조문의 첫 문장으로 돌아가야 합니다. 제7조의2는 “보증금의 전부 또는 일부를 월 단위의 차임으로 전환하는 경우“라고 씁니다. 이미 정해져 있는 보증금을 월세로 바꾸는 상황을 가리키는 문언입니다. 처음부터 보증금 5천만원에 월세 60만원으로 새로 맺는 계약은 무언가를 전환하는 게 아닙니다.
반면 한국부동산원 통계는 시장에서 관측되는 보증금과 월세의 조합에서 산출한 시장 지표입니다. 전환 상황만 골라낸 숫자가 아닙니다. 두 숫자는 애초에 같은 것을 재고 있지 않습니다.
그래서 표의 “+2.68%p”를 위법의 증거로 읽으면 안 됩니다. 대신 이렇게 읽는 게 맞습니다. 내가 기존 계약의 보증금을 월세로 돌리는 협상 자리에 있다면, 시장 평균이 아니라 법정 상한이 내 근거다. 시장이 5.37%로 돌고 있어도 그 자리에서 적용될 기준은 4.50%(2026년 7월부터는 4.75%)입니다.
아파트만 보면 절반만 보는 것
주택 유형을 바꾸면 숫자가 또 달라집니다. 같은 2026년 6월 자료입니다.
| 주택 유형 | 전국 | 서울 | 수도권 | 지방 |
|---|---|---|---|---|
| 아파트 | 5.37% | 4.74% | 5.17% | 5.78% |
| 연립·다세대 | 6.12% | 4.58% | 5.91% | 7.29% |
| 단독주택 | 7.98% | 6.55% | 7.44% | 8.89% |
| 종합주택 | 6.70% | 5.52% | 6.31% | 7.49% |

지방 단독주택이 8.89%로 가장 높습니다. 아파트 전국 평균 5.37%의 1.7배죠. 뉴스에서 “전월세 전환율”이라고만 하면 대개 아파트 숫자입니다. 내가 사는 집이 빌라나 단독이면 그 숫자는 내 것이 아닙니다.
표에서 가장 의외였던 줄은 서울 연립·다세대 4.58%입니다. 서울 아파트(4.74%)보다도 낮습니다. 나머지 모든 권역에서 연립·다세대가 아파트보다 높은데 서울만 순서가 뒤집힙니다. 저라면 이 한 칸을 근거로 “빌라는 전환율이 높다”는 일반론을 그대로 믿지 않겠습니다. 지역을 좁혀서 다시 확인할 문제입니다.
협상 전에 확인할 것
- 지금 기준금리를 확인합니다. 법정 상한은 기준금리 + 2%p입니다. 한국은행이 금리를 바꾸면 상한도 바뀝니다.
- 내 상황이 전환인지 신규 계약인지 구분합니다. 기존 계약의 보증금을 월세로 돌리는 것이라면 제7조의2를 근거로 삼을 수 있습니다.
- 내 집의 유형과 지역으로 좁혀서 봅니다. 한국부동산원 R-ONE에서 시군구 단위까지 조회됩니다.
- 월세로 환산해 비교합니다. 전환율 %는 감이 안 옵니다. 보증금 × 전환율 ÷ 12로 월 금액을 만들어 놓고 협상합니다.
숫자 하나가 몇백만원을 가릅니다. 부르는 대로 받아 적기 전에 계산기를 먼저 두드리는 게 낫습니다.
내 보증금으로 상한을 계산해 보려면 계산기를 쓰세요. 기준금리를 넣으면 그달의 법정 상한이 나오고, 집주인이 제시한 월세가 그 상한을 넘는지까지 비교합니다. → 전월세 전환율 계산기
상한선을 읽을 때 틀리기 쉬운 것
표의 “+2.68%p”는 돈으로 얼마인가요?
보증금 1억원을 월세로 돌리는 경우라면 월 223,333원입니다. 1억원 × 2.68% ÷ 12로 계산한 값이고, 본문에 적힌 전북 시장 평균 월 59만 8천원과 법정 상한 4.50%일 때의 37만 5천원을 빼도 같은 22만 3천원이 나옵니다.
계약 기간을 2년으로 놓으면 536만원입니다. 표의 오른쪽 칸이 소수점 몇 자리로 적혀 있어 작아 보이지만, 협상 한 번에 걸린 금액은 이 크기입니다. 보증금이 2억원이면 그대로 두 배가 됩니다.
1호의 10%는 언제 쓰이는 숫자인가요?
지금 구조에서는 쓰이지 않습니다. 둘 중 낮은 쪽이 상한이 되는데, 2호가 기준금리 + 2%이므로 기준금리가 8%를 넘어야 2호가 10%보다 커집니다(10 − 2 = 8).
그래서 실무에서 확인할 것은 사실상 2호 하나입니다. 기준금리 2.50%였던 2026년 6월에는 4.50%, 2.75%로 오른 7월에는 4.75%였습니다. 한국은행이 금리를 바꾼 날 상한도 함께 바뀝니다. 협상 자리에 앉기 전에 그날의 기준금리부터 확인하면 됩니다.
종합주택 6.70%는 위 세 유형의 평균인가요?
아닙니다. 아파트 5.37%, 연립·다세대 6.12%, 단독주택 7.98%를 그냥 더해 3으로 나누면 6.49%가 나옵니다. 표의 6.70%와 0.21%포인트 다릅니다.
네 권역 모두 같은 방향입니다. 서울은 단순평균 5.29%에 표는 5.52%, 수도권은 6.17%에 6.31%, 지방은 7.32%에 7.49%입니다. 종합주택 칸을 세 유형의 중간값으로 읽으면 매번 실제보다 낮게 잡게 됩니다. 내 집의 유형이 표에 있다면 그 줄을 직접 보는 편이 정확합니다.
모든 칸이 상한 위라면 상한은 아무 의미가 없는 건가요?
칸마다 거리가 다릅니다. 두 표를 합쳐 보면 상한 4.50%에 가장 가까운 칸은 서울 연립·다세대 4.58%로 +0.08%포인트이고, 가장 먼 칸은 전북 아파트 7.18%로 +2.68%포인트입니다. 보증금 1억원 기준으로 각각 월 6,667원과 223,333원, 33배 차이입니다.
그리고 상한이 의미를 갖는 자리는 시장 평균이 아니라 내 계약 하나입니다. 본문에 적었듯 시장 통계는 신규 계약까지 섞인 지표이고, 제7조의2가 정한 것은 이미 정해진 보증금을 월세로 돌리는 경우입니다. 그 자리에서는 시장이 5.37%로 돌든 적용될 기준은 4.50%(2026년 7월부터 4.75%)입니다.
월세 전환을 앞두고 있다면
- 전월세전환율이 4.85%인데 왜 전세가 더 쌀까 (같은 전환율을 세입자의 대출 이자와 견줘 본 글)
- 빌라 전세 갱신 5% 상한은 실제로 지켜지고 있을까 (법이 정한 또 하나의 상한이 실제 계약에서 어떻게 나타나는지)
- 전세가율이 높다는 건 무슨 뜻일까: 전북 98.9% (전환율 1위 전북이 전세가율에서도 1위인 이유를 매매가 쪽에서 본 글)
출처
- 한국부동산원 R-ONE 지역별 전월세 전환율_아파트 (통계표 A_2024_00156). 2026년 6월 기준 https://www.reb.or.kr/r-one/
- 한국부동산원 R-ONE 지역별 전월세 전환율_종합주택·연립다세대·단독주택 (A_2024_00155, 00157, 00158). 2026년 6월 기준 https://www.reb.or.kr/r-one/
- 법제처 국가법령정보센터 주택임대차보호법 제7조의2 (시행 2026. 1. 2.). 2026년 8월 확인 https://law.go.kr/법령/주택임대차보호법
- 법제처 국가법령정보센터 주택임대차보호법 시행령 제9조. 2026년 8월 확인 https://law.go.kr/법령/주택임대차보호법시행령
- 한국은행 ECOS 한국은행 기준금리 (722Y001). 2026년 7월 기준 https://ecos.bok.or.kr/
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문의 수치는 2026년 6월(기준금리는 2026년 7월) 기준이며 이후 변경될 수 있습니다. 개별 임대차 계약의 법률 해석은 사안에 따라 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.