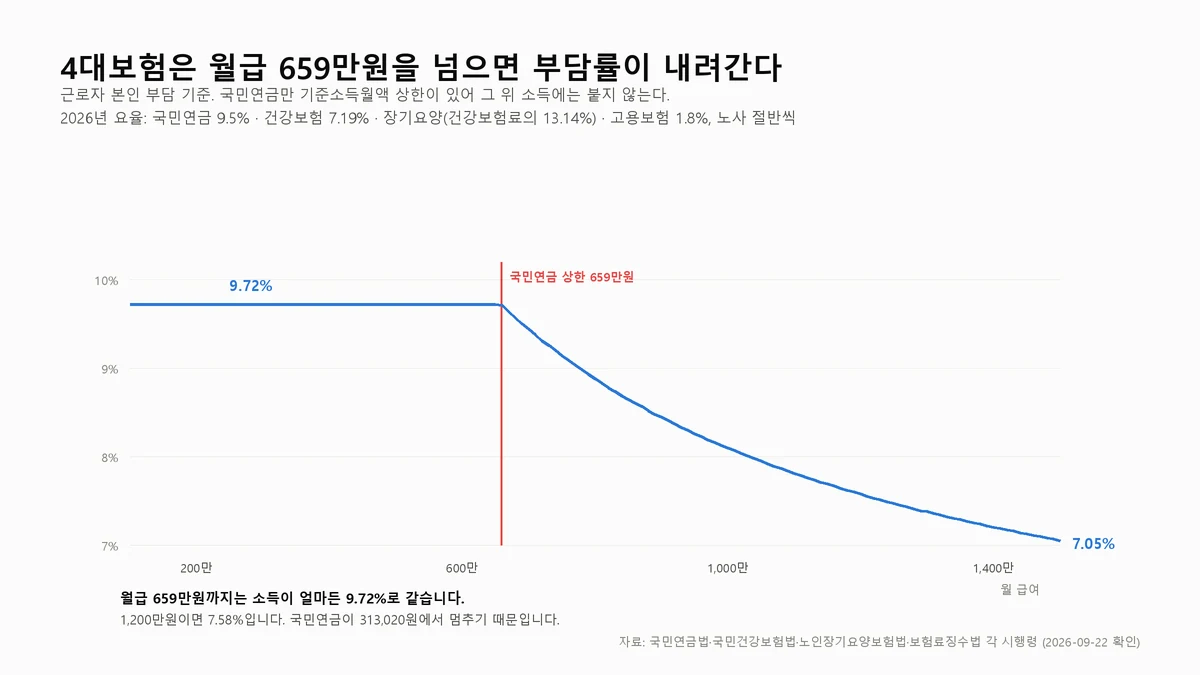
급여명세서의 공제 항목 넷을 다 더하면 월급의 몇 퍼센트일까요. 인터넷에는 계산기가 많은데 정작 그 숫자가 어느 조문에서 나왔는지는 잘 안 적혀 있습니다. 네 법령을 직접 열어 요율을 받고 계산해봤습니다.
답은 9.72%입니다. 그런데 이 숫자는 월급 659만원까지만 맞습니다. 그 위로는 내려갑니다.
네 요율은 각각 다른 법에 있다
“4대보험”은 하나의 제도가 아니라 네 개를 묶어 부르는 말입니다. 요율도 각각 다른 법령에 적혀 있고, 개정 시점도 따로 움직입니다.
| 보험 | 요율 | 근거 | 본인 부담 |
|---|---|---|---|
| 국민연금 | 9.5% | 국민연금법 부칙 제4조 제1항 | 절반 (4.75%) |
| 건강보험 | 7.19% | 국민건강보험법 시행령 제44조 (1만분의 719) | 절반 (3.595%) |
| 장기요양 | 건강보험료의 13.14% | 노인장기요양보험법 제9조·시행령 제4조 | 절반 (보수월액의 0.4724%) |
| 고용보험 | 1.8% | 보험료징수법 시행령 제12조 (1천분의 18) | 절반 (0.9%) |
넷을 더하면 본인 부담 9.7174%입니다. 흔히 “4대보험 9% 정도”라고 하는데 실제로는 9.7%를 조금 넘습니다.
장기요양보험료는 월급에 붙지 않는다
표에서 장기요양만 표기가 다릅니다. 다른 셋은 월급에 직접 곱하는데 장기요양은 건강보험료에 곱합니다. 노인장기요양보험법 제9조 제1항이 그렇게 정합니다.
시행령 제4조가 정한 장기요양보험료율은 100만분의 9,448, 즉 0.9448%입니다. 이걸 건강보험료율 7.19%로 나누면 13.140%가 나옵니다. 법 제9조가 “건강보험료율 대비 장기요양보험료율의 비율(소수점 이하 다섯째자리에서 반올림한다)”이라고 적은 것이 이 값입니다.
검산해보면 7.19% × 13.140% = 0.9448%로 돌아옵니다. 월급 기준으로는 0.9448%, 본인 부담은 그 절반인 0.4724%입니다.
월급별로 얼마가 빠지나
실제 금액으로 계산했습니다. 보험료는 10원 미만을 버립니다. 요율에 월급을 곱할 때 소수 계산을 그대로 쓰면 300만원 × 0.9%가 26,999.99…원으로 떨어져 26,990원이 나오는 경우가 있어서, 요율을 분수로 두고 계산했습니다.
| 월 급여 | 국민연금 | 건강보험 | 장기요양 | 고용보험 | 합계 | 실효율 |
|---|---|---|---|---|---|---|
| 200만원 | 95,000 | 71,900 | 9,440 | 18,000 | 194,340 | 9.72% |
| 300만원 | 142,500 | 107,850 | 14,170 | 27,000 | 291,520 | 9.72% |
| 400만원 | 190,000 | 143,800 | 18,890 | 36,000 | 388,690 | 9.72% |
| 500만원 | 237,500 | 179,750 | 23,620 | 45,000 | 485,870 | 9.72% |
| 659만원 | 313,020 | 236,910 | 31,130 | 59,310 | 640,370 | 9.72% |
| 800만원 | 313,020 | 287,600 | 37,790 | 72,000 | 710,410 | 8.88% |
| 1,000만원 | 313,020 | 359,500 | 47,240 | 90,000 | 809,760 | 8.10% |
| 1,200만원 | 313,020 | 431,400 | 56,680 | 108,000 | 909,100 | 7.58% |
월급 300만원이면 매달 29만 1,520원, 1년이면 349만 8,240원입니다. 회사도 같은 금액을 따로 내고, 거기에 사업주만 내는 고용안정·직업능력개발 보험료와 산재보험료가 더 붙습니다. 이 사람 인건비에 붙는 사회보험료는 두 배를 조금 넘습니다.
국민연금만 월급 659만원에서 멈춘다
표의 국민연금 칸을 보면 659만원부터 313,020원에서 멈춥니다. 보건복지부 고시가 정한 기준소득월액 상한이 659만원이라 그 위 소득에는 국민연금 보험료가 붙지 않습니다. 이 상한이 실제 사업장 고지금액에서도 원 단위로 확인되는지는 국민연금 보험료는 월급 659만원에서 멈춘다에서 834개 사업장 자료로 따져 봤습니다.
반면 건강보험·장기요양·고용보험은 계속 올라갑니다. 그래서 네 개를 합친 실효율만 내려갑니다. 659만원에서 9.72%이던 것이 1,200만원에서 7.58%, 1,500만원에서 7.05%가 됩니다.
이건 계산 착오가 아니라 제도의 구조입니다. 국민연금은 나중에 받을 연금액에도 상한이 걸리므로, 보험료 상한은 “많이 내고 많이 받는” 구간을 자르는 장치입니다. 다만 당장의 공제율만 보면 소득이 높을수록 부담률이 낮아지는 모양이 됩니다.
표에서 가장 눈여겨볼 곳은 659만원과 800만원 사이입니다. 월급이 141만원 오르는 동안 4대보험 공제는 7만 40원 늘었습니다. 같은 141만원이 상한 아래에서 올랐다면 13만 7,000원이 늘었을 자리입니다. 연봉 협상 구간이 여기에 걸쳐 있다면 저라면 공제율 9.72%를 그대로 곱해 실수령액을 어림하지 않겠습니다. 그렇게 하면 늘어나는 실수령액을 매달 6만원 넘게 적게 잡게 됩니다.
또 하나, 네 보험은 개정 시점도 따로 움직입니다. 2026년만 봐도 건강보험은 2월, 장기요양은 5월, 고용보험은 전년 12월에 시행일이 잡혀 있고 국민연금 상한은 7월에 바뀝니다. 명세서의 공제 합계가 달라졌다면 합계보다 네 줄을 따로 보는 편이 원인을 찾기 쉽습니다. 국민연금 요율이 앞으로 어떻게 오르는지는 국민연금 보험료율 인상표는 법 부칙에 8년치가 적혀 있다에 부칙 원문과 함께 정리해 뒀습니다.
성과급 달과 지역가입자는 이 표와 다르다
- 건강보험에도 상한이 있습니다. 보수월액보험료 상한액이 따로 고시되는데, 이 글은 그 선까지 가지 않는 구간만 계산했습니다. 아주 높은 소득에서는 건강보험도 멈춥니다.
- 기준소득월액·보수월액이 월 급여와 같다고 가정했습니다. 실제로는 전년도 소득을 기준으로 정해지고 매년 7월에 조정됩니다. 성과급이 큰 달이 있으면 어긋납니다.
- 소득세와 지방소득세는 빼지 않았습니다. 명세서의 공제 합계는 이 숫자보다 큽니다.
- 지역가입자는 계산식이 다릅니다. 국민연금은 전액 본인 부담이고, 건강보험은 소득과 재산으로 점수를 매겨 부과합니다.
9%라는 숫자와 회사 몫
“4대보험 9%”라고 들었는데 9.72%인가요?
9%는 국민연금 요율이 9%이던 시절의 숫자가 굳은 것으로 보입니다. 국민연금은 2026년부터 9.5%가 됐고 2033년 13%까지 올라갑니다.
지금 넷을 다 더한 본인 부담은 4.75 + 3.595 + 0.4724 + 0.9 = 9.7174%입니다. 국민연금 인상 스케줄이 그대로 진행되고 다른 세 요율이 지금과 같다면 2033년 본인 부담은 11.47%가 됩니다.
장기요양보험료율 0.9448%를 월급에 곱하면 되나요?
결과는 같지만 법이 정한 계산 순서는 다릅니다. 법 제9조는 건강보험료액에 비율을 곱하라고 합니다. 그래서 건강보험료가 경감되거나 면제되면 장기요양보험료도 같이 줄어듭니다.
월급에 직접 곱하는 방식으로는 그 연동이 사라집니다. 경감 대상이 아니라면 두 계산이 같은 값을 냅니다.
고용보험이 1.8%인데 왜 본인은 0.9%만 내나요?
실업급여 보험료는 노사가 절반씩 부담하기 때문입니다. 다만 고용보험에는 이것 말고 항목이 하나 더 있습니다. 고용안정·직업능력개발사업 보험료(1만분의 25~85)인데, 이건 전액 사업주가 냅니다.
그래서 명세서의 고용보험 공제액을 월급으로 나누면 0.9%가 나오지만, 회사가 실제로 부담하는 고용보험료는 그보다 큽니다. 상시근로자 수에 따라 0.25%포인트에서 0.85%포인트가 더 붙습니다.
실효율이 내려간다는 건 고소득자가 유리하다는 뜻인가요?
공제율만 보면 그렇지만 받는 쪽도 같이 잘립니다. 국민연금 보험료에 상한이 있다는 것은 연금액 계산에 들어가는 소득도 거기서 멈춘다는 뜻입니다. 659만원을 벌든 1,500만원을 벌든 국민연금이 인정하는 소득은 같습니다.
그러니 이 그래프는 “누가 유리한가”가 아니라 “사회보험이 어디까지를 대상으로 삼는가”를 보여주는 그림으로 읽는 편이 맞습니다.
출처
- 국가법령정보센터 – 국민건강보험법 시행령 제44조 (직장가입자 보험료율 1만분의 719) – 시행 2026. 2. 19. https://www.law.go.kr/법령/국민건강보험법시행령
- 국가법령정보센터 – 노인장기요양보험법 제9조·시행령 제4조 (장기요양보험료율 100만분의 9,448) – 시행 2026. 5. 12. https://www.law.go.kr/법령/노인장기요양보험법시행령
- 국가법령정보센터 – 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 제12조 (실업급여 보험료율 1천분의 18) – 시행 2025. 12. 23. https://www.law.go.kr/법령/고용보험및산업재해보상보험의보험료징수등에관한법률시행령
- 국가법령정보센터 – 국민연금법 부칙 제4조 제1항 (2026년 9.5%) – 2026년 9월 22일 확인 https://www.law.go.kr/법령/국민연금법
- 보건복지부 – 고시 제2026-31호 국민연금 기준소득월액 하한액과 상한액 (상한 659만원) – 2026년 7월 1일 시행 https://www.law.go.kr/행정규칙/국민연금기준소득월액하한액과상한액
이 글은 정보 제공을 목적으로 하며 세무·노무 자문이 아닙니다. 본문의 요율은 2026년 9월 22일 확인 기준이며 이후 개정될 수 있습니다. 실제 공제액은 기준소득월액·보수월액 산정 결과에 따라 다를 수 있습니다.