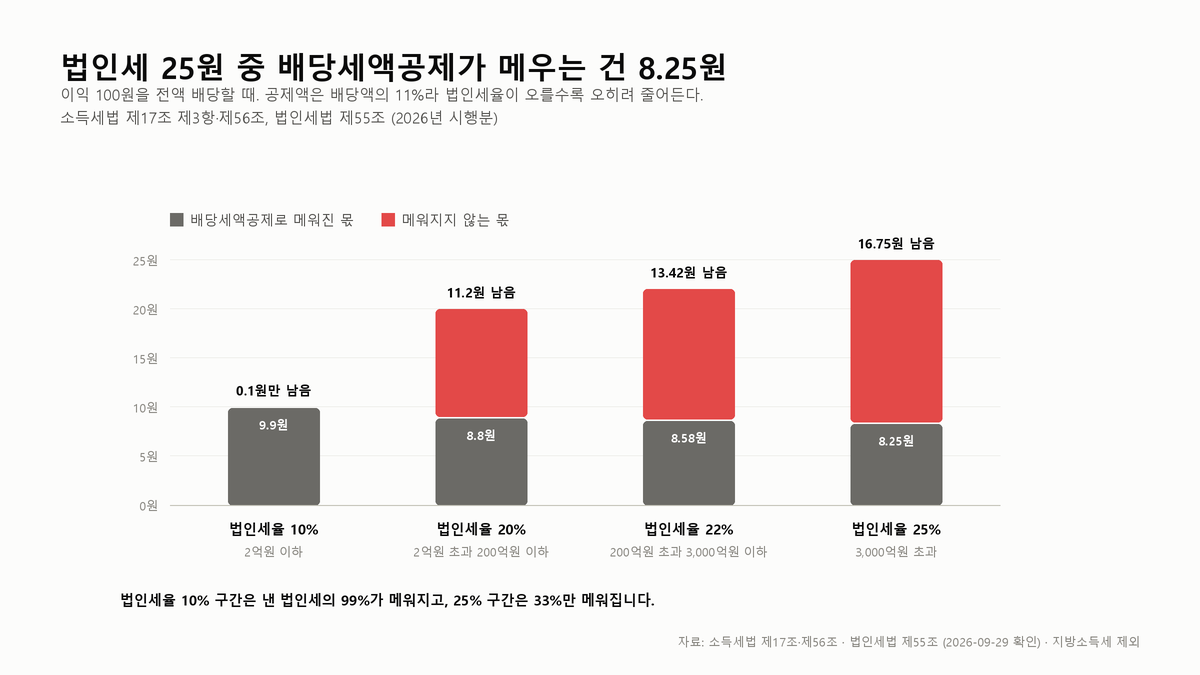
배당금에는 세금이 두 번 붙습니다. 회사가 이익에 법인세를 내고, 남은 돈을 배당하면 받는 사람이 배당소득세를 냅니다. 이 겹침을 덜어주려고 소득세법에 배당세액공제가 있습니다.
조문을 열어 이익 100원이 배당되는 길을 법인세율 구간별로 계산해봤습니다. 법인세를 10원 낸 회사의 배당은 9.9원을 돌려받는데, 25원을 낸 회사의 배당은 8.25원만 돌려받습니다. 법인세를 더 낸 쪽이 덜 돌려받습니다.
배당액에 11%를 더했다가 그만큼 뺀다
소득세법 제17조 제3항 단서가 계산의 출발점입니다.
해당 과세기간의 총수입금액에 그 배당소득의 100분의 11에 해당하는 금액을 더한 금액으로 한다
배당 1,000원을 받으면 소득을 1,110원으로 잡는다는 뜻입니다. 이 110원을 흔히 귀속법인세라고 부릅니다. 회사가 이미 낸 법인세를 받는 사람의 소득으로 쳐준다는 발상입니다.
그리고 제56조 제1항이 더한 금액만큼을 종합소득 산출세액에서 빼줍니다. 이것이 배당세액공제입니다. 핵심은 공제액이 배당액의 11%라는 점입니다. 회사가 낸 법인세가 얼마였는지는 계산에 들어가지 않습니다.
법인세율이 오르면 배당액이 줄고 공제도 준다
회사가 이익 100원에 법인세율 t로 세금을 내고 나머지를 전부 배당한다고 놓겠습니다. 낸 법인세는 100t원, 배당액은 100(1 − t)원, 공제액은 그 배당액의 11%입니다. 법인세법 제55조의 네 구간을 넣으면 이렇게 됩니다.
| 과세표준 | 법인세율 | 낸 법인세 | 배당액 | 배당세액공제 | 메워지지 않는 몫 |
|---|---|---|---|---|---|
| 2억원 이하 | 10% | 10원 | 90원 | 9.9원 | 0.1원 |
| 2억원 초과 200억원 이하 | 20% | 20원 | 80원 | 8.8원 | 11.2원 |
| 200억원 초과 3,000억원 이하 | 22% | 22원 | 78원 | 8.58원 | 13.42원 |
| 3,000억원 초과 | 25% | 25원 | 75원 | 8.25원 | 16.75원 |
낸 법인세 대비로 보면 차이가 더 선명합니다. 10% 구간은 99%가 메워지고, 20% 구간은 44%, 22% 구간은 39%, 25% 구간은 33%만 메워집니다. 배당을 많이 주는 상장 대기업은 대체로 위쪽 구간에 있습니다.
공제가 법인세를 정확히 다 메우는 지점은 한 곳뿐입니다. 배당액 × 0.11 = 낸 법인세를 풀면 t = 0.11 ÷ 1.11, 약 9.91%입니다. 법인세율이 이보다 높으면 높을수록 낸 세금은 늘고 공제는 줄어서, 두 선이 반대 방향으로 벌어집니다.
11%는 법인세 최저 구간을 따라 움직여 왔다
9.91%라는 숫자는 법인세 최저 구간 10%에 거의 붙어 있습니다. 우연이 아닙니다. 연혁을 열어보니 가산율 11%는 고정된 값이 아니었고, 최저 구간이 바뀔 때 함께 바뀌었습니다.
| 연도 | 배당 가산율(제17조 제3항) | 공제가 다 메우는 법인세율 | 법인세 최저 구간(제55조) |
|---|---|---|---|
| 2023년 | 11% | 9.91% | 9% |
| 2024~2025년 | 10% | 9.09% | 9% |
| 2026년 | 11% | 9.91% | 10% |
2023년에 법인세 최저 구간이 10%에서 9%로 내려갔고, 가산율은 한 해 늦은 2024년에 11%에서 10%로 내려갔습니다. 2026년에 최저 구간이 10%로 돌아오자 가산율도 11%로 돌아왔습니다. 그러니까 이 제도는 최저 구간 회사의 배당을 기준으로 맞춰 두고, 나머지 세 구간은 맞추지 않는 방식으로 계속 관리돼 왔다고 보는 편이 정확합니다.
표에서 가장 의외였던 칸은 2023년입니다. 최저 구간이 9%인데 가산율이 11%로 남아 있어서, 그 한 해는 최저 구간 회사의 배당이 낸 법인세보다 조금 더 공제받았습니다(법인세 9원, 공제 91원 × 11% = 10.01원). 저라면 배당 세제 개편 기사를 볼 때 세율보다 이 가산율이 함께 바뀌는지를 먼저 찾겠습니다. 세율은 제목에 나오지만 가산율은 본문 끝에 한 줄로 지나갑니다.
100원이 받는 사람 손에 오기까지
이제 개인 쪽 세금까지 더해 이익 100원 중 세금으로 나가는 총액을 계산했습니다. 받는 사람은 두 경우로 나눴습니다. 금융소득이 2천만원 이하라 14%로 끝나는 경우, 그리고 2천만원을 넘어 종합과세되고 한계세율이 35%인 경우입니다.
| 법인세율 | 배당액 | 14% 분리과세일 때 총 세금 | 종합과세(한계 35%)일 때 총 세금 |
|---|---|---|---|
| 10% | 90원 | 22.6원 | 35.1원 |
| 20% | 80원 | 31.2원 | 42.3원 |
| 22% | 78원 | 32.9원 | 43.7원 |
| 25% | 75원 | 35.5원 | 45.9원 |
법인세율 25% 구간 회사에서 종합과세 한계세율 35%인 사람이 배당을 받으면 100원 중 45.9원이 세금으로 나갑니다. 같은 사람이 법인세율 10% 구간 회사에서 받으면 35.1원입니다. 개인 세율은 같은데 10.8원이 차이 납니다. 법인세가 15원 더 나가는 동안 배당액이 줄어 개인 세금은 4.2원 덜 나갈 뿐이라서입니다.
이 표를 읽을 때 빼 둔 조건
- 실제 법인세 부담률은 표의 세율보다 낮은 경우가 많습니다. 각종 세액공제와 감면이 있어서, 회사별 유효세율은 사업보고서의 법인세비용으로 따로 봐야 합니다.
- 전액 배당을 가정했습니다. 실제로는 이익의 일부만 배당하고, 사내에 남는 몫에는 배당소득세가 붙지 않습니다.
- 지방소득세를 뺐습니다. 법인과 개인 모두 10% 상당이 더 붙어 표의 총액이 커집니다.
- 공제 대상은 2천만원 초과분뿐입니다. 제56조 제4항이 배당세액공제 대상을 종합과세기준금액(2천만원)을 넘는 배당소득금액으로 한정합니다.
배당세액공제를 두고 자주 나오는 질문
배당을 2천만원 이하로 받으면 이 문제가 없나요?
이중과세는 그대로 있고 조정 장치만 없습니다. 금융소득이 2천만원 이하면 14% 원천징수로 끝나고, 가산도 배당세액공제도 적용되지 않습니다. 그래도 세율 자체가 낮아서 위 표처럼 총 세금은 종합과세보다 적습니다. 조정을 받느냐와 세금을 얼마 내느냐는 따로 봐야 합니다.
소득을 11% 늘려 잡으면 세금이 늘지 않나요?
늘려 잡은 금액에는 한계세율만큼 세금이 붙고, 그 금액 전부가 다시 세액에서 빠집니다. 한계세율이 35%면 가산분 11원에 3.85원이 붙고 11원이 빠지므로 가산 자체로는 세금이 줄어듭니다. 다만 가산 때문에 과세표준이 커져 다른 소득까지 한 구간 위로 밀리는 효과는 따로 생길 수 있습니다.
여기에 소득세법 제62조가 한 번 더 걸립니다. 금융소득이 2천만원을 넘으면 종합과세로 계산한 세액과, 금융소득은 14%로 떼고 나머지 소득만 따로 계산한 세액을 비교해 큰 쪽을 산출세액으로 삼습니다. 종합과세로 넘어가서 분리과세 때보다 세금이 줄어드는 일을 막는 장치이지, 더 내는 일을 막는 장치는 아닙니다.
2026년에 생긴 고배당기업 분리과세를 고르면 어떻게 되나요?
조세특례제한법 제104조의27이 2025년 12월에 신설돼 2026년 1월 1일 이후 받는 배당부터 적용됩니다. 배당성향 등 요건을 갖춘 상장사의 배당은 신청하면 종합소득과세표준에 합산하지 않고 14~30%의 별도 세율로 과세합니다.
그런데 배당세액공제는 제56조 제4항에 따라 종합소득과세표준에 포함된 배당소득에만 붙습니다. 합산하지 않은 특례배당소득은 공제 대상이 아닙니다. 특례를 고르면 세율이 낮아지는 대신 이 글에서 계산한 조정 장치는 쓰지 않게 됩니다. 어느 쪽이 유리한지는 소득 구성에 따라 달라서 이 글의 표만으로는 답할 수 없습니다.
외국 주식 배당에도 배당세액공제가 되나요?
제17조 제3항 단서가 가산 대상으로 드는 것은 제1항 제1호·제2호·제3호·제4호, 즉 내국법인 등에서 받는 배당입니다. 외국법인 배당(제1항 제6호)은 여기 없어서 가산도 배당세액공제도 없습니다. 외국에서 원천징수된 세금은 외국납부세액공제라는 별개 제도로 다룹니다. 이름은 비슷하지만 근거 조문도 계산 방식도 다릅니다.
금융소득이 2천만원을 넘을 때 어디까지 합산되는지는 금융소득종합과세는 2천만원 초과분만 합산된다에 조문과 함께 계산해 뒀습니다. 배당을 확정하는 날과 돈이 들어오는 날의 간격은 배당금 입금일은 기준일에서 며칠 뒤일까에 있습니다.
출처
- 국가법령정보센터 – 소득세법 제17조 제3항(배당소득의 100분의 11 가산)·제56조(배당세액공제)·제62조·제129조 – 시행 2026. 4. 21. 법률 제21548호 https://www.law.go.kr/법령/소득세법
- 국가법령정보센터 – 소득세법 제17조 제3항 개정 연혁(2024. 1. 1. 시행 법률 제19933호 100분의 10, 2026년 개정 법률 제21221호 100분의 11) – 2026년 9월 29일 확인 https://www.law.go.kr/법령/소득세법
- 국가법령정보센터 – 법인세법 제55조(세율) – 시행 2026. 1. 1. 법률 제21217호 (2023. 1. 1. 시행 법률 제19193호의 9~24% 세율표와 대조) https://www.law.go.kr/법령/법인세법
- 국가법령정보센터 – 조세특례제한법 제104조의27(고배당기업 주식 배당소득에 대한 과세특례)·부칙(법률 제21223호) 제23조 – 시행 2026. 1. 1. https://www.law.go.kr/법령/조세특례제한법
이 글은 정보 제공을 목적으로 하며 세무 자문이 아닙니다. 본문의 조문과 세율은 2026년 9월 29일 확인 기준이며 이후 개정될 수 있습니다. 실제 세액은 개인의 소득 구성에 따라 다르므로 세무 전문가나 국세청에서 확인하시기 바랍니다.