
ISA는 “만능통장”이라고 불립니다. 그런데 무엇이 만능인지 물으면 대답이 잘 안 나옵니다. 비과세라는 말만 기억나고 얼마까지인지, 넘으면 어떻게 되는지는 흐릿합니다.
조세특례제한법 제91조의18에 다 적혀 있습니다. 조문을 열어보면 혜택이 정확히 세 가지입니다.
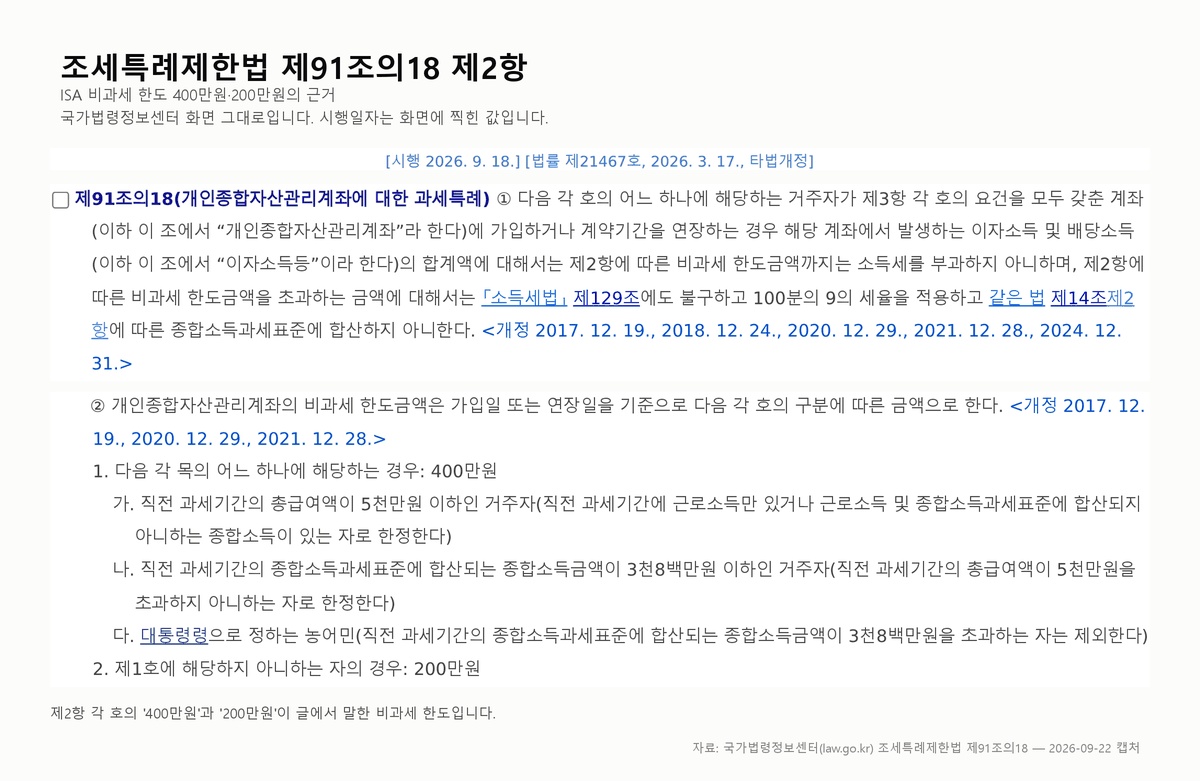
혜택 하나: 비과세
ISA 안에서 생긴 이자소득과 배당소득의 합계에 대해 일정 금액까지 소득세를 매기지 않습니다. 한도는 소득에 따라 둘로 갈립니다.
| 구분 | 비과세 한도 |
|---|---|
| 직전 과세기간 총급여 5,000만원 이하 또는 종합소득금액 3,800만원 이하, 농어민 | 400만원 |
| 그 외 | 200만원 |
기준은 가입일 또는 연장일이 속한 해의 직전 과세기간 소득입니다. 올해 소득이 아닙니다.
혜택 둘: 넘어도 9%
비과세 한도를 넘긴 금액은 세금을 내야 합니다. 다만 세율이 다릅니다.
일반 계좌에서 이자와 배당에 붙는 원천징수세율은 소득세법 제129조에 따라 100분의 14입니다. 지방소득세까지 더하면 15.4%입니다.
ISA의 초과분에는 이 조항을 적용하지 않고 100분의 9를 적용합니다. 지방소득세를 더하면 9.9%입니다. 앞서 연금저축 글에서 본 것과 같은 구조입니다. 법에 적힌 숫자와 실제로 떼는 숫자가 다릅니다.
숫자로 보면 이렇습니다. 총급여 5,000만원 이하인 사람이 ISA에서 이자와 배당 500만원을 얻었다고 가정합니다.
| 구분 | 계산 | 세금 |
|---|---|---|
| 일반 계좌 | 500만원 x 15.4% | 77만원 |
| ISA | 400만원 비과세 + 100만원 x 9.9% | 9만 9천원 |
| 차이 | 67만 1천원 |
한 가지 더 있습니다. 이 초과분은 종합소득과세표준에 합산하지 않습니다. 금융소득이 커서 종합과세가 걱정되는 경우에는 이쪽이 비과세보다 더 중요할 수 있습니다.
혜택 셋: 손익통산
가장 덜 알려진 항목입니다. 조문 제5항은 이자소득등의 합계액을 계산할 때 손실을 차감하도록 정하고 있습니다.
일반 계좌에서는 A 상품에서 300만원을 벌고 B 상품에서 300만원을 잃어도, 번 300만원에 대해 세금을 냅니다. 손실은 계산에 들어가지 않습니다.
ISA는 계좌 전체를 놓고 계산합니다. 300만원을 벌고 300만원을 잃었다면 과세 대상은 0원입니다. 여러 상품을 굴릴수록 체감이 커지는 부분입니다.
얼마까지 넣을 수 있나
총납입한도는 1억원입니다. 연간 한도는 조문에 계산식으로 적혀 있습니다.
2천만원 x [1 + 가입 후 경과한 연수(경과한 연수가 4년 이상인 경우에는 4년으로 한다)] − 누적 납입금액
복잡해 보이지만 뜻은 간단합니다. 안 넣은 해의 한도가 사라지지 않고 쌓입니다.
가입만 해두고 2년을 비웠다면 3년차에 6,000만원을 한 번에 넣을 수 있습니다. 2,000만원씩 세 해분이 살아 있기 때문입니다. 4년이 지나면 계산식이 1억원에서 멈추고, 이는 조문의 총납입한도와 맞아떨어집니다.
당장 넣을 돈이 없어도 계좌만 미리 열어두면 한도가 쌓인다는 뜻입니다. 이게 ISA에서 가장 실용적인 정보인데 잘 언급되지 않습니다.
3년이라는 조건
혜택에는 조건이 붙습니다. 조문 제3항은 계약기간이 3년 이상일 것을 요구합니다.
- 3년이 되기 전에 해지하면 감면받은 세액을 추징당합니다. 사망이나 해외이주 같은 사유는 예외입니다.
- 3년 전에 납입한 금액보다 많이 인출하면 그날 중도해지한 것으로 봅니다. 원금까지는 빼도 되지만 수익까지 빼면 해지 처리입니다.
- 1인 1계좌만 가능합니다. 여러 금융사에 나눠 열 수 없습니다.
원금 인출은 허용된다는 점이 연금계좌와 다릅니다. 다만 3년을 못 채울 것 같으면 애초에 넣지 않는 편이 낫습니다.
만기 뒤가 더 중요하다
ISA 만기 자금을 연금계좌로 옮기면 추가 세액공제를 받습니다. 전환금액의 10% 또는 300만원 중 적은 금액이 공제 대상이 됩니다.
연금저축과 IRP의 기본 한도 900만원과 별개입니다. 이걸 합치면 한 해 공제 대상이 1,200만원까지 늘어납니다. 자세한 구조는 연금저축과 IRP 세액공제 글에 정리해 두었습니다.
ISA를 3년 굴리고 끝내는 것과, 만기 자금을 연금계좌로 넘기는 것은 결과가 꽤 다릅니다.
세 가지 혜택을 나란히 놓고 보면 제 눈에 가장 크게 들어온 건 67만 1천원이 아니라 한도 이월입니다. 67만원은 이자와 배당으로 500만원을 벌었을 때의 이야기라 앞에 조건이 붙습니다. 이월에는 조건이 없습니다. 계좌를 열어두기만 하면 안 넣은 해의 2,000만원이 그대로 남고 4년이면 1억원까지 쌓입니다. 저라면 ISA를 “지금 얼마를 넣을 수 있나”보다 “한도가 언제부터 쌓이기 시작하나”의 문제로 보겠습니다.
직접 확인하는 방법
이 글의 인용문과 계산식은 국가법령정보센터에서 그대로 옮긴 것입니다. 이 조문은 자주 개정됩니다. 제3항은 2025년 12월 23일에도 손질됐습니다.
가입 전에 조문 한 번 읽는 데 10분이면 충분합니다. 상품 설명서보다 짧습니다.
한도 400만원은 어느 쪽 금액인가요
비과세 한도 400만원은 넣을 수 있는 돈인가요, 번 돈인가요?
번 돈입니다. 조문은 ISA 안에서 생긴 이자소득과 배당소득의 합계에 대해 400만원(또는 200만원)까지 소득세를 매기지 않는다고 씁니다. 넣을 수 있는 돈의 한도는 따로 있고, 그쪽은 총납입한도 1억원입니다.
두 숫자가 재는 것이 달라서 자릿수도 다릅니다. 1억원을 넣어도 수익이 300만원이면 과세 대상은 0원이고, 2,000만원만 넣었어도 수익이 500만원이면 100만원이 9%로 넘어갑니다. 한도를 채웠는지와 비과세를 다 썼는지는 별개의 질문입니다.
차이 67만 1천원은 어디서 나온 건가요?
두 덩어리로 갈라집니다. 400만원이 통째로 비과세되면서 아낀 금액이 400만원 × 15.4% = 61만 6천원이고, 남은 100만원의 세율이 15.4%에서 9.9%로 5.5%포인트 내려가면서 아낀 금액이 100만원 × 5.5% = 5만 5천원입니다. 더하면 67만 1천원입니다.
비율로 보면 67만원 중 61만 6천원, 92%가 비과세 쪽에서 나옵니다. 9%라는 낮은 세율이 눈에 띄지만 금액을 만드는 것은 400만원 한도 쪽입니다. 수익이 400만원을 넘지 않는다면 9% 조항은 아예 쓰이지 않습니다.
가입만 해두면 한도가 매년 2,000만원씩 자동으로 쌓이나요?
쌓이는 것은 맞지만 상한이 있습니다. 조문의 계산식은 2천만원 × [1 + 경과 연수]이고, 경과 연수가 4년을 넘으면 4년으로 고정됩니다. 그래서 2천만원 × 5 = 1억원이 끝이고, 이 값이 총납입한도 1억원과 맞아떨어집니다.
한 푼도 넣지 않았다면 식에 넣을 값은 이렇게 움직입니다. 가입 첫해 2,000만원, 2년차 4,000만원, 3년차 6,000만원, 4년차 8,000만원, 5년차부터 1억원. 본문의 “3년차에 6,000만원”이 이 줄의 세 번째 값입니다. 그 뒤로는 계좌를 더 오래 비워둬도 늘지 않습니다.
만기 전환으로 300만원이면 세금 300만원을 깎아준다는 뜻인가요?
아닙니다. 300만원은 공제 대상이 되는 금액이지 돌려받는 세금이 아닙니다. 여기에 공제율을 곱해야 실제 금액이 나옵니다. 연금저축·IRP의 기본 한도 900만원에 이 300만원이 더해져 한 해 공제 대상이 1,200만원까지 늘어난다는 뜻입니다.
한도 자체에도 조건이 붙습니다. 전환금액의 10% 또는 300만원 중 적은 쪽이라서, ISA 만기 자금이 1,000만원이면 공제 대상은 100만원입니다. 300만원을 다 채우려면 3,000만원 이상을 옮겨야 합니다.
계좌를 고르기 전에 같이 볼 글
- 금융소득종합과세는 2천만원 초과분만 합산된다 (ISA 초과분이 합산되지 않는다는 말이 실제로 얼마를 아끼는 것인지)
- 예금자보호 한도 1억원은 종류별로 따로 붙는다 (ISA만 일반 예금과 합산돼 별도 한도를 못 받는 이유)
- 연 10% 적금 이자가 16만원에 그치는 이유 (비과세 한도를 논하기 전에, 이자에서 15.4%가 빠지는 자리를 먼저 본 글)
출처
- 법제처 국가법령정보센터 조세특례제한법 제91조의18 개인종합자산관리계좌에 대한 과세특례. 제3항 최종 개정 2025년 12월 23일 https://www.law.go.kr/법령/조세특례제한법
- 법제처 국가법령정보센터 소득세법 제129조 원천징수세율. 이자·배당소득 100분의 14 https://www.law.go.kr/법령/소득세법
이 글은 정보 제공을 목적으로 하며 특정 금융상품의 가입을 권유하지 않습니다. 본문의 조문은 2026년 8월 기준 국가법령정보센터에 게시된 조세특례제한법 제91조의18과 소득세법 제129조를 인용했으며, 세법은 개정될 수 있습니다. 개인의 소득 구조에 따라 실제 세액은 달라지므로 구체적인 사안은 세무 전문가나 국세청에 확인하시기 바랍니다.