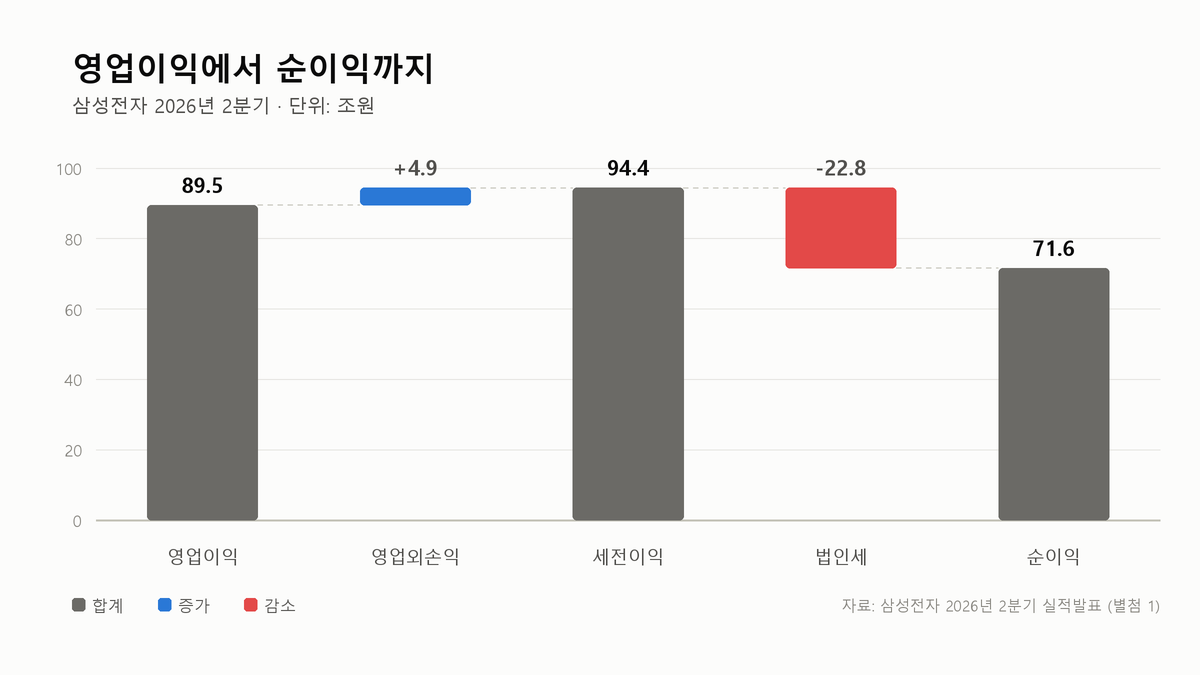
실적 시즌 헤드라인은 늘 영업이익으로 뽑힙니다. “삼성전자 2분기 영업이익 89.5조원”. 그런데 같은 자료 몇 줄 아래에는 순이익 71.6조원이 적혀 있습니다. 17.9조원이 비었습니다.
1년 전은 더 이상합니다. 2025년 2분기 삼성전자의 영업이익은 4.7조원이었고 순이익은 5.1조원이었습니다. 순이익이 더 많았습니다. 같은 회사의 같은 손익계산서인데 어떤 해는 줄고 어떤 해는 늘어납니다.
이 차이가 어디서 생기는지 알면 실적 뉴스에서 무엇을 봐야 할지가 정해집니다.
손익계산서는 계단처럼 내려간다
손익계산서는 매출에서 출발해 비용을 단계별로 빼면서 내려갑니다. 계단마다 이름이 붙는데, 그 이름들이 각각 다른 질문에 답합니다.
- 매출총이익은 매출에서 매출원가를 뺀 값입니다. 물건을 만들어 파는 행위 자체가 남는 장사인지 봅니다.
- 영업이익은 여기서 판관비를 더 뺍니다. 본업을 굴리고 나서도 남는지 봅니다.
- 세전이익은 본업 밖의 손익까지 합칩니다.
- 순이익은 마지막으로 법인세를 뺍니다. 주주 몫으로 실제 남는 돈입니다.
삼성전자의 2026년 2분기 숫자를 이 계단에 얹으면 이렇게 됩니다.
| 항목 | 금액(조원) | 매출 대비 |
|---|---|---|
| 매출액 | 171.5 | 100.0% |
| 매출원가 | 52.2 | 30.4% |
| 매출총이익 | 119.3 | 69.6% |
| 판매비와 관리비 | 29.8 | 17.4% |
| (그중 연구개발비) | 16.0 | 9.3% |
| 영업이익 | 89.5 | 52.2% |
| 기타영업외수익/비용 | -0.01 | |
| 지분법손익 | +0.2 | |
| 금융손익 | +4.7 | |
| 법인세차감전이익 | 94.4 | 55.1% |
| 법인세비용 | 22.8 | |
| 순이익 | 71.6 | 41.8% |
영업이익 89.5조원에서 순이익 71.6조원까지 내려오는 동안 두 번의 사건이 있습니다. 먼저 영업 외 손익이 4.9조원을 보태 세전이익이 94.4조원으로 올라갑니다. 그다음 법인세 22.8조원이 빠져나가면서 71.6조원이 됩니다.
영업이익 아래에서 벌어지는 일
금융손익
이자수익과 이자비용, 환율에 따른 외화 자산·부채의 평가 손익이 여기 들어갑니다. 반도체를 팔아서 번 돈은 아닙니다. 회사가 쌓아둔 돈이 스스로 버는 몫입니다.
2026년 2분기 삼성전자의 금융손익은 4.7조원입니다. 같은 자료의 재무상태를 보면 2분기 말 현금성 자산이 190조원인데 차입금은 22.4조원에 그칩니다. 빚보다 현금이 압도적으로 많으니 금리가 높을수록 이 항목이 불어납니다. 빚이 많은 회사라면 정확히 반대로 움직입니다. 금리가 자산 가격을 어떻게 밀고 당기는지는 채권에서 더 분명하게 드러납니다.
지분법손익
연결 대상은 아니지만 지분을 상당히 들고 있는 회사의 손익을, 지분율만큼 가져오는 항목입니다. 이번 분기엔 0.2조원이라 존재감이 없습니다. 다만 관계사 실적이 크게 출렁이는 회사에서는 이 한 줄이 순이익을 통째로 뒤집기도 합니다.
법인세
17.9조원 격차를 만든 주범입니다. 그런데 법인세는 세전이익에 법정세율을 곱해서 나오는 숫자가 아닙니다. 세액공제와 이월결손금, 해외 자회사가 낸 세금, 이연법인세 조정이 전부 반영됩니다. 그래서 실제 부담률인 유효세율은 분기마다 달라집니다.
작년에는 왜 순이익이 더 컸을까
| 구분 | 2025년 2분기 | 2026년 1분기 | 2026년 2분기 |
|---|---|---|---|
| 영업이익 | 4.7조 | 57.2조 | 89.5조 |
| 세전이익 | 5.8조 | 58.8조 | 94.4조 |
| 법인세비용 | 0.6조 | 11.6조 | 22.8조 |
| 유효세율 | 약 10% | 약 20% | 약 24% |
| 순이익 | 5.1조 | 47.2조 | 71.6조 |
| 순이익 − 영업이익 | +0.4조 | −10.0조 | −17.9조 |

답이 여기 있습니다. 2025년 2분기에는 영업이익 자체가 4.7조원으로 작았고 유효세율이 10% 수준이라 법인세가 0.6조원에 그쳤습니다. 반면 금융손익 0.9조원이 더해졌습니다. 빼는 쪽보다 더하는 쪽이 커서 순이익이 영업이익을 넘어섰습니다.
1년 만에 이익 규모가 커지자 유효세율이 24%까지 올라갔고, 금액으로는 22.8조원이 됐습니다. 이익이 커질수록 영업이익과 순이익의 간격은 벌어집니다. 실적이 나빠졌다는 신호로 읽으면 오독입니다. 그냥 산수입니다.
그래서 어느 숫자를 봐야 하나
둘 중 하나를 고르는 문제가 아닙니다. 용도가 다릅니다.
- 본업이 잘 돌아가는지 보려면 영업이익입니다. 이자수익이나 세금 같은 잡음이 섞이지 않아 사업 자체의 체력을 비교하기 좋습니다.
- 주주 몫을 보려면 순이익입니다. EPS와 PER, 배당 재원이 모두 여기서 나옵니다.
한 줄 더 있습니다. 표의 순이익 71.6조원 아래에는 지배기업 소유주 지분 순이익 71.3조원이 따로 적혀 있습니다. 자회사 이익 중 다른 주주에게 돌아갈 몫을 뺀 금액입니다. EPS는 이 71.3조원으로 계산합니다. 자회사가 많은 회사를 볼 때는 반드시 이 줄을 봐야 합니다.
EPS는 분자만으로 정해지지 않습니다. 순이익이 그대로여도 주식 수가 줄면 EPS는 올라갑니다. 2026년 3월 개정 상법이 자사주 소각을 1년 안에 하도록 의무로 만든 것이 이 분모에 직접 걸립니다.
저는 이 표를 만들고 나서 “순이익이 영업이익보다 크다”는 문장을 좋은 신호로 읽지 않게 됐습니다. 2025년 2분기가 정확히 그런 분기였는데, 본업이 잘 돌아가서가 아니라 영업이익이 4.7조원으로 작았고 유효세율이 10% 수준에 그쳤기 때문입니다. 1년 뒤 영업이익이 89.5조원이 되자 간격은 −17.9조원으로 벌어졌습니다. 두 숫자의 간격은 회사의 상태보다 이익의 크기를 따라갑니다. 저라면 간격의 방향보다 유효세율 줄을 먼저 보겠습니다.
이럴 때는 한 번 더 확인해야 합니다
- 순이익만 급증하고 영업이익은 제자리라면 자산 매각 차익 같은 일회성 요인을 의심해야 합니다. 다음 분기엔 사라집니다.
- 유효세율이 유난히 낮은 분기는 이연법인세 조정이나 세액공제가 몰린 경우가 많습니다. 그 분기 순이익만 보고 추세를 판단하면 어긋납니다.
- 이 자료는 외부감사인의 회계검토가 끝나기 전에 나온 잠정 실적입니다. 확정 수치는 반기보고서에서 달라질 수 있습니다.
직접 확인하는 방법
이 글의 숫자는 삼성전자가 배포한 실적발표 자료 12쪽 별첨 1에서 그대로 옮긴 것입니다. 상장사는 대부분 같은 형식의 자료를 IR 페이지에 올립니다.
- 회사 IR 페이지의 실적발표 자료에는 요약 손익계산서와 사업부문별 실적이 있습니다.
- 금융감독원 전자공시시스템(DART)의 분기·반기보고서에는 주석까지 포함된 확정 재무제표가 올라옵니다.
기사 요약본 대신 이 두 곳을 직접 열어보는 습관을 들이면, 헤드라인이 어느 줄을 뽑아 쓴 것인지 금방 보입니다. 영업이익과 순이익 사이의 짧은 몇 줄이 그 회사에 대해 생각보다 많은 것을 말해줍니다.
17.9조원이 빠져나간 자리
17.9조원은 어디로 사라진 건가요?
사라진 게 아니라 두 번 움직인 결과입니다. 영업이익 89.5조원에 영업 외 손익이 4.9조원 더해져 세전이익이 94.4조원이 되고, 거기서 법인세 22.8조원이 빠져 71.6조원이 됩니다. 더한 뒤 빼는 순서라 “한 항목이 18조를 가져갔다”가 아닙니다.
빼는 쪽이 압도적으로 큰 항목은 법인세 22.8조원 하나입니다. 금융손익 4.7조원과 지분법손익 0.2조원은 반대 방향으로 붙습니다.
유효세율이 10%에서 24%로 올랐는데 법인세율이 바뀐 건가요?
아닙니다. 유효세율은 세율표에 적힌 값이 아니라 세전이익 대비 실제로 계상된 법인세 비율입니다. 세액공제, 이월결손금, 해외 자회사가 낸 세금, 이연법인세 조정이 전부 여기에 섞입니다. 그래서 같은 회사도 분기마다 달라집니다.
2025년 2분기는 세전이익 5.8조원에 법인세 0.6조원이라 약 10%였고, 2026년 2분기는 세전이익 94.4조원에 22.8조원이라 약 24%였습니다. 세율이 오른 것이 아니라 공제로 깎이던 몫의 비중이 줄어든 것에 가깝습니다.
순이익 71.6조원과 지배기업 소유주 지분 71.3조원 중 어느 쪽이 내 몫인가요?
투자자 입장에서 보는 것은 지배기업 소유주 지분 순이익 71.3조원입니다. 71.6조원에는 자회사 이익 중 다른 주주에게 돌아갈 몫이 아직 섞여 있습니다. EPS는 71.3조원으로 계산합니다.
이번 분기는 차이가 0.3조원이라 작지만, 자회사 지분율이 낮은 회사일수록 이 간격이 벌어집니다. 자회사가 많은 회사를 볼 때 이 줄을 빼먹으면 주주 몫을 과대평가하게 됩니다.
매출총이익률이 69.6%면 대단히 좋은 회사 아닌가요?
단계를 봐야 합니다. 69.6%는 매출원가 30.4%만 뺀 값입니다. 여기서 판관비 17.4%를 더 빼야 영업이익률 52.2%가 되고, 세금까지 빼면 순이익률 41.8%입니다. 어느 계단의 숫자인지 모르고 회사끼리 비교하면 아무 뜻이 없습니다.
판관비 17.4% 안에는 연구개발비 9.3%가 들어 있습니다. 판관비가 크다고 반드시 방만한 것은 아니라는 뜻이라, 이 줄은 금액보다 무엇으로 채워져 있는지를 봐야 합니다.
숫자로 기업을 더 들여다보려면
- 배당수익률 8% 넘는 77종목, 대형주는 3개 (순이익에서 나오는 배당을 수익률로만 고르면 생기는 일)
- 6년 내내 배당을 늘린 종목은 18개였다 (이익이 아니라 배당의 연속성으로 걸러본 결과)
- 금융소득종합과세는 2천만원 초과분만 합산된다 (회사가 아니라 투자자 쪽에서 붙는 세금의 구조)
출처
- 삼성전자, 2026년 2분기 실적발표 (별첨 1: 경영실적 및 재무현황, 12쪽) 자료 원문
- 삼성전자 뉴스룸, 2026년 2분기 실적 발표 보도자료
- 금융감독원 전자공시시스템 DART에서 확정 재무제표를 확인할 수 있습니다.
이 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 본문의 수치는 삼성전자가 2026년 7월 공개한 2026년 2분기 잠정 실적 기준이며, 외부감사인의 검토 결과에 따라 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.