생활 재테크
예적금, 연금, 절세, 보험 등 생활 속 재테크 기본기를 정리합니다.
-
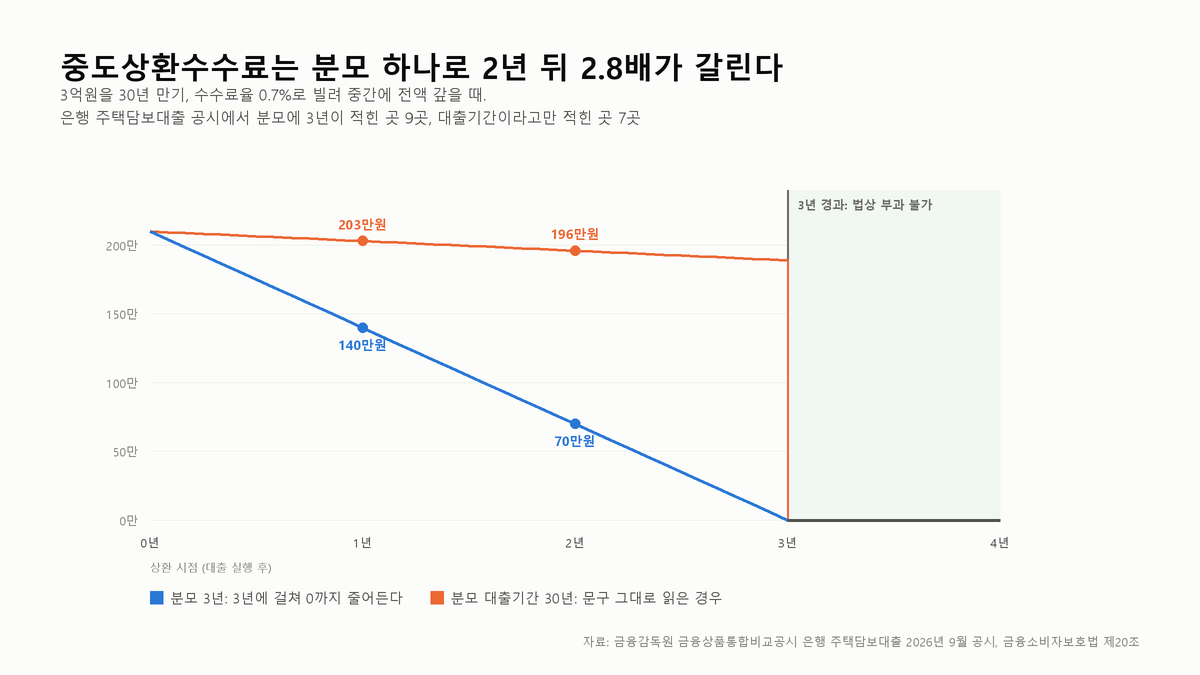
중도상환수수료는 산식의 분모가 3년인지에 따라 2년 뒤 2.8배가 갈린다
3억원을 2년 쓰고 갚을 때 분모가 3년인 산식은 70만원, 30년인 산식은 196만원입니다. 은행 7곳은 공시에 3년이 없습니다.
-
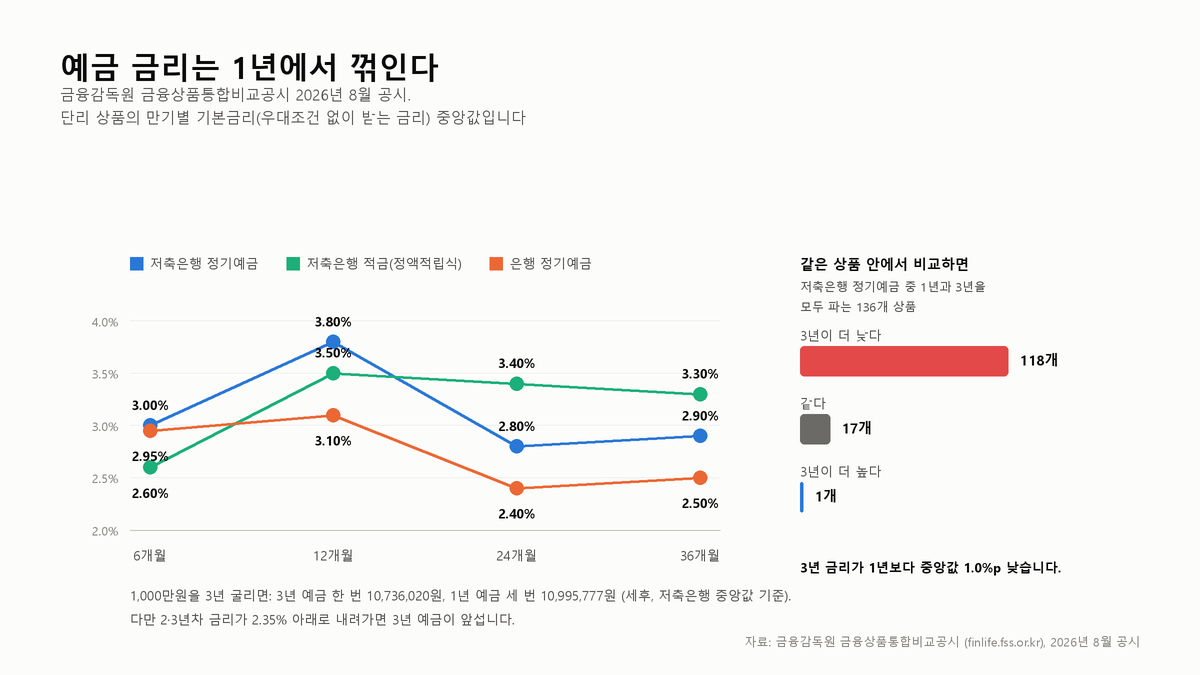
정기예금 금리는 1년이 가장 높고 3년은 오히려 낮다
저축은행 예금은 같은 상품 안에서도 3년 금리가 1년보다 낮았습니다. 1년짜리를 세 번 굴리면 1,000만원에 세후 26만원이 더 남습니다.
-

우대조건을 빼면 정기예금 금리 격차가 두 배로 벌어진다
저축은행 정기예금의 우대폭은 평균 0.02%p뿐이었습니다. 조건을 다 채워야 나오는 금리와 그냥 넣으면 나오는 금리를 나란히 놓고 비교해 온 셈입니다.
-
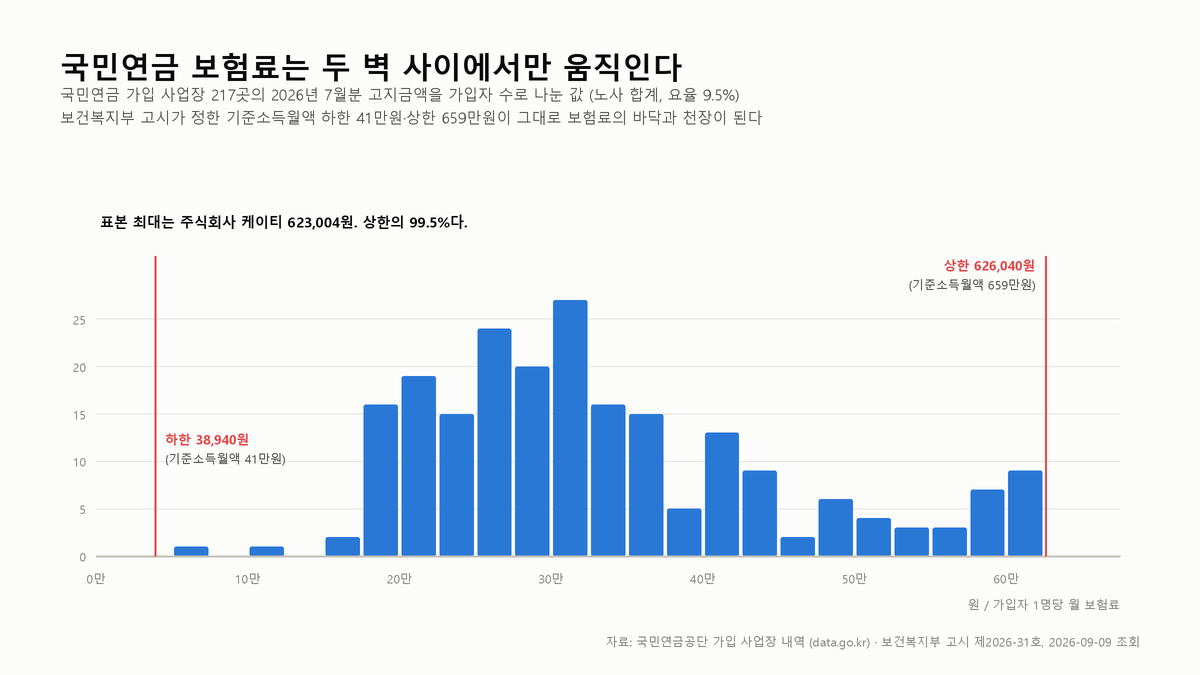
국민연금 보험료는 월급 659만원에서 멈춘다
천장은 월 626,040원입니다. 사업장 834곳의 고지금액을 가입자 수로 나눠 보니 그 금액에 걸려 멈춘 곳들이 원 단위까지 그대로 드러났습니다.
-
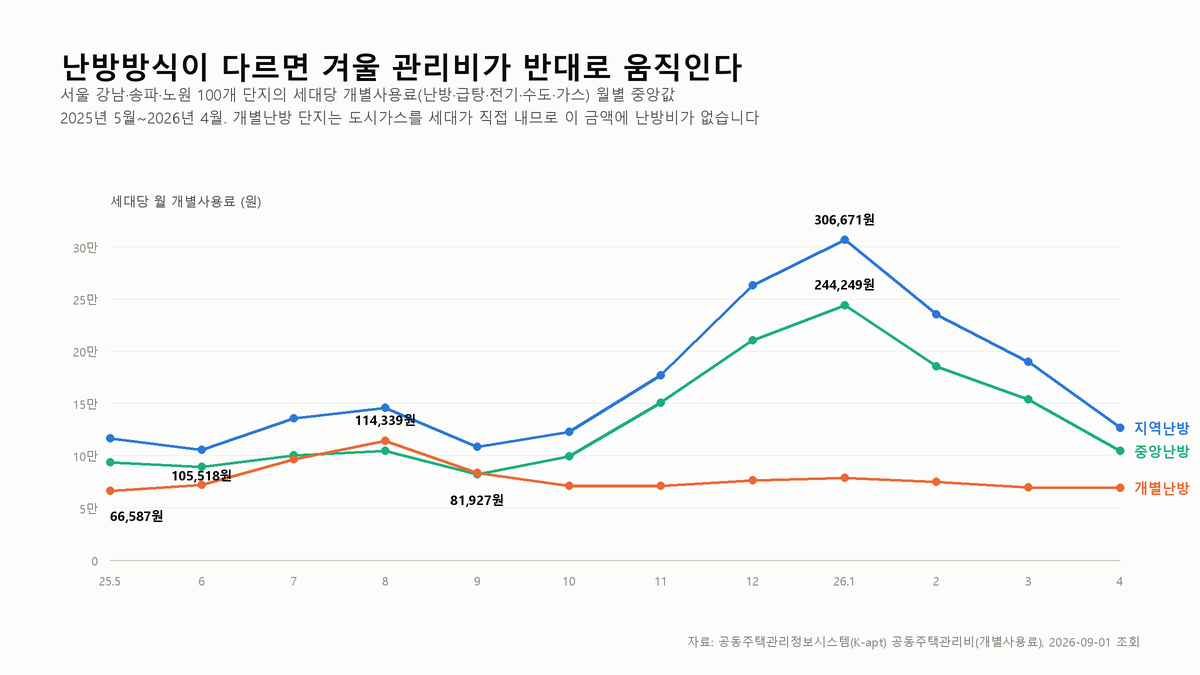
겨울 관리비, 난방방식이 가르는 3배 차이
개별난방 단지는 1월보다 8월 고지서가 더 비쌌습니다. 관리비에 난방비가 0원으로 잡히고, 여름 전기료가 연중 최고를 만들기 때문입니다.