생활 재테크
예적금, 연금, 절세, 보험 등 생활 속 재테크 기본기를 정리합니다.
-

예금자보호 한도 1억원은 종류별로 따로 붙는다
한 곳에 딱 1억원을 채우면 거기 붙은 이자는 보호 범위 밖으로 밀려납니다. 반대로 연금저축과 IRP는 일반 예금과 별도로 1억원씩 더 받습니다.
-
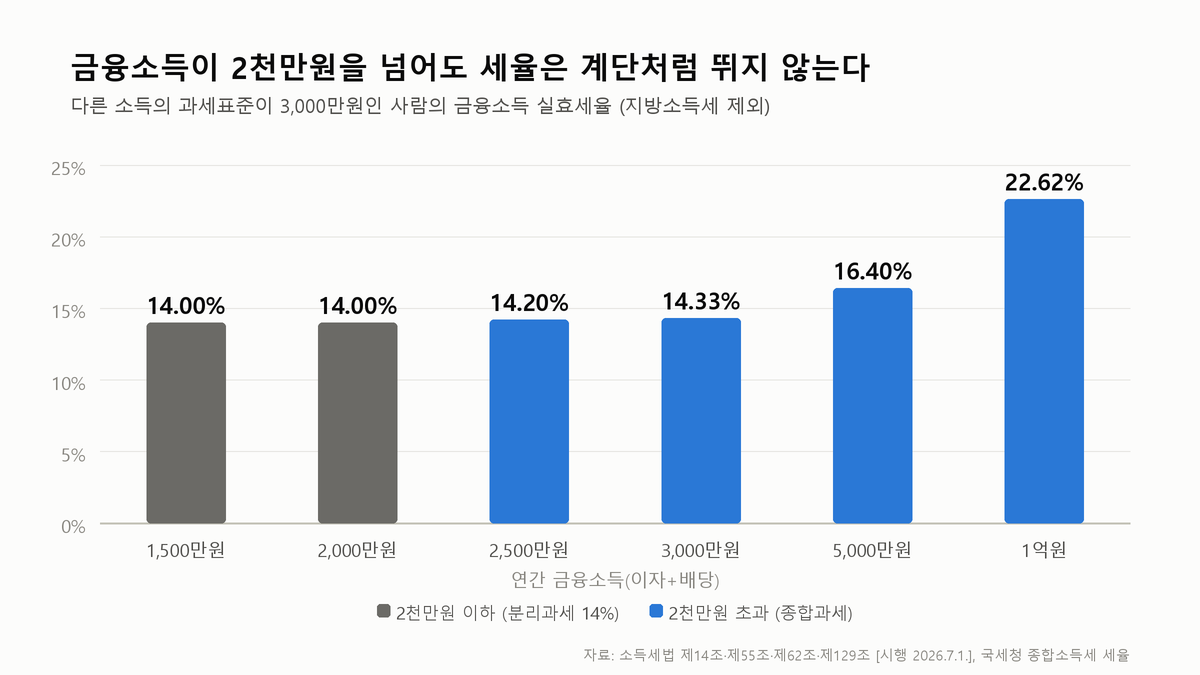
금융소득종합과세는 2천만원 초과분만 합산된다
2,000만원에서 2,500만원으로 넘어갈 때 실제로 더 내는 세금은 5만원이었습니다. 계단이 아니라 경사입니다. 다만 1억원이면 실효세율이 22.62%가 됩니다.
-
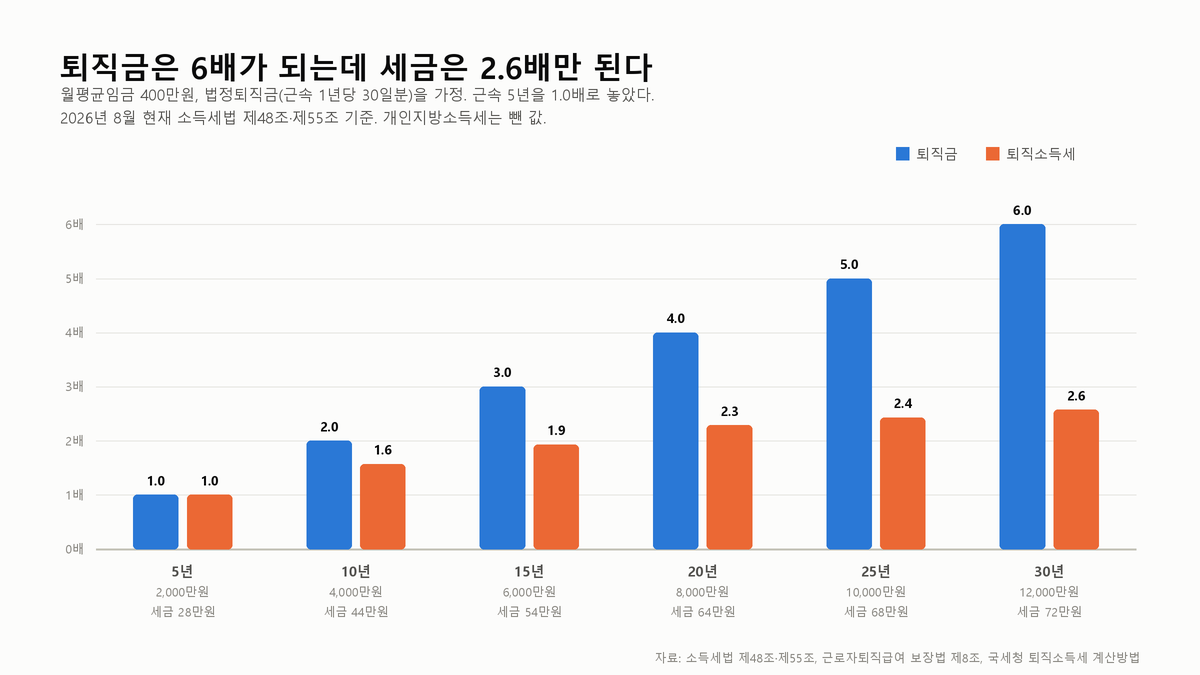
퇴직소득세는 왜 근속연수로 이렇게 갈릴까
3년 다닌 사람과 30년 다닌 사람의 세금이 60배 갈립니다. 금액을 근속연수로 나눈 뒤 다시 곱하는 환산급여 단계에서 벌어지는 일입니다.
-

ISA 계좌, 조문으로 확인한 세 가지 혜택
비과세 한도를 가르는 기준은 올해 소득이 아니라 가입일이 속한 해의 직전 과세기간 소득입니다. 조문에는 400만원과 200만원 두 줄로 적혀 있습니다.
-
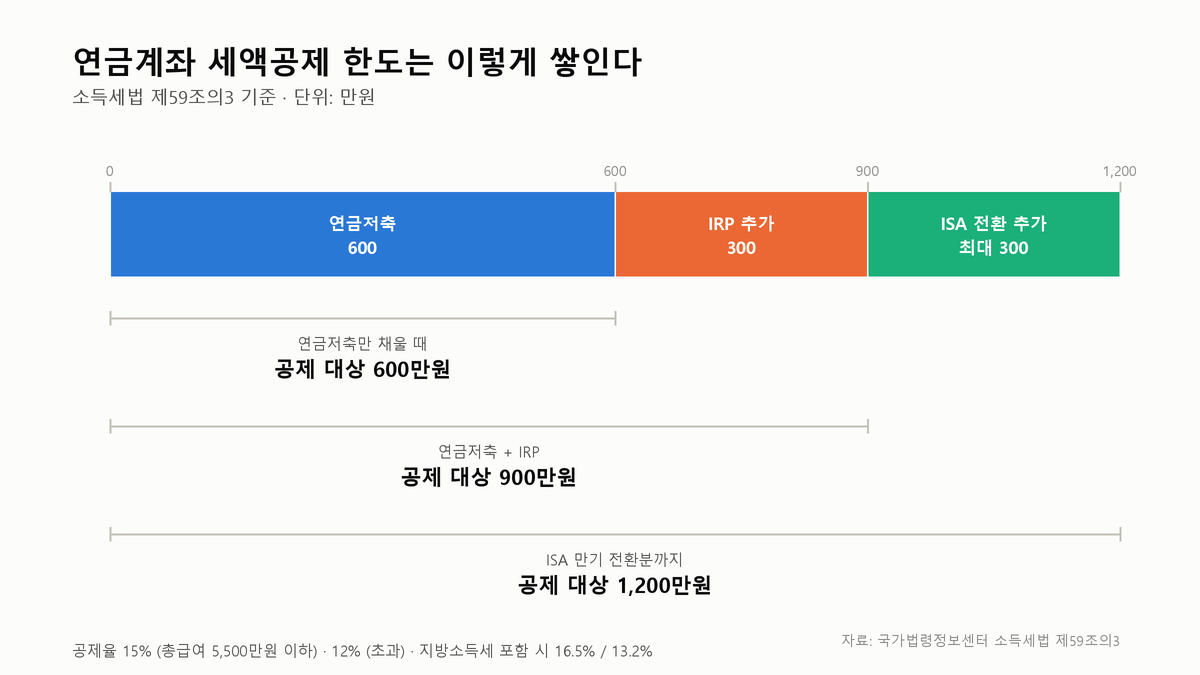
연금저축과 IRP 세액공제는 법에 15%로 적혀 있다
16.5%는 여기에 지방소득세가 얹힌 숫자입니다. 그리고 900만원 한도 안에서 연금저축으로 채울 수 있는 몫은 600만원까지입니다.