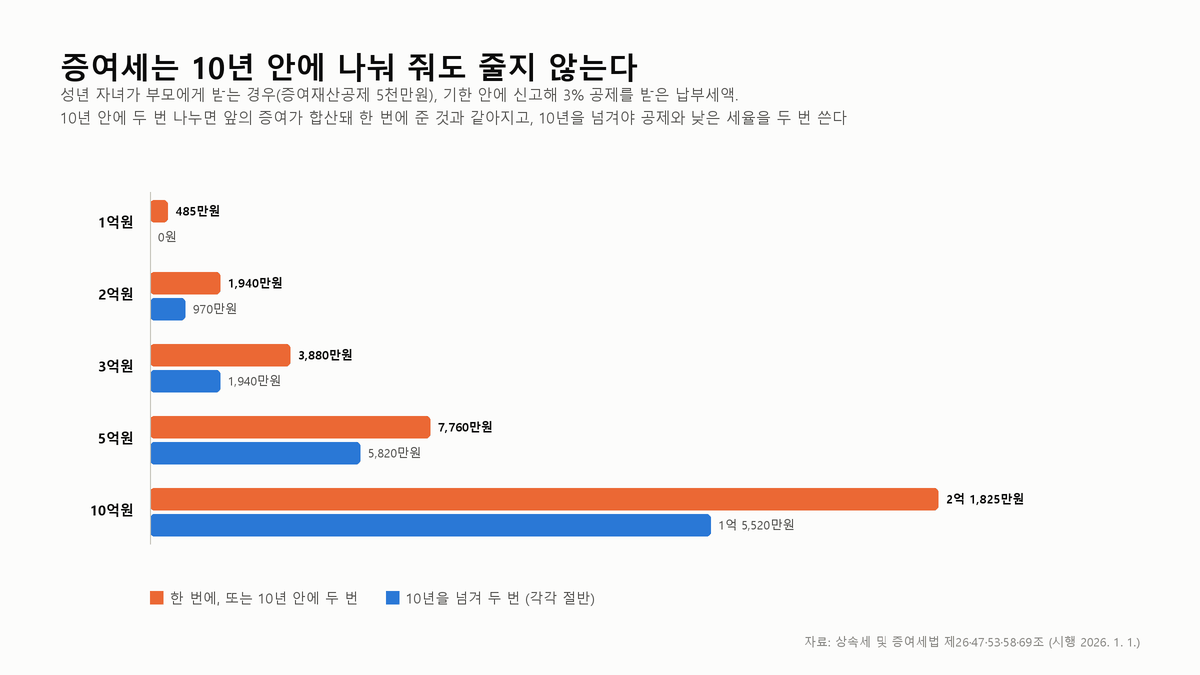
부모가 성년 자녀에게 3억원을 보태 주려 합니다. 한 번에 주면 증여세가 3,880만원입니다. 그러면 올해 1억5천만원, 몇 년 뒤 1억5천만원으로 나눠 주면 줄어들까요? 10년 안이라면 똑같이 3,880만원입니다. 10년을 넘겨 나눠야 1,940만원으로 절반이 됩니다.
증여세는 받은 사람이 냅니다. 받은 금액에서 증여재산공제를 빼고 남은 과세표준에 10~50% 세율을 매기고, 증여받은 달의 말일부터 3개월 안에 신고하면 3%를 깎아 줍니다. 이 셋이 어떻게 맞물리는지 상속세 및 증여세법 조문을 법제처 Open API로 받아 계산했습니다(시행 2026년 1월 1일 판, 2026년 9월 30일 현재 최신).
공제는 받는 사람 기준으로 10년에 한 번
제53조의 증여재산공제는 주는 사람과의 관계로 정해집니다. 배우자 6억원, 직계존속(부모·조부모) 5천만원(미성년자는 2천만원), 직계비속 5천만원, 그 밖의 친족 1천만원입니다. 그리고 받기 전 10년 안에 이미 공제받은 금액을 합쳐 이 한도를 넘지 못하게 합니다.
2024년에 생긴 제53조의2는 이것과 별개입니다. 혼인신고일 전후 2년 안이나 자녀 출생일부터 2년 안에 직계존속에게 받으면 1억원을 더 공제합니다. 혼인과 출산을 합쳐 평생 1억원이 한도입니다.
한 번에 주면 얼마인가
세율은 상속세 세율표(제26조)를 그대로 씁니다(제56조). 과세표준 1억원 이하 10%, 5억원 이하 20%, 10억원 이하 30%, 30억원 이하 40%, 그 위 50%입니다.
| 받은 금액 | 과세표준 | 산출세액 | 신고세액공제 3% | 납부세액 | 받은 금액 대비 |
|---|---|---|---|---|---|
| 5,000만원 | 0원 | 0원 | 0원 | 0원 | 0% |
| 1억원 | 5,000만원 | 500만원 | 15만원 | 485만원 | 4.85% |
| 1억5천만원 | 1억원 | 1,000만원 | 30만원 | 970만원 | 6.47% |
| 2억원 | 1억5천만원 | 2,000만원 | 60만원 | 1,940만원 | 9.70% |
| 3억원 | 2억5천만원 | 4,000만원 | 120만원 | 3,880만원 | 12.93% |
| 5억원 | 4억5천만원 | 8,000만원 | 240만원 | 7,760만원 | 15.52% |
| 10억원 | 9억5천만원 | 2억2,500만원 | 675만원 | 2억1,825만원 | 21.82% |
법 표는 구간마다 “1천만원 + (1억원을 초과하는 금액의 100분의 20)”처럼 쌓인 세액을 적는 방식입니다. 이 식에서 유도한 누진공제액(0, 1천만원, 6천만원, 1억6천만원, 4억6천만원)이 국세청 증여세 세액계산 흐름도의 누진공제액과 다섯 개 모두 같았고, 두 방식으로 계산한 산출세액도 모든 줄에서 일치했습니다.
10년 안에 나누면 합산해서 다시 계산한다
나눠 줘도 줄지 않는 이유는 두 조문에 있습니다. 제47조 제2항은 이번 증여일 전 10년 안에 같은 사람에게 받은 금액이 1천만원 이상이면 이번 증여에 더해서 세금을 계산하게 합니다. 증여자가 직계존속이면 그 배우자도 같은 사람으로 봅니다. 아버지에게 받고 몇 년 뒤 어머니에게 받아도 합산되며, 국세청 상속·증여 세금상식Ⅱ는 이것을 흔한 신고 실수로 꼽습니다. 대신 제58조가 앞선 증여 때 계산된 산출세액을 빼 줘서 같은 돈에 세금이 두 번 붙지는 않습니다.
3억원을 1억5천만원씩 두 번, 10년 안에 준 경우를 조문 순서대로 따라가면 이렇습니다.
| 첫 번째 증여 | 두 번째 증여(10년 안) | |
|---|---|---|
| 이번에 받은 금액 | 1억5천만원 | 1억5천만원 |
| 합산한 금액(제47조②) | 1억5천만원 | 3억원 |
| 증여재산공제(제53조) | 5,000만원 | 0원(10년 한도 소진) |
| 과세표준 | 1억원 | 2억5천만원 |
| 산출세액 | 1,000만원 | 4,000만원 |
| 앞선 산출세액 공제(제58조) | 1,000만원 | |
| 신고세액공제 3%(제69조②) | 30만원 | 90만원 |
| 납부세액 | 970만원 | 2,910만원 |
두 번째 계산은 결국 “3억원에 대한 세금에서 이미 계산한 세금을 뺀 값”입니다. 그러니 합계는 처음부터 3억원을 한 번에 준 세금과 같을 수밖에 없습니다. 제58조 제2항의 공제 한도는 이 경우 1,600만원이라 걸리지 않습니다. 1억·2억·5억·10억원도 두 번으로 나눠 똑같이 계산했고 전부 한 번에 준 것과 원 단위까지 같았습니다.
10년을 넘기면 반으로 줄어드는 곳도 있다
앞선 증여가 10년 밖으로 나가면 합산도 공제 한도 차감도 없어집니다. 공제 5천만원과 낮은 세율 구간을 두 번 쓰게 됩니다.
| 총액 | 한 번에 또는 10년 안에 두 번 | 10년을 넘겨 절반씩 두 번 | 차이 |
|---|---|---|---|
| 1억원 | 485만원 | 0원 | 485만원 |
| 2억원 | 1,940만원 | 970만원 | 970만원 |
| 3억원 | 3,880만원 | 1,940만원 | 1,940만원 |
| 5억원 | 7,760만원 | 5,820만원 | 1,940만원 |
| 10억원 | 2억1,825만원 | 1억5,520만원 | 6,305만원 |
1억원은 절반씩 5천만원이 모두 공제 안으로 들어가 세금이 0원이 됩니다. 2억원과 3억원은 딱 절반입니다. 5억원(25% 감소)과 10억원(29% 감소)은 줄어드는 비율이 작아지지만, 금액으로는 10억원이 6,305만원으로 가장 큽니다.
계산을 끝내고 보니 “나눠서 주라”는 조언은 반쪽짜리였습니다. 핵심은 횟수보다 간격입니다. 저라면 증여를 계획할 때 금액보다 먼저 첫 증여일을 달력에 적어 두겠습니다. 두 번째 증여가 그날로부터 10년 안에 들어가면 나눈 의미가 없고, 하루라도 지나면 3억원 기준으로 1,940만원이 갈립니다. 혼인·출산 공제를 쓸 수 있는 시기라면 3억원을 한 번에 줘도 공제가 1억5천만원이 되어 세금이 1,940만원으로 같아집니다.
현금이 아닌 재산이라면
위 계산은 모두 현금입니다. 부동산이나 주식은 증여일 현재의 시가로 평가합니다. 값이 오를 재산이라면 나중에 줄수록 평가액이 커지므로, 나누는 쪽의 세금이 위 표보다 불리해질 수 있습니다. 10년 안의 앞선 증여 내역은 홈택스의 증여세 결정정보 조회에서 확인할 수 있습니다. 손자녀에게 주면 30%가 할증되는 규정(제57조)도 있어 위 표를 그대로 쓸 수 없습니다.
나눠 주기 전에 다시 묻는 것
10년 안에 나눠 줬는데 왜 한 번에 준 것과 똑같나요?
두 번째 증여 때 10년 안의 앞선 금액을 다시 더해(제47조 제2항) 전체 3억원에 세금을 매긴 뒤, 첫 번째에 이미 낸 산출세액을 빼기(제58조) 때문입니다. 결국 “3억원에 대한 세금 − 이미 낸 세금”이라 합계가 3억원을 한 번에 준 3,880만원과 같아집니다.
숫자로 보면 첫 번째 970만원 + 두 번째 2,910만원 = 3,880만원입니다. 두 번째가 2,910만원인 것은 합산한 3억원의 산출세액 4,000만원에서 첫 번째 산출세액 1,000만원을 빼고 신고세액공제를 반영했기 때문입니다. 나눈 것이 아니라 한 덩어리를 두 번에 걸쳐 낸 셈입니다.
아버지에게 받고 어머니에게 따로 받으면 공제를 각각 받나요?
아닙니다. 증여자가 직계존속이면 그 배우자도 같은 사람으로 봅니다(제47조 제2항). 아버지에게 받고 어머니에게 받아도 10년 안이면 합산되고, 직계존속 공제 5천만원도 두 분을 합쳐 10년에 한 번입니다. 국세청이 가장 흔한 신고 실수로 꼽는 항목입니다.
조부모도 직계존속이라 같은 10년 한도 안에 들어갑니다. 다만 조부모가 부모를 건너뛰고 손자녀에게 바로 주면 세액이 30% 할증되는 별도 규정(제57조)이 있어 이 글의 표를 그대로 쓸 수 없습니다.
10년을 “넘긴다”는 것은 어느 날을 기준으로 하나요?
두 번째 증여일을 기준으로, 그날에서 과거로 10년 안에 첫 번째 증여가 있으면 합산입니다(제47조 제2항). 첫 증여일이 아니라 이번 증여일에서 거슬러 10년을 봅니다.
그래서 하루 차이로 갈립니다. 3억원이면 10년 안은 3,880만원, 10년을 하루라도 넘기면 1,940만원입니다. 첫 증여일을 달력에 적어 두라는 본문의 말이 이 때문입니다. 10년 안의 앞선 증여 내역은 홈택스 증여세 결정정보 조회에서 확인할 수 있습니다.
세금 계산 구조를 같이 볼 글
- 소득세율 35% 구간에 들어가도 실효세율은 17.5%다 (구간 세율과 실제로 내는 비율이 다른, 같은 누진 구조)
- 금융소득종합과세는 2천만원 초과분만 합산된다 (경계를 넘으면 전액이 아니라 넘은 만큼만 더해 계산하는 또 다른 세금)
- 퇴직소득세는 왜 근속연수로 이렇게 갈릴까 (같은 금액이라도 계산 구조가 세금을 가르는 사례)
출처
- 국가법령정보센터 상속세 및 증여세법 제26조·제47조·제53조·제53조의2·제55조·제56조·제58조·제69조. 시행 2026. 1. 1. (법률 제21219호). https://www.law.go.kr/법령/상속세및증여세법
- 국세청 증여세 세액계산 흐름도(세율·누진공제액). 2026년 9월 30일 조회. https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2340&cntntsId=7728
- 국세청 증여세 신고·납부 안내(신고세액공제 3%). 2026년 9월 30일 조회. https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2340&cntntsId=7730
- 국세청 상속·증여 세금상식Ⅱ(동일인 합산 사례). 2024년 6월 게시. https://www.nts.go.kr/nts/na/ntt/selectNttInfo.do?mi=40552&bbsId=50790&nttSn=1334788
이 글은 정보 제공을 목적으로 하며 세무 자문이 아닙니다. 본문의 공제액과 세율은 2026년 9월 30일 현재 시행 중인 상속세 및 증여세법(시행 2026. 1. 1.) 기준이며 이후 개정될 수 있습니다. 실제 세액은 재산 평가와 개별 사정에 따라 달라지므로 신고 전 국세청 홈택스나 세무 전문가에게 확인하시기 바랍니다.