전세 만기가 다가오면 집주인에게서 연락이 옵니다. 얼마를 올려 달라는 이야기입니다. 법에 5% 상한이 있다는 것은 알고 있는데, 그 상한이 언제 걸리는 것인지는 헷갈립니다. 그냥 재계약하면 자동으로 적용되는 걸까요.
국토교통부 실거래가 자료에는 전월세 계약마다 신규인지 갱신인지, 직전 계약의 보증금이 얼마였는지, 계약갱신요구권을 썼는지가 함께 들어 있습니다. 서울 25개 자치구의 연립·다세대 전월세 139,258건을 받아 갱신계약만 골라냈습니다.
무엇을 셌나
갱신계약은 38,527건이었고 그중 99.8%에 직전 보증금이 적혀 있었습니다. 여기서 직전 계약도 순수 전세였고 보증금이 5,000만원 이상인 18,716건만 남겼습니다. 반전세에서 전세로 바뀐 계약은 변동률이 왜곡되고, 보증금이 아주 작은 건에는 3만원이 2억 5천만원이 된 것 같은 기재 오류가 섞여 있었기 때문입니다.
18,716건의 보증금 변동률 중앙값은 +3.57%였습니다. 평균은 +3.28%로 비슷했습니다.
권리를 쓴 쪽과 안 쓴 쪽
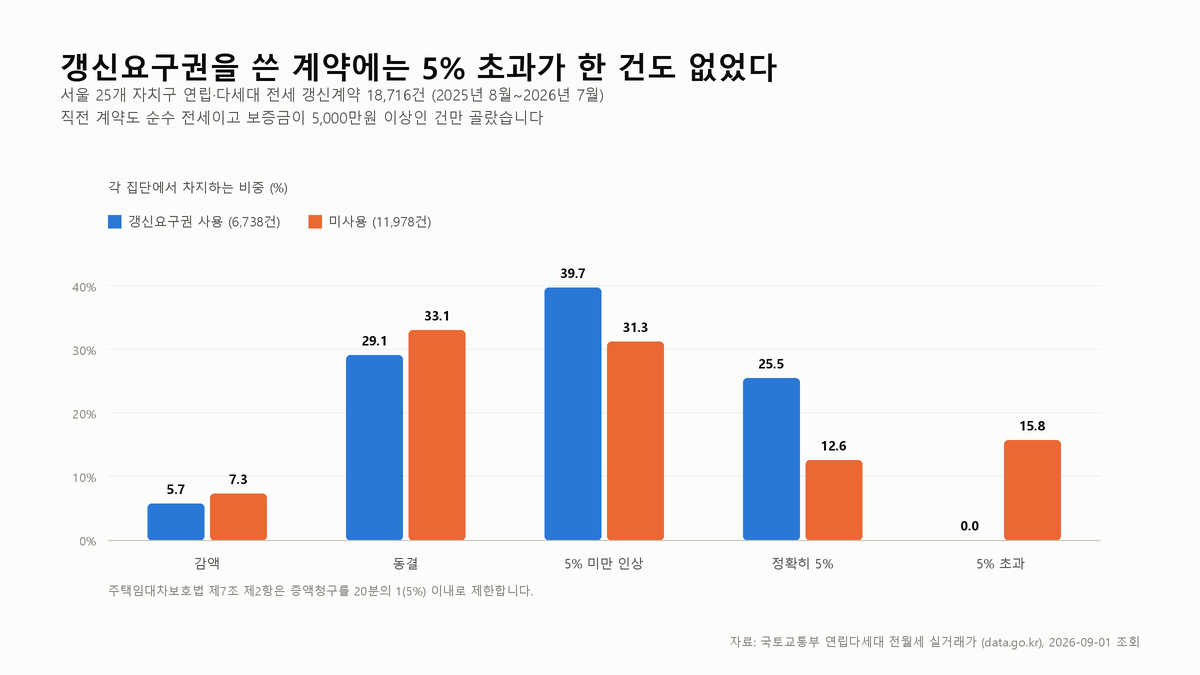
갱신요구권을 썼다고 기록된 계약이 6,738건, 쓰지 않은 계약이 11,978건이었습니다. 두 집단을 나눠 보니 결과가 갈렸습니다.
| 보증금 변동 | 갱신요구권 사용 (6,738건) | 미사용 (11,978건) |
|---|---|---|
| 감액 | 5.7% | 7.3% |
| 동결(변동 없음) | 29.1% | 33.1% |
| 5% 미만 인상 | 39.7% | 31.3% |
| 정확히 5% 인상 | 25.5% | 12.6% |
| 5% 초과 인상 | 0.0% | 15.8% |
갱신요구권을 쓴 6,738건 중 5%를 넘긴 계약은 한 건도 없었습니다. 반면 쓰지 않은 계약에서는 15.8%가 5%를 넘었습니다. 여덟 건 중 한 건 이상입니다.
정확히 5%로 딱 맞춘 계약의 비중도 다릅니다. 갱신요구권을 쓰면 25.5%가 상한에 붙고, 안 쓰면 12.6%입니다. 권리를 쓰는 순간 5%가 천장이 되고, 그 천장까지 올리는 집주인이 늘어납니다.
법은 이렇게 정하고 있다
차이가 나는 이유는 조문에 그대로 있습니다. 주택임대차보호법 제7조 제2항은 증액청구가 “약정한 차임이나 보증금의 20분의 1의 금액을 초과하지 못한다”고 정합니다. 20분의 1이 5%입니다.
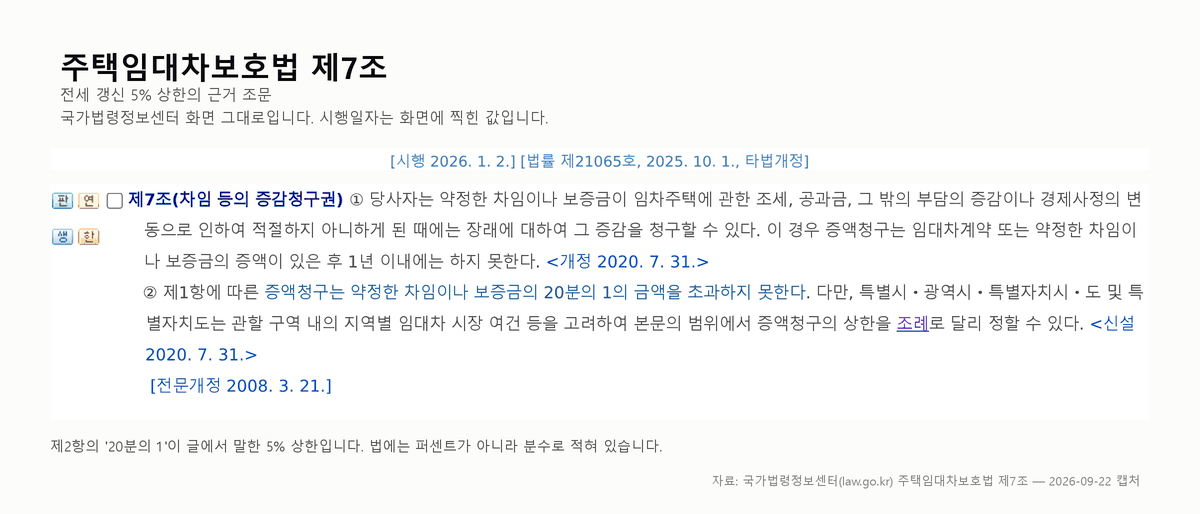 주택임대차보호법 제7조 [시행 2026. 1. 2.] [법률 제21065호, 2025. 10. 1., 타법개정] (국가법령정보센터)
그리고 제6조의3 제3항은 갱신되는 임대차가 전 임대차와 동일한 조건으로 다시 계약된 것으로 보되, 차임과 보증금은 제7조의 범위에서 증감할 수 있다고 합니다. 계약갱신요구권을 행사한 갱신에는 5% 상한이 붙는다는 뜻입니다.
그냥 서로 합의해서 다시 계약하는 것은 새 계약입니다. 이때는 상한이 없습니다. 데이터에서 15.8%가 5%를 넘긴 것도 위법이 아닙니다. 권리를 쓰지 않았기 때문입니다.
제6조의3 제2항은 이 권리를 1회에 한하여 행사할 수 있고, 갱신되는 임대차의 존속기간을 2년으로 본다고 정합니다. 한 번밖에 없는 카드입니다.
이 숫자의 한계
- 연립·다세대만 봤습니다. 아파트는 보증금대와 시장이 달라 비중이 다를 수 있습니다.
- 갱신요구권 사용 여부는 신고 항목입니다. 실제로 권리를 행사했는데 표시가 빠진 계약이 섞여 있을 수 있습니다.
- 재계약을 하지 못하고 나간 세입자는 이 자료에 없습니다. 갱신을 거절당한 경우는 여기 잡히지 않습니다.
- 시·도가 조례로 증액 상한을 5%보다 낮게 정할 수 있습니다(제7조 제2항 단서). 계약 전에 해당 지역 조례를 확인해야 합니다.
계산하기 전에는 5%를 넘긴 계약이 갱신요구권 사용 쪽에도 조금은 있을 줄 알았습니다. 신고 실수든 편법이든 몇 건은 나올 것 같았습니다. 6,738건에서 0건이라는 결과는 예상보다 훨씬 깨끗했습니다. 제도가 종이 위에만 있는 게 아니라는 뜻입니다.
다만 동결이 29.1%, 5% 미만 인상이 39.7%라는 줄도 같이 봐야 합니다. 갱신요구권을 쓴 계약의 3분의 2 이상이 애초에 5%까지 올리지 않았습니다. 저라면 만기 전에 이 두 숫자를 같이 놓고 협상하겠습니다. 5%는 상한이지 기준선이 아닙니다.
구간 비율과 중앙값이 어긋나 보일 때
감액과 동결을 합치면 3분의 1이 넘는데 중앙값이 +3.57%인 게 맞나요?
맞습니다. 갱신요구권을 쓴 쪽은 감액 5.7% + 동결 29.1% = 34.8%가 0 이하이고, 여기에 5% 미만 인상 39.7%를 더하면 74.5%가 됩니다. 한가운데인 50%번째 계약은 이 “5% 미만 인상” 구간 안에 들어갑니다. 미사용 쪽도 7.3% + 33.1% + 31.3% = 71.7%라 같은 구간입니다.
중앙값은 평균과 달리 큰 값 몇 건에 끌려가지 않습니다. 5%를 넘긴 계약이 미사용 쪽에 15.8% 있어도 중앙값은 움직이지 않습니다. +3.57%는 “보통의 계약이 이 정도 올랐다”는 뜻이지 “평균적으로 이만큼 걷혔다”가 아닙니다.
갱신요구권을 쓰면 정확히 5%가 25.5%로 두 배가 됩니다. 권리를 쓰면 오히려 손해인가요?
표를 한 칸만 보면 그렇게 읽힙니다. 두 칸을 같이 보면 달라집니다. 갱신요구권을 쓴 6,738건에서 가장 나쁜 결과가 5% 인상입니다. 쓰지 않은 11,978건에서는 15.8%가 그 선을 넘었고, 얼마나 넘었는지는 위로 열려 있습니다.
권리를 행사한다는 것은 평균을 낮추는 일이 아니라 최악을 5%로 잠그는 일입니다. 정확히 5%가 25.5%로 늘어나는 것은 그 대가입니다. 다만 나머지 74.5%는 여전히 5% 아래라, 권리를 쓴다고 자동으로 5%가 되는 것도 아닙니다.
동결 29.1%와 5% 미만 인상 39.7%는 겹치는 것 아닌가요?
겹치지 않습니다. 다섯 줄은 서로 배타적인 구간이고, 실제로 더해 보면 5.7 + 29.1 + 39.7 + 25.5 + 0.0 = 100.0%가 됩니다. “5% 미만 인상”은 0%를 넘고 5%에 못 미치는 계약만 셉니다. 보증금이 그대로인 계약은 동결 칸에 따로 있습니다.
미사용 쪽도 7.3 + 33.1 + 31.3 + 12.6 + 15.8 = 100.1%로, 0.1%는 각 줄을 소수점 한 자리로 반올림한 몫입니다.
제7조 제2항이 “차임이나 보증금”이라고 하는데, 월세 인상도 이 표에 들어 있나요?
들어 있지 않습니다. 조문은 차임과 보증금 양쪽에 20분의 1 상한을 걸지만, 이 글은 직전 계약도 이번 계약도 순수 전세인 건만 남겼습니다. 139,258건에서 갱신 38,527건을 고르고, 거기서 다시 18,716건까지 줄어든 이유가 그것입니다.
반전세나 월세 계약의 인상 실태는 이 표로 알 수 없습니다. 보증금과 월세가 함께 움직이면 어느 쪽이 얼마나 올랐는지를 한 숫자로 말할 수 없기 때문에 처음부터 빼고 셌습니다.
갱신 협상을 앞두고 있다면
- 갱신요구권 쓰면 5% 초과 0건, 안 쓰면 39% (같은 계산을 서울 아파트 59,560건으로 다시 한 결과. 분포가 상당히 다릅니다)
- 전세가율 80%를 넘는 서울 빌라는 어디에 몰려 있을까 (같은 연립·다세대 전월세 139,258건에서 보증금 회수 위험을 계산한 글)
- 다가구주택 전세, 내 앞에 몇 가구가 있나 (갱신 조건을 지켜도 보증금 순위가 뒤로 밀릴 수 있는 건물 유형)
내 전세 보증금으로 5% 상한선을 확인하려면 전월세 전환율 계산기를 쓰면 됩니다.
출처
- 국토교통부 연립다세대 전월세 실거래가 자료 (data.go.kr). 2025년 8월~2026년 7월 계약분 139,258건, 2026-09-01 조회 https://www.data.go.kr/data/15126473/openapi.do
- 국가법령정보센터 주택임대차보호법 제6조의3·제7조. 2026. 1. 2. 시행 https://www.law.go.kr/법령/주택임대차보호법
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문의 수치는 2025년 8월~2026년 7월 계약분 기준이며 이후 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.