미국 증시가 올해 몇 퍼센트 올랐다는 기사를 보고 내 계좌를 열어보면 숫자가 다릅니다. 더 좋을 때도 있고 나쁠 때도 있습니다. 수수료 탓을 하기에는 차이가 너무 큽니다. 사이에 환율이 끼어 있기 때문입니다.
한국은행 통계로 그 크기를 재봤습니다. 생각보다 훨씬 컸습니다.
원화 수익률은 곱셈이다
달러 자산을 원화로 사고팔면 두 가지가 동시에 움직입니다. 자산 가격과 환율입니다. 두 변화는 더해지지 않고 곱해집니다.
원화 수익률 = (1 + 달러 기준 수익률) × (1 + 환율 변화율) − 1
환율이 오르면 같은 달러가 더 많은 원화가 됩니다. 그래서 원/달러가 오르는 구간에는 수익이 부풀고, 내리는 구간에는 깎입니다. 얼마나 부풀고 깎이는지를 실제 숫자로 보겠습니다.
환율이 보태준 구간
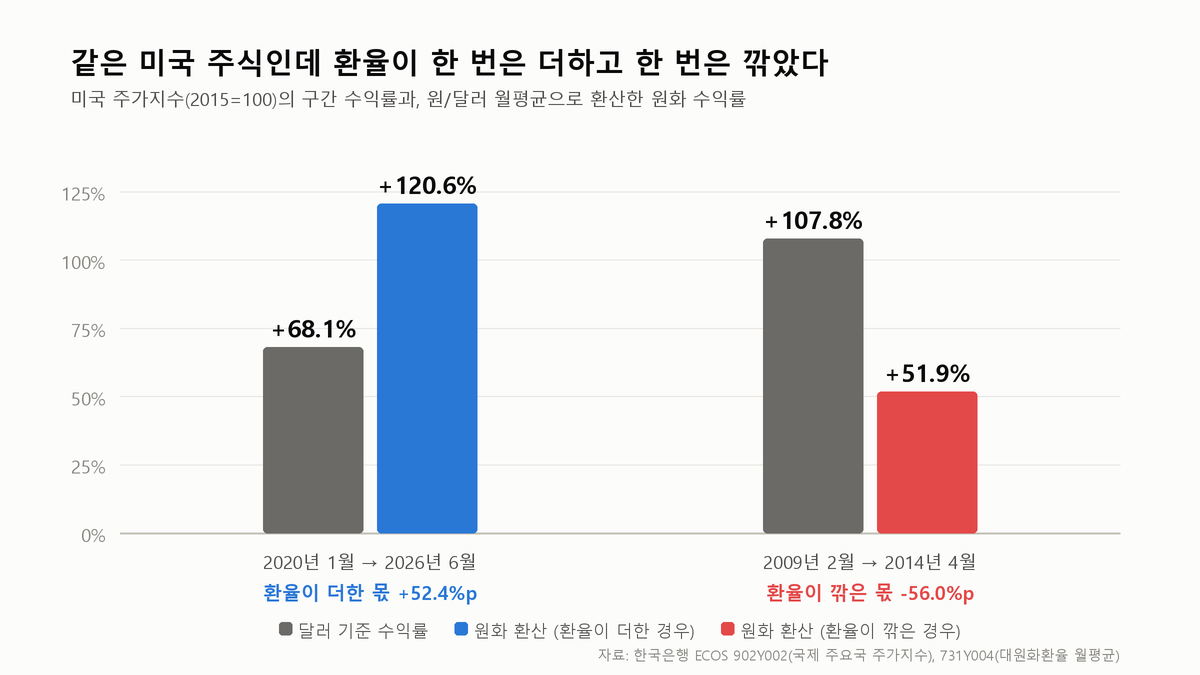
2020년 1월부터 2026년 6월까지입니다. 미국 주가지수는 130.9에서 220.1이 됐습니다. 달러 기준으로 68.1% 올랐습니다. 같은 기간 원/달러 월평균 환율은 1,164.28원에서 1,527.30원으로 31.2% 올랐습니다.
둘을 곱하면 원화 기준 120.6%입니다. 지수가 68.1% 오르는 동안 내 계좌는 120.6% 불어났다는 뜻입니다. 환율이 52.4%포인트를 얹어줬습니다.
환율이 깎아간 구간
거꾸로 간 시기도 있습니다. 2009년 2월부터 2014년 4월까지 미국 주가지수는 47.4에서 98.5로 107.8% 올랐습니다. 앞 구간보다 훨씬 좋은 성적입니다. 그런데 원/달러는 1,429.46원에서 1,044.55원으로 26.9% 내렸습니다.
곱하면 원화 기준 51.9%가 됩니다. 달러로 두 배 넘게 벌었는데 원화로는 절반 남짓입니다. 환율이 56.0%포인트를 가져갔습니다.
| 구간 | 미국 주가지수 | 달러 기준 | 원/달러 | 원화 환산 | 환율 기여 |
|---|---|---|---|---|---|
| 2020.1 → 2026.6 | 130.9 → 220.1 | +68.1% | +31.2% | +120.6% | +52.4%p |
| 2009.2 → 2014.4 | 47.4 → 98.5 | +107.8% | -26.9% | +51.9% | -56.0%p |
표에서 눈여겨볼 것은 순위입니다. 달러로 재면 두 번째 구간이 첫 번째보다 39.7%포인트 나았습니다. 원화로 재면 첫 번째가 두 번째보다 68.7%포인트 낫습니다. 좋고 나쁨이 통째로 뒤집혔습니다.
어느 환율을 썼는지 밝혀야 한다
한국은행 통계는 같은 달에 두 가지 환율을 줍니다. 그달의 평균인 평균자료와 마지막 영업일 값인 말일자료입니다. 위 계산은 평균자료를 썼습니다. 말일자료로 다시 계산하면 이렇게 나옵니다.
| 구간 | 평균 기준 환율 기여 | 말일 기준 환율 기여 |
|---|---|---|
| 2020.1 → 2026.6 | +52.4%p | +50.9%p |
| 2009.2 → 2014.4 | -56.0%p | -66.4%p |
방향은 같지만 크기가 다릅니다. 두 번째 구간은 10.4%포인트나 벌어집니다. 어느 쪽이 옳다기보다, 어느 쪽을 썼는지 밝히지 않은 수익률 비교는 믿을 수 없다는 뜻입니다.
어느 자로 쟀는지를 밝혀야 하는 건 환율만의 일이 아닙니다. 같은 회사의 같은 분기도 영업이익으로 재느냐 당기순이익으로 재느냐에 따라 18조원이 갈립니다.
그래서 환헤지가 정답인가
환헤지형 상품은 환율 변동을 없애려 하고, 환노출형은 그대로 받습니다. 위 숫자만 보면 답이 정해진 것 같지만 그렇지 않습니다. 첫 번째 구간에서는 환노출이, 두 번째 구간에서는 환헤지가 좋았습니다. 어느 구간에 들어갈지는 들어가기 전에 알 수 없습니다.
환헤지에는 비용도 붙습니다. 이 글의 계산에는 그 비용이 들어 있지 않습니다. 환헤지형의 실제 성과는 위 표의 달러 기준 수익률보다 낮게 나옵니다. 얼마나 낮은지는 상품마다 다르므로 각 상품의 자료를 확인해야 합니다.
이 계산의 한계
- 주가지수는 가격만 반영합니다. 배당은 들어 있지 않으므로 실제 투자 성과와 다릅니다
- 매매수수료, 환전 수수료, 세금이 빠져 있습니다
- 한 번에 넣고 한 번에 뺀 경우입니다. 나눠서 사면 환율도 나눠서 반영되어 결과가 달라집니다
- 두 구간은 환율 방향이 뚜렷했던 때를 골라 대비시킨 것입니다. 모든 구간이 이렇게 갈리지는 않습니다
무엇을 보면 되나
저는 이 표를 만들고 나서 해외 자산 비중을 볼 때 환율을 따로 떼어 보게 됐습니다. 달러 자산을 산다는 것은 그 자산과 달러를 함께 사는 일입니다. 자산은 고르면서 통화는 안 고르는 경우가 많은데, 위 숫자를 보면 통화 쪽이 더 크게 움직인 구간도 있었습니다. 어느 쪽이 유리할지 맞히려 하기보다, 내 자산에서 원화가 아닌 것이 몇 퍼센트인지를 알고 있는 편이 낫다고 생각합니다.
확인할 순서는 이렇습니다.
- 내가 가진 상품이 환헤지형인지 환노출형인지 확인한다. 상품명 끝의 표기로 구분되는 경우가 많다
- 수익률을 볼 때 달러 기준인지 원화 기준인지 확인한다
- 전체 자산에서 원화가 아닌 자산의 비중을 계산해 둔다
- 환헤지형이라면 그 비용이 자료 어디에 적혀 있는지 찾아 둔다
퍼센트와 퍼센트포인트가 갈리는 곳
환율은 31.2% 올랐는데 왜 기여가 52.4%포인트인가요?
두 변화가 더해지지 않고 곱해지기 때문입니다. 더하는 계산이라면 68.1 + 31.2 = 99.3%여야 하는데, 실제로는 1.681 × 1.312 = 약 120.6%입니다. 차이 21.2%포인트는 오른 자산에 오른 환율이 한 번 더 곱해진 몫입니다(0.681 × 0.312 = 21.2%p).
그래서 표의 “환율 기여” 열은 원화 수익률에서 달러 수익률을 뺀 값이지, 환율 혼자 만든 몫이 아닙니다. 순수하게 환율만 움직인 부분은 31.2%포인트이고 나머지는 둘이 함께 오른 결과입니다. 곱셈은 원인별로 깔끔하게 나눠지지 않습니다.
자산이 크게 오른 구간일수록 이 교차 몫도 커집니다. 환율이 같은 31.2%를 움직여도 자산이 제자리였다면 기여는 31.2%포인트에 그쳤을 것입니다.
달러로 107.8% 벌었는데 원화로 51.9%면 손해를 본 건가요?
손해는 아닙니다. 원화로도 51.9% 벌었습니다. 문제는 금액이 아니라 순위입니다.
달러로 재면 두 번째 구간이 첫 번째보다 39.7%포인트 낫습니다(107.8 − 68.1). 원화로 재면 첫 번째가 두 번째보다 68.7%포인트 낫습니다(120.6 − 51.9). 같은 두 구간인데 좋고 나쁨이 통째로 뒤집힙니다.
그래서 “미국 증시가 몇 % 올랐다”는 기사와 내 계좌 숫자를 바로 견주면 안 됩니다. 두 숫자는 다른 통화로 잰 값입니다.
평균 환율과 말일 환율이 첫 구간은 1.5%포인트 차이인데 두 번째는 왜 10.4%포인트나 벌어지나요?
두 통계가 무엇을 재는지가 다르기 때문입니다. 평균자료는 그달 전체의 평균이고 말일자료는 마지막 영업일 하루의 값입니다. 시작 달이나 끝 달에 환율이 월중에 크게 움직였다면 두 값이 벌어집니다.
두 번째 구간의 시작이 2009년 2월입니다. 환율이 심하게 흔들리던 시기라 한 달 평균과 그달 마지막 날이 같을 이유가 없습니다.
핵심은 어느 쪽이 옳으냐가 아닙니다. 같은 구간·같은 자산인데 쓰는 환율에 따라 결론이 10%포인트 넘게 달라진다는 것입니다. 어느 환율을 썼는지 밝히지 않은 수익률 비교는 믿을 수 없습니다.
표를 보면 환헤지가 나아 보이는데, 환헤지형을 고르면 되나요?
표가 그 답을 주지 않습니다. 첫 번째 구간에서는 환노출이, 두 번째 구간에서는 환헤지가 좋았습니다. 어느 구간에 들어갈지는 들어가기 전에 알 수 없습니다.
그리고 이 계산에는 환헤지 비용이 들어 있지 않습니다. 표의 “달러 기준” 열은 비용을 빼기 전 숫자라, 실제 환헤지형 상품의 성과는 그보다 낮게 나옵니다. 얼마나 낮은지는 상품마다 달라 각 상품 자료에서 확인해야 합니다.
배당도 빠져 있습니다. 여기 쓴 주가지수는 가격만 반영합니다.
수익률을 흔드는 다른 변수들
- 영업이익과 당기순이익은 왜 다를까: 삼성전자의 사라진 18조 (어느 자로 쟀는지에 따라 같은 분기가 달라지는 또 다른 사례)
- 실질금리로 보면 예금 이자는 자주 마이너스였다 (명목 수익률에서 물가와 세금을 빼면 남는 것)
- 금리가 오르면 왜 채권 가격이 떨어질까 (같은 자산이 통화가 아니라 금리로 흔들리는 구조)
출처
- 한국은행 ECOS 902Y002 국제 주요국 주가지수(미국, 2015=100) https://ecos.bok.or.kr/
- 한국은행 ECOS 731Y004 주요국 통화의 대원화환율(원/미국달러 매매기준율, 월평균) https://ecos.bok.or.kr/
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문의 수치는 2026년 6월까지의 한국은행 통계 기준이며 이후 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.