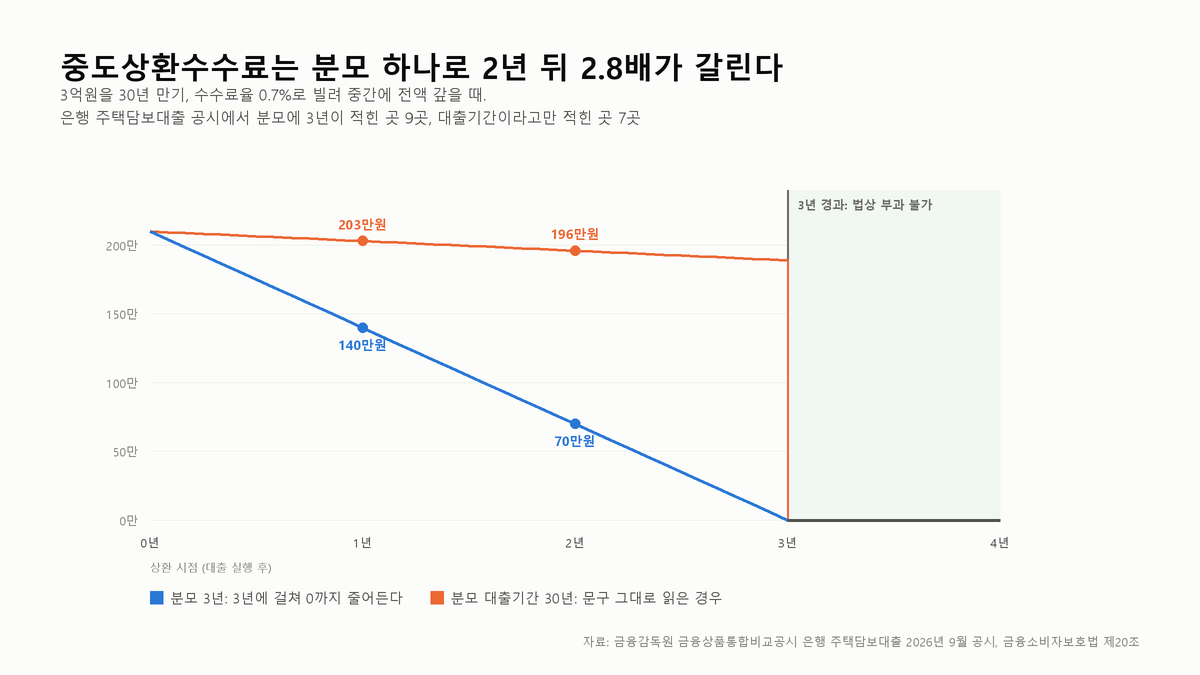
대출을 3년 안에 갚으면 중도상환수수료를 냅니다. 은행 설명은 대개 “남은 기간에 비례해 줄어든다”는 한 줄입니다. 그런데 무엇에 대한 남은 기간인지가 은행마다 공시 문구에서 다르게 적혀 있습니다.
금융감독원 금융상품통합비교공시에서 은행 주택담보대출의 수수료 산식을 전부 받아 읽었습니다. 수수료를 받는 16개 은행 가운데 9곳은 산식의 분모를 3년으로 적었고, 7곳은 “대출기간”이라고만 적었습니다. 문구 그대로 계산하면 같은 요율이라도 2년 뒤 수수료가 2.8배 차이 납니다.
3년이라는 선은 법이 긋는다
금융소비자 보호에 관한 법률 제20조 제1항 제4호 나목은 중도상환수수료를 원칙적으로 금지하고 예외를 셋만 둡니다. 첫 번째 예외가 이것입니다.
1) 대출계약이 성립한 날부터 3년 이내에 상환하는 경우
그래서 3년이 지나면 산식이 어떻든 0원입니다. 법이 정하는 것은 여기까지이고, 3년 안에서 수수료가 어떤 속도로 줄어드는지는 은행 약정이 정합니다. 그 속도를 가르는 것이 산식의 분모입니다.
공시 산식은 두 가지로 적혀 있다
공시의 중도상환수수료 칸에는 은행마다 산식이 문장으로 들어 있습니다. 두 은행의 문구를 그대로 옮기면 이렇습니다.
국민은행: 중도상환금액 × 0.55% × (대출잔여일수 ÷ 3년)
신한은행: 중도상환대출금 × 중도상환해약금률(고정금리 0.59%, 변동금리 0.59%) × (대출잔여일수 / 대출기간)
앞의 것은 3년짜리 시계에서 남은 날을 셉니다. 뒤의 것은 30년 대출이라면 30년 가운데 남은 날을 세는 것으로 읽힙니다. 분모에 “3년”이 들어 있는지, 또는 “대출기간이 3년을 초과하면 3년”, “최장 3년” 같은 단서가 붙어 있는지로 은행을 나눴습니다.
| 은행 | 산식의 분모 | 수수료율 |
|---|---|---|
| 국민은행 | 3년 | 0.55~0.75% |
| 농협은행 | 3년 | 0.63~0.93% |
| 하나은행 | 3년 | 0.65~0.78% |
| 아이엠뱅크 | 3년 | 0.51~0.65% |
| 부산은행 | 3년 | 0.66~1.0% |
| 전북은행 | 3년 | 0.63~0.76% |
| 한국산업은행 | 3년 | 0.9~1.2% |
| 한국스탠다드차타드은행 | 3년 | 0.4% |
| 케이뱅크 | 3년 | 0.58% |
| 우리은행 | 대출기간 | 0.71~0.95% |
| 신한은행 | 대출기간 | 0.59% |
| 중소기업은행 | 대출기간 | 0.61~0.74% |
| 경남은행 | 대출기간 | 0.61% |
| 광주은행 | 대출기간 | 0.48% |
| 수협은행 | 대출기간 | 0.62% |
| 제주은행 | 대출기간 | 1.3% |
| 카카오뱅크 | 없음 | 없음 |
이 표가 말하는 것은 공시 문구에 무엇이 적혀 있는가까지입니다. “대출기간”만 적힌 7곳이 실제 약정에서 30년 전체를 분모로 쓰는지, 약정서에는 3년 단서가 따로 있는지는 공시만으로 알 수 없습니다. 제주은행·경남은행은 같은 칸에 “3년 경과 시 면제”를 따로 적었지만, 그것은 법의 3년 선을 옮겨 적은 것이지 분모에 대한 말이 아닙니다.
문구대로 계산하면 2년째부터 크게 벌어진다
3억원을 30년 만기로 빌리고 수수료율을 0.7%로 두고 전액을 갚는 경우입니다. 0.7%는 16개 은행의 최고 요율을 늘어놓았을 때 가운데 절반(0.61~0.93%) 안에 드는 둥근 값으로 골랐습니다. 수수료 최대치는 3억원 × 0.7% = 210만원이고, 여기에 (남은 기간 ÷ 분모)를 곱합니다.
| 상환 시점 | 분모 3년 | 분모 대출기간 30년 | 차이 |
|---|---|---|---|
| 6개월 | 1,750,000원 | 2,065,000원 | 1.2배 |
| 1년 | 1,400,000원 | 2,030,000원 | 1.4배 |
| 2년 | 700,000원 | 1,960,000원 | 2.8배 |
| 2년 6개월 | 350,000원 | 1,925,000원 | 5.5배 |
| 2년 11개월 | 58,333원 | 1,895,833원 | 32.5배 |
| 3년 | 0원 | 0원 |
분모가 3년이면 수수료는 한 달에 약 5만 8천원씩 곧게 줄어 3년에 0이 됩니다. 분모가 30년이면 한 달에 5,833원씩, 열 배 느리게 줍니다. 30년 가운데 3년은 10%라서 남은 기간 비율이 0.9 아래로 내려갈 일이 없고, 수수료가 거의 제자리에 있다가 3년 되는 날 한 번에 사라집니다.
표를 만들고 나서 은행 이름보다 “분모”라는 단어 하나를 먼저 보게 됐습니다. 요율은 0.59%와 0.75%처럼 조금씩 다를 뿐이지만, 분모가 다르면 2년째에 세 배 가까이 벌어집니다. 저라면 대출을 고를 때 요율을 비교하기 전에 약정서의 수수료 조항에서 “3년”이라는 글자가 분모 자리에 있는지부터 찾겠습니다. 없으면 창구에서 “30년 대출이면 분모가 30년인가요, 3년인가요”라고 한 문장으로 물어보면 됩니다.
전세자금대출은 받지 않는 곳이 많다
같은 공시의 은행 전세자금대출 41건도 같은 기준으로 나눴습니다. 17개 은행 가운데 5곳은 수수료가 없습니다(경남·광주·카카오뱅크·케이뱅크·토스뱅크). 나머지는 분모에 3년이 적힌 곳 6곳, “대출기간”만 적힌 곳 6곳으로 반씩 갈립니다.
전세대출은 만기가 보통 2년이라 분모 문제가 작습니다. 대출기간이 3년보다 짧으면 두 산식이 같아지기 때문입니다. 대신 요율 차이가 큽니다. 수협은행은 0.02%, 전북은행은 0.04~0.27%, 제주은행은 0.9%입니다.
이 공시로는 알 수 없는 것
- 실제 약정의 분모. 공시는 은행이 제출한 요약 문장입니다. 약정서와 다를 수 있고, 다르면 약정서가 우선합니다.
- 면제 조건. 한국스탠다드차타드은행은 “매년 대출잔액의 10%까지 면제”를 적었습니다. 이런 조건을 공시에 적지 않은 은행도 있을 수 있습니다.
- 저축은행·보험사. 이 글은 은행만 봤습니다. 2금융권의 산식은 따로 확인해야 합니다.
- 일부만 갚는 경우. 표는 전액 상환입니다. 일부 상환이면 갚은 금액에 비례해 줄어듭니다.
중도상환수수료를 계산할 때 자주 묻는 것
3년만 채우면 무조건 이득인가요?
아닙니다. 기다리는 동안 이자를 냅니다. 3억원에 금리 4%면 한 달 이자가 100만원입니다. 분모가 3년인 산식이면 수수료는 한 달에 약 5만 8천원씩만 줄기 때문에, 갚을 돈이 이미 있다면 기다리는 쪽이 거의 항상 손해입니다.
분모가 30년인 산식이면 사정이 다릅니다. 수수료가 거의 줄지 않다가 3년에 190만원 안팎이 한 번에 없어지므로, 3년까지 두세 달 남았다면 그 두세 달 이자(여윳돈을 예금에 넣어 둔다면 예금·대출 금리 차이만큼)와 190만원을 견주어 볼 만합니다.
갈아타기(대환)를 하면 3년이 다시 시작되나요?
조문의 기준은 “대출계약이 성립한 날”입니다. 다른 은행으로 갈아타면 새 계약이 성립하므로 새 대출의 3년이 0부터 다시 돕니다. 2년 만에 갈아탔다가 1년 뒤 다시 갈아타려 하면 새 대출의 수수료를 처음부터 물게 됩니다.
요율이 가장 낮은 은행이 수수료도 가장 낮나요?
문구대로라면 아닐 수 있습니다. 2년 시점에 3억원을 갚는다고 하면, 요율 0.75%에 분모 3년인 산식은 3억 × 0.75% × 1/3 = 75만원입니다. 요율 0.59%에 분모 30년인 산식은 3억 × 0.59% × 28/30 = 165만 2천원입니다. 요율이 낮은 쪽이 두 배 넘게 비쌉니다. 요율만 나란히 놓은 비교표를 볼 때 조심할 지점입니다.
대출금리 자체가 기준금리를 얼마나 따라가는지는 기준금리를 1%p 내렸는데 대출금리는 왜 안 내렸나에 계산해 두었습니다. 갈아타기를 고민한다면 수수료와 함께 볼 숫자입니다.
출처
- 금융감독원 – 금융상품통합비교공시 은행 주택담보대출 34건·전세자금대출 41건 (2026년 9월 공시) – 2026년 9월 22일 조회 https://finlife.fss.or.kr/
- 국가법령정보센터 – 금융소비자 보호에 관한 법률 제20조 제1항 제4호 나목 – 시행 2026. 1. 2. https://www.law.go.kr/법령/금융소비자보호에관한법률
이 글은 정보 제공을 목적으로 하며 금융 자문이 아닙니다. 본문의 수치는 2026년 9월 금융상품통합비교공시 기준이며 이후 바뀔 수 있습니다. 실제 수수료는 개별 약정에 따르므로 대출 약정서와 해당 은행에서 확인하시기 바랍니다.