배당을 받으려고 12월에 주식을 사면 이런 말을 듣습니다. 배당락일에 배당금만큼 주가가 떨어지니 남는 게 없다고요. 논리는 그럴듯합니다. 배당금이 회사 밖으로 나가면 그만큼 회사 가치가 줄어드니까요.
실제로 그런지 6년치를 세어 봤습니다. 결과부터 적으면 절반 정도만 맞았습니다.
배당락일이 며칠인지부터 데이터로 찾았다
먼저 배당락일을 정해야 하는데, 규칙으로 짐작하지 않고 주가에서 직접 찾았습니다. 12월 말 각 거래일마다 배당 주는 종목과 안 주는 종목의 등락률 중앙값을 따로 내서, 둘의 차이가 가장 크게 벌어지는 날을 골랐습니다.
| 배당기준일 | 찾아낸 배당락일 | 그날 배당주와 무배당주의 등락률 차이 |
|---|---|---|
| 2020년 12월 31일 | 12월 29일 | -1.37%p |
| 2021년 12월 31일 | 12월 29일 | -1.18%p |
| 2022년 12월 31일 | 12월 28일 | -1.23%p |
| 2023년 12월 31일 | 12월 27일 | -0.86%p |
| 2024년 12월 31일 | 12월 27일 | -1.04%p |
| 2025년 12월 31일 | 12월 29일 | -0.99%p |
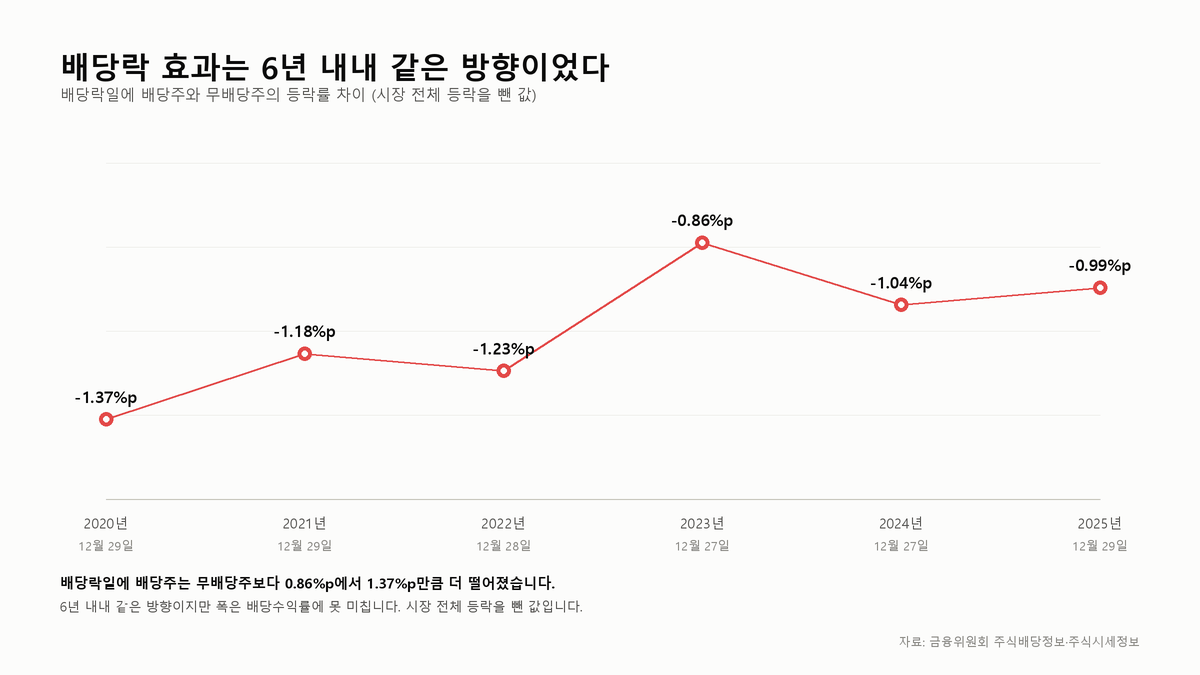
여섯 해 모두 하루만 뚜렷하게 튀었습니다. 그리고 그 하루는 전부 그해 폐장일의 직전 거래일이었습니다. 날짜가 27일과 29일로 갈리는 건 주말과 휴장일 위치 때문입니다. 결제가 이틀 뒤에 이뤄지므로 폐장일에 사면 연말 주주명부에 못 들어갑니다.
배당금의 54%만 주가에 반영됐다
2020년부터 2025년까지 12월 31일을 배당기준일로 삼은 현금배당 종목을 모아 6,465개 사례를 얻었습니다. 각 종목마다 두 숫자를 비교했습니다.
- 이론상 하락폭: 주당배당금을 배당부 종가로 나눈 값, 곧 배당수익률
- 실제 하락폭: 배당락일 종가 등락률에서, 같은 날 무배당 종목의 중앙 등락률을 뺀 값
두 번째 숫자에서 시장 전체 움직임을 빼는 게 중요합니다. 2020년 배당락일에는 무배당 종목이 중앙값으로 1.93% 올랐습니다. 그날 배당주가 0.5% 올랐다고 배당락이 없었던 게 아닙니다. 시장을 따라갔다면 더 올랐어야 했으니까요.
이렇게 계산한 결과, 배당수익률 중앙값은 1.85%였고 시장 효과를 뺀 실제 하락폭 중앙값은 1.12%였습니다. 반영률 54%입니다. 배당금이 100원이면 주가는 54원 정도 빠졌습니다.
개별 종목으로 보면 흩어짐이 더 큽니다. 시장 효과를 빼기 전 기준으로, 배당금보다 덜 빠진 종목이 78%였고 배당락일에 오히려 오른 종목이 33%였습니다.
배당이 클수록 더 정직하게 빠진다
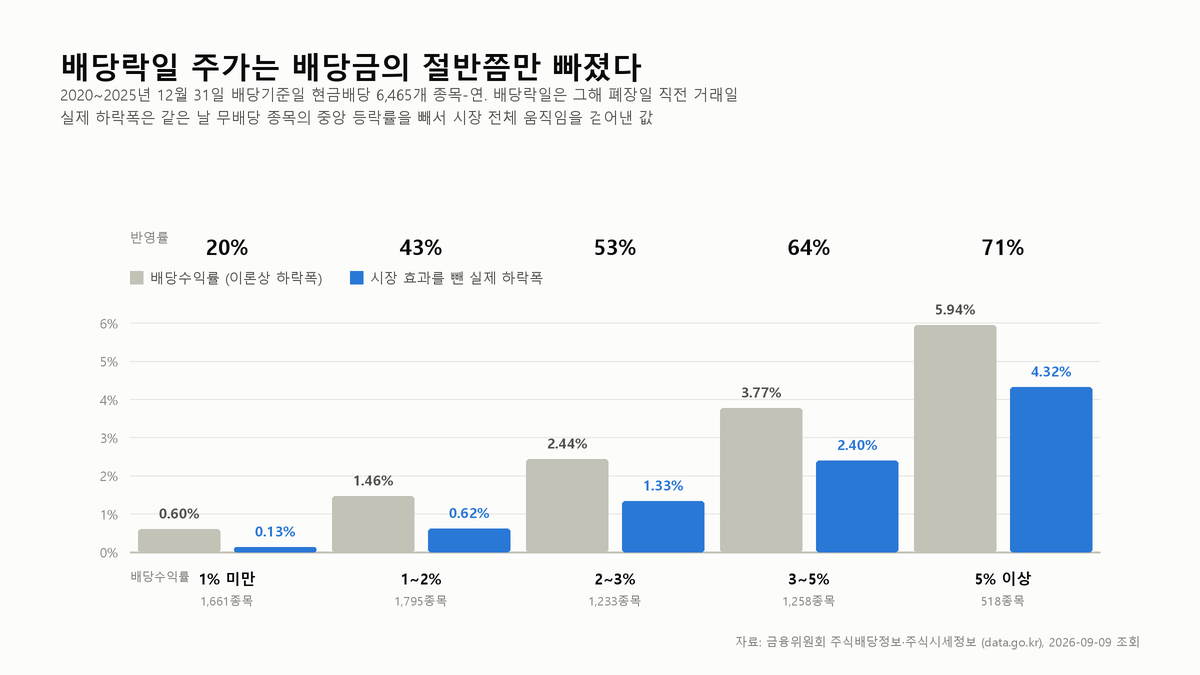
반영률은 배당수익률 구간마다 크게 달랐습니다.
| 배당수익률 | 이론상 하락폭 | 실제 하락폭 | 반영률 | 종목 수 |
|---|---|---|---|---|
| 1% 미만 | 0.60% | 0.13% | 20% | 1,661 |
| 1~2% | 1.46% | 0.62% | 43% | 1,795 |
| 2~3% | 2.44% | 1.33% | 53% | 1,233 |
| 3~5% | 3.77% | 2.40% | 64% | 1,258 |
| 5% 이상 | 5.94% | 4.32% | 71% | 518 |
배당수익률이 1%도 안 되는 종목은 반영률이 20%에 그칩니다. 0.6%짜리 배당락은 그날의 평범한 주가 변동에 그대로 묻혀 버립니다. 반대로 5%가 넘는 배당은 71%가 반영됐습니다. 큰 배당은 숨을 곳이 없습니다.
시장별로도 갈립니다. 유가증권시장 종목은 68%, 코스닥 종목은 40%였습니다. 코스닥에 배당수익률이 낮은 종목이 몰려 있는 것과 같은 이야기입니다.
2025년 배당락일에 실제로 벌어진 일
가장 최근인 2025년 12월 29일, 배당수익률 5%가 넘는 시가총액 3천억원 이상 종목의 그날 등락입니다. 배당수익률이 비슷해도 결과가 반대로 나온 사례들입니다.
| 종목 | 주당배당금 | 배당수익률 | 배당락일 실제 등락 |
|---|---|---|---|
| 에이스침대 | 2,300원 | 7.55% | 2.63% 상승 |
| 골프존 | 4,000원 | 6.55% | 5.07% 하락 |
| 서희건설 | 100원 | 6.16% | 변동 없음 |
| 한일홀딩스 | 1,000원 | 5.58% | 8.26% 하락 |
| 제일기획 | 1,230원 | 5.47% | 6.22% 하락 |
에이스침대는 배당수익률 7.55%를 받으면서 주가가 2.63% 올랐고, 한일홀딩스는 5.58%를 받으면서 8.26% 떨어졌습니다. 54%는 개별 종목이 그 근처에 모여 있다는 뜻이 아닙니다. 넓게 흩어진 값들의 가운데일 뿐입니다.
계산하다 걸린 함정 하나
처음에는 배당락일 종가를 전날 종가로 나눠 하락률을 구했습니다. 그랬더니 조이시티가 하루 만에 61% 떨어진 것으로 나왔습니다. 액면분할과 액면병합 때문입니다. 주식 수가 바뀌면 두 날의 종가는 같은 기준이 아닙니다. 이런 종목 42개를 빼고 다시 계산했습니다.
현금배당은 거래소가 기준가를 조정하지 않습니다. 그래서 전날 종가 대비 등락률이 곧 실제 하락폭이 됩니다. 액면 변경은 다릅니다. 기준가를 조정하므로 원시 종가끼리 나누면 안 됩니다.
그래서 배당을 노리고 들어가도 되나
숫자만 보면 배당락일 직전에 사서 다음 날 파는 쪽이 평균적으로 유리해 보입니다. 배당금의 절반만 주가에서 빠지니까요. 그런데 여기에 빠진 것이 둘 있습니다.
- 배당소득세 15.4%. 배당금 100원을 받으면 손에 남는 건 84.6원입니다
- 배당금이 실제로 들어오는 건 이듬해 4월쯤입니다. 주가는 그날 바로 빠집니다
세금까지 넣으면 반영률 54%가 주는 여유는 상당 부분 사라집니다. 배당금이 통장에 찍히기까지 걸리는 시간은 배당금 입금일 글에서 따로 계산해 뒀습니다.
저라면 이 숫자를 매매 시점을 고르는 데 쓰지 않겠습니다. 대신 “배당락 때문에 어차피 본전”이라는 말이 절반만 맞다는 것을 기억해 두는 데 쓰겠습니다. 표에서 가장 눈에 남는 줄은 1% 미만 구간의 20%입니다. 배당이 작은 종목은 배당락이라는 말 자체가 큰 의미가 없습니다.
한 가지 덧붙이면, 반영률은 2020년 84%에서 2025년 43%로 낮아졌습니다. 같은 기간 12월 31일을 배당기준일로 쓰는 종목이 1,257개에서 957개로 줄었습니다. 배당기준일을 주주총회 뒤로 옮기는 회사가 늘어난 영향으로 보입니다. 배당수익률만 보고 종목을 고를 때 생기는 다른 문제는 배당수익률 8% 넘는 종목 글에 적어 뒀습니다.
중앙값은 나눗셈으로 다시 안 나옵니다
1.85%와 1.12%를 나누면 60.5%인데 왜 반영률이 54%인가요?
반영률은 두 중앙값을 나눈 값이 아닙니다. 종목마다 “실제 하락폭 ÷ 이론상 하락폭”을 먼저 구하고, 그 비율들의 한가운데를 잡은 값입니다.
구간별 표에서도 같은 일이 벌어집니다. 두 열을 나누면 21.7% · 42.5% · 54.5% · 63.7% · 72.7%가 나오는데 표에 적힌 반영률은 20% · 43% · 53% · 64% · 71%입니다. 어긋나는 방향이 위아래로 섞여 있다는 점이 중요합니다. 계산이 틀렸다면 한쪽으로 쏠렸을 텐데 그렇지 않습니다.
중앙값은 나눠도 중앙값이 되지 않습니다. 그래서 이 표는 세로로 읽어야 합니다. 가로로 나눠서 검산하면 맞지 않습니다.
에이스침대는 7.55%를 배당하는데 주가가 2.63% 올랐습니다. 배당락이 없었던 건가요?
그 표는 시장 효과를 빼지 않은 원시 등락률입니다(표 아래에 적혀 있습니다). 그날 시장 전체가 오르면 배당락이 그 안에 묻힙니다.
이 글에서 시장 효과를 빼는 이유가 그것입니다. 2020년 배당락일에는 무배당 종목이 중앙값으로 1.93% 올랐습니다. 그날 배당주가 0.5% 올랐다면 배당락이 없었던 것이 아니라, 시장을 따라갔다면 더 올랐어야 하는데 못 오른 것입니다.
그리고 개별 종목은 원래 넓게 흩어져 있습니다. 시장 효과를 빼기 전 기준으로 배당락일에 오히려 오른 종목이 33%였습니다. 54%는 그 흩어진 값들의 가운데일 뿐 개별 종목이 그 근처에 모여 있다는 뜻이 아닙니다.
6,465개 사례는 종목이 6,465개라는 뜻인가요?
아닙니다. 종목 × 연도로 센 사례 수입니다. 2020년부터 2025년까지 6년치를 이어 붙였으므로, 해마다 12월 말 배당을 준 회사는 최대 여섯 번 들어갑니다.
구간별 표의 종목 수를 더하면 1,661 + 1,795 + 1,233 + 1,258 + 518 = 6,465로 맞아떨어집니다. 실제 회사 수는 이보다 훨씬 적습니다. 본문에서 12월 31일을 배당기준일로 쓴 종목이 2020년 1,257개, 2025년 957개라고 적은 것이 그 연도별 회사 수입니다.
반영률이 2020년 84%에서 2025년 43%로 반토막인데, 배당락이 사라지는 중인가요?
그렇게 읽기 어렵습니다. 같은 기간에 표본 자체가 바뀌었기 때문입니다. 12월 31일을 배당기준일로 쓰는 종목이 1,257개에서 957개로 300개 줄었습니다.
배당기준일을 주주총회 뒤로 옮긴 회사들이 이 집계에서 빠져나갔다는 뜻인데, 어떤 성격의 회사가 남고 어떤 회사가 빠졌는지는 이 숫자로 알 수 없습니다. 본문에서도 “영향으로 보입니다”라고만 적었습니다. 남은 표본이 달라진 결과와 배당락 자체가 약해진 결과를 이 자료로는 가를 수 없습니다.
배당 숫자를 이어서 보려면
- 배당수익률 8% 넘는 77종목, 대형주는 3개 (배당락 계산의 분모가 되는 배당수익률, 그 순위표의 함정)
- 6년 내내 배당을 늘린 종목은 18개였다 (한 해가 아니라 이력으로 배당주를 걸러보면)
- 실질금리로 보면 예금 이자는 자주 마이너스였다 (세금 15.4%를 빼고 나면 남는 것을 계산한 글)
출처
- 금융위원회 주식배당정보. 2018~2025년 배당기준일, 2026-09-09 조회 https://www.data.go.kr/data/15043284/openapi.do
- 금융위원회 주식시세정보. 2020~2026년 연말 시세, 2026-09-09 조회 https://www.data.go.kr/data/15094808/openapi.do
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문에 언급한 종목은 계산 사례일 뿐 매수·매도 의견이 아닙니다. 수치는 2020~2025년 연말 기준이며 이후 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.