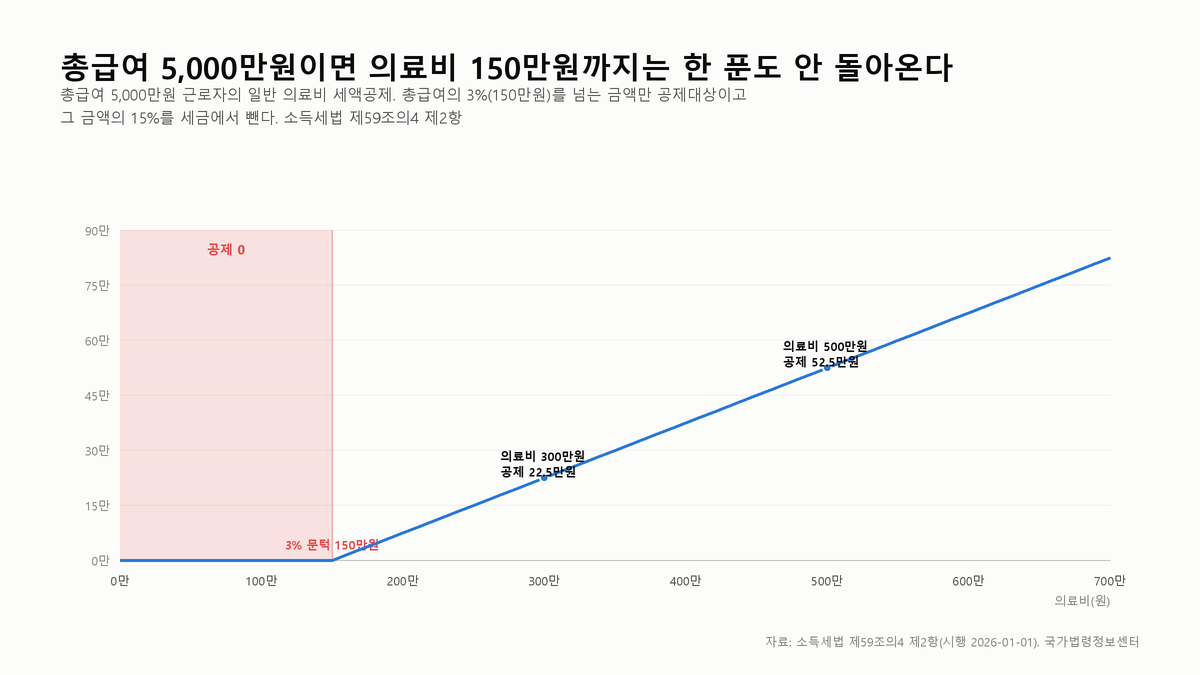
연말정산에서 “의료비는 15% 돌려받는다”는 말을 자주 듣습니다. 그래서 1년 의료비 영수증을 모아 300만원을 채워 넣으면 45만원이 돌아올 것으로 기대하는데, 실제로는 그보다 훨씬 적게 들어옵니다. 쓴 금액 전부가 아니라 총급여의 3%를 넘는 금액만 공제 대상이기 때문입니다.
조문부터 봅니다. 소득세법 제59조의4 제2항(2026년 1월 1일 시행판)은 기본공제대상자를 위해 지급한 의료비 가운데 “총급여액에 100분의 3을 곱하여 계산한 금액을 초과하는 금액”의 15%를 종합소득산출세액에서 공제한다고 정합니다. 일반 의료비의 공제대상 한도는 연 700만원입니다. 즉 세 가지 장치가 동시에 걸립니다. 총급여 3% 문턱, 700만원 한도, 그리고 세율 15%입니다.
총급여의 3%가 먼저 깎여 나간다
문턱은 총급여에 비례합니다. 총급여 4,000만원이면 120만원, 5,000만원이면 150만원, 7,000만원이면 210만원까지 쓴 의료비는 공제 대상이 아닙니다. 같은 300만원을 써도 총급여가 높을수록 돌아오는 세금이 줄어듭니다.
| 총급여 | 3% 문턱 | 의료비 100만원 | 의료비 300만원 | 의료비 500만원 |
|---|---|---|---|---|
| 2,500만원 | 75만원 | 3.8만원 | 33.8만원 | 63.8만원 |
| 3,000만원 | 90만원 | 1.5만원 | 31.5만원 | 61.5만원 |
| 4,000만원 | 120만원 | 0원 | 27.0만원 | 57.0만원 |
| 5,000만원 | 150만원 | 0원 | 22.5만원 | 52.5만원 |
| 7,000만원 | 210만원 | 0원 | 13.5만원 | 43.5만원 |
표에서 눈에 띄는 줄은 총급여 7,000만원에 의료비 100만원인 칸입니다. 문턱이 210만원이라 100만원은 통째로 문턱 아래에 들어가 공제가 0원입니다. 돈을 안 쓴 것이 아니라, 세금으로는 아무 일도 일어나지 않는 구간입니다.
소득공제가 아니라 세액공제다
의료비 공제는 산출세액에서 직접 빼는 세액공제입니다. 소득에서 빼는 소득공제와 달라서, 공제대상 금액에 내 세율이 아니라 정해진 15%가 곱해집니다. 그래서 총급여 2,500만원인 사람이나 7,000만원인 사람이나, 같은 공제대상 100만원이면 똑같이 15만원이 돌아옵니다. 다만 세액공제는 낼 세금 안에서만 빼므로, 결정세액이 공제액보다 작으면 그 선에서 멈춥니다. 이 상한 구조는 월세세액공제를 다 돌려받지 못하는 총급여 구간에서 자세히 다뤘습니다.
문턱이 없는 의료비도 있다
- 본인ㆍ65세 이상ㆍ6세 이하ㆍ장애인ㆍ중증환자를 위한 의료비는 700만원 한도가 없습니다(제2호). 다만 일반 의료비가 3% 문턱에 미달하면 그 미달분만큼은 여기서 빠집니다.
- 난임시술 비용은 세액공제율이 30%입니다(제4호). 미숙아ㆍ선천성이상아 의료비는 20%입니다(제3호).
- 세 유형 모두 3% 문턱 자체는 공통으로 적용되지만, 문턱을 채우는 순서(일반 의료비부터 차감)가 정해져 있어 한도 없는 의료비가 끝까지 남습니다.
저라면 가족의 의료비를 한 사람 명의로 몰아 신고하는 쪽을 먼저 보겠습니다. 문턱이 “각자의 총급여 3%”가 아니라 공제를 받는 사람의 총급여 3%로 걸리기 때문에, 맞벌이라면 총급여가 낮은 배우자에게 의료비를 몰면 문턱이 낮아져 공제 대상이 커집니다. 다만 신용카드 공제 등 다른 공제와의 득실을 같이 봐야 해서, 홈택스 연말정산 미리보기로 두 경우를 비교하는 편이 확실합니다.
의료비 세액공제에서 흔히 엇갈리는 것
쓴 의료비의 15%가 다 돌아오나요?
아닙니다. 총급여의 3%를 넘는 금액만 공제대상이고, 그 금액의 15%가 돌아옵니다. 총급여 5,000만원이 300만원을 썼다면 공제대상은 150만원, 세액공제는 22.5만원입니다.
실손보험으로 돌려받은 의료비도 넣나요?
실손의료보험 등으로 보전받은 금액은 본인이 부담한 의료비가 아니므로 공제 대상에서 빼야 합니다. 영수증 총액이 아니라 실제로 자기가 부담한 금액 기준입니다.
미용ㆍ성형이나 건강기능식품도 되나요?
미용ㆍ성형수술 비용과 건강증진 의약품(건강기능식품 포함)은 공제 대상 의료비에서 제외됩니다. 안경ㆍ콘택트렌즈는 1명당 연 50만원 한도로 포함되는 등 항목별 범위가 시행령에 정해져 있습니다.
함께 보면 좋은 글
출처
- 국가법령정보센터 소득세법 제59조의4 제2항(의료비 세액공제). 2026년 1월 1일 시행. https://www.law.go.kr/법령/소득세법
- 국세청 연말정산 의료비 세액공제 안내. 2026년 10월 13일 조회. https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6594&cntntsId=7869
이 글은 정보 제공을 목적으로 하며 세무 자문이 아닙니다. 본문의 수치는 2026년 1월 1일 시행 소득세법 기준의 단순 예시이며, 부양가족 구성과 의료비 종류, 다른 공제 항목에 따라 결과가 달라집니다. 정확한 금액은 홈택스 연말정산 미리보기나 세무 전문가에게 확인하시기 바랍니다.