증권사 앱에서 삼성전자를 검색하면 바로 밑에 삼성전자우가 뜹니다. 2026년 9월 29일 종가는 삼성전자 272,500원, 삼성전자우 204,000원이었습니다. 우선주가 25.1% 쌉니다. 그런데 2025년 배당은 우선주가 1,669원으로 보통주(1,668원)보다 1원 많았습니다. 배당을 더 주는 주식이 왜 더 쌀까요.
우선주는 배당을 조금 더 받거나 먼저 받는 대신 주주총회 의결권이 없는 주식입니다. 상법 제344조의3이 의결권 없는 종류주식을 허용하고, 그 수가 발행주식총수의 4분의 1을 넘지 못하게 합니다. 같은 회사의 같은 이익에 대한 권리인데 투표권만 빠진 셈입니다. 이 차이에 시장이 얼마를 매기는지 상장 우선주 전부를 놓고 재 봤습니다.
상장 우선주 114개의 괴리율
금융위원회 주식시세정보에서 2026년 9월 29일 전 종목 종가를 받아 보통주와 우선주를 짝지었습니다. 괴리율은 우선주가 보통주보다 몇 % 싼지를 뜻합니다(1에서 우선주 가격 ÷ 보통주 가격을 뺀 값). 우선주는 114개(99개 회사)였고, 중앙값은 26.0%였습니다. 하루 값이 튀었을 가능성을 보려고 직전 20거래일의 날마다 괴리율을 구해 종목별 중앙값을 내 보니 26.1%로 거의 같았습니다.
| 괴리율 | 우선주 수 |
|---|---|
| 보통주보다 비쌈(할증) | 36 |
| 0~10% | 8 |
| 10~20% | 6 |
| 20~30% | 11 |
| 30~40% | 14 |
| 40~50% | 9 |
| 50% 이상 | 30 |
분포가 가운데에 모이지 않고 양 끝으로 갈라져 있습니다. 절반 넘게 싼 우선주가 30개인데, 보통주보다 비싼 우선주도 36개입니다. 이 둘을 가르는 것은 우선주의 크기였습니다.
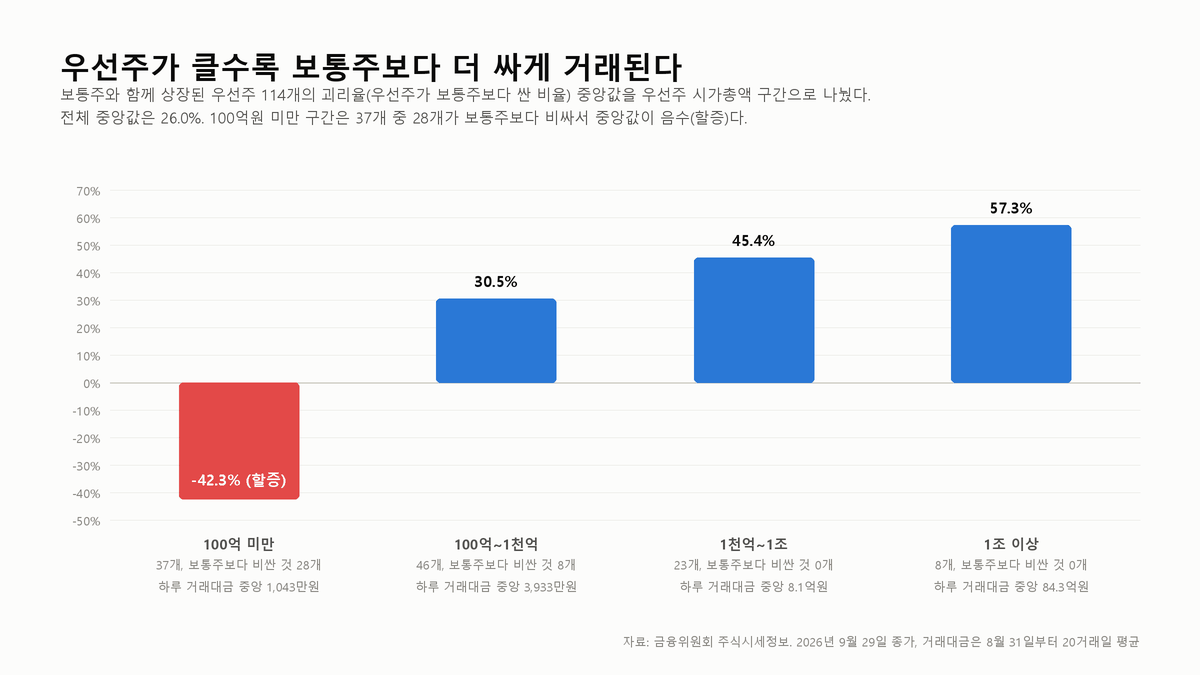
| 우선주 시가총액 | 우선주 수 | 괴리율 중앙값 | 보통주보다 비싼 것 | 하루 거래대금 중앙값 |
|---|---|---|---|---|
| 100억원 미만 | 37 | -42.3% | 28 | 1,043만원 |
| 100억~1천억원 | 46 | 30.5% | 8 | 3,933만원 |
| 1천억~1조원 | 23 | 45.4% | 0 | 8.1억원 |
| 1조원 이상 | 8 | 57.3% | 0 | 84.3억원 |
시가총액 100억원 미만인 우선주 37개 중 28개가 보통주보다 비쌌습니다. 동양우는 7,630원으로 보통주 동양(1,122원)의 6.8배였고, 우선주 전체 시가총액이 20억원이었습니다. 하루 거래대금이 1천만원 남짓인 주식은 몇 사람의 주문만으로 값이 정해집니다. 이 할증은 배당이나 권리로 설명되지 않습니다. 반대로 거래가 많은 큰 우선주로 갈수록 할인이 깊어졌고, 1조원 이상 8개는 한 곳도 보통주보다 비싸지 않았습니다.
더 받는 배당은 액면가의 1%
DART에 올라온 2025 사업보고서의 배당 항목에서 보통주와 우선주의 주당 현금배당금을 받았습니다. 사업보고서에는 우선주 줄이 하나라서 회사마다 첫 번째 우선주(삼성전자우, 현대차우 같은 것)만 비교했습니다. 둘 다 2025년에 현금배당을 한 짝은 50개입니다.
| 항목 (50쌍 중앙값) | 값 |
|---|---|
| 우선주가 더 받은 주당 배당금 | 25원 |
| 그 금액이 정확히 액면가의 1%인 짝 | 47 / 50 |
| 우선주 배당수익률 | 3.50% |
| 보통주 배당수익률 | 2.82% |
| 두 배당수익률의 차이 | 1.02%p |
| 그중 더 받은 배당금 몫 | 0.10%p |
| 그중 같은 배당을 싸게 산 몫 | 0.87%p |
우선주가 더 받는 배당은 50쌍 중 47쌍에서 액면가의 1%로 딱 떨어졌습니다. 액면가 5,000원이면 50원, 100원인 삼성전자는 1원입니다. 주가와 무관하게 액면가에 붙는 금액이라 주가가 높은 회사일수록 존재감이 사라집니다. 우선주의 배당수익률이 1.02%p 높은 이유 대부분은 이 가산금이 아니라, 같은 배당을 싼 값에 사기 때문이었습니다. 이 50쌍의 괴리율 중앙값은 27.0%입니다.
그래서 “배당을 더 주는데 왜 싸냐”는 질문은 거꾸로 읽는 편이 맞아 보입니다. 배당만 놓고 보면 우선주는 보통주보다 조금이라도 비싸야 합니다. 그런데도 4분의 1 넘게 싸게 거래된다는 것은, 시장이 의결권과 거래 편의에 그만큼의 값을 매긴다는 뜻입니다. 삼성전자우의 하루 거래대금은 보통주의 16.3%, 현대차우는 6.5%였습니다. 저라면 우선주를 고를 때 “배당을 더 준다”는 말보다 괴리율이 몇 %인지, 그 괴리율이 거래가 충분한 종목에서 나온 숫자인지를 먼저 보겠습니다. 배당주를 수익률로 거를 때 생기는 다른 착시는 배당수익률 8% 넘는 종목을 모아 본 글에 정리해 두었습니다.
우선주 짝은 종목코드로 지었다
- 짝짓기. 종목명 끝의 “우”, “우B”, “2우B”로 찾으면 에코글로우·이오플로우·성우 같은 보통주가 걸리고, 코리아써우(코리아써키트)·남선알미우(남선알미늄)·”CJ제일제당 우”(가운데 공백)는 짝을 못 찾습니다. 그래서 단축코드 끝자리가 0이 아닌 종목(5·7·9·K·L)을 우선주로 보고, 앞 다섯 자리가 같고 끝이 0인 종목을 보통주로 붙였습니다. 114개 모두 보통주가 있었고, 이름이 서로 다르게 붙은 두 쌍은 회사명을 눈으로 확인했습니다.
- 배당금. 금융위원회 주식배당정보에서 기준일이 2025년인 배당을 합쳐 DART 값과 대조했습니다. 결산배당 기준일을 이듬해로 옮긴 회사는 회계연도와 합계가 어긋나서 뺐고, 남은 34쌍 중 32쌍이 원 단위까지 같았습니다. SK증권과 SK이노베이션은 사업보고서에 배당금이 “-“로 적혀 있는데 배당정보에는 금액이 있어 풀지 못했습니다. 둘 다 위 50쌍에는 들어가지 않았습니다.
- 가격 단위. 괴리율은 주당 가격끼리 비교합니다. 우선주와 보통주의 액면가가 같아야 이 비교가 성립하는데, 주식배당정보로 액면가를 확인할 수 있는 113쌍은 모두 같았습니다.
우선주를 보고 있다면 증권사 앱에서 보통주와 우선주의 현재가를 나란히 놓고 괴리율부터 계산해 보시기 바랍니다. 그다음 사업보고서의 배당 항목에서 두 주식의 주당배당금 차이가 액면가의 몇 %인지 확인하면, 그 할인에 배당이 얼마나 기여하는지 직접 가늠할 수 있습니다.
싸다·비싸다를 가르기 전에
배당을 더 주는데 왜 더 쌀까요? 반대 아닌가요?
질문을 거꾸로 읽는 편이 맞습니다. 우선주가 더 받는 배당은 50쌍 중 47쌍에서 액면가의 1%뿐이었습니다(삼성전자는 1원). 배당만 놓고 보면 우선주는 오히려 조금 비싸야 합니다.
우선주 배당수익률이 보통주보다 1.02%p 높은 것도 대부분 더 받는 배당 때문이 아니라(0.10%p), 같은 배당을 싸게 사기 때문이었습니다(0.87%p). 4분의 1 넘게 싼 값은 시장이 의결권과 거래 편의에 매긴 값입니다.
우선주가 보통주보다 비싼 경우도 있던데 어떻게 된 건가요?
114개 중 36개가 그랬는데, 대부분 아주 작은 우선주입니다. 시가총액 100억원 미만 37개 중 28개가 보통주보다 비쌌습니다. 하루 거래대금이 1천만원 남짓이라 몇 사람의 주문만으로 값이 정해집니다.
동양우는 7,630원으로 보통주 동양(1,122원)의 6.8배였고 우선주 전체 시가총액이 20억원이었습니다. 이 할증은 배당이나 권리로 설명되지 않습니다. 반대로 1조원 이상 큰 우선주 8개는 한 곳도 보통주보다 비싸지 않았습니다.
괴리율이 26%면 싸게 사는 기회라는 뜻인가요?
거래가 충분한 종목에서 나온 숫자인지부터 봐야 합니다. 할인은 큰 우선주일수록 깊었고(1조원 이상 중앙값 57.3%), 거래가 거의 없는 소형 우선주는 오히려 할증이었습니다. 괴리율만으로 싸다고 보기 어렵습니다.
싼 데는 이유가 있습니다. 삼성전자우의 하루 거래대금은 보통주의 16.3%, 현대차우는 6.5%였습니다. 팔고 싶을 때 제값에 팔기 어려울 수 있다는 뜻입니다.
배당주를 고를 때 같이 볼 글
- 배당수익률 8% 넘는 77종목, 대형주는 3개 (배당수익률로 종목을 거를 때 생기는 또 다른 착시)
- 배당락일에 주가는 배당금만큼 빠지지 않는다 (배당과 주가의 관계를 숫자로 되짚은 글)
- 배당세액공제는 법인세를 많이 낸 회사의 배당일수록 덜 메운다 (받은 배당에 실제로 붙는 세금 구조)
출처
- 금융위원회 주식시세정보(공공데이터포털). 2026년 9월 29일 종가, 2026년 8월 31일~9월 29일 20거래일 거래대금. https://www.data.go.kr/data/15094808/openapi.do
- 금융감독원 DART 전자공시 2025 사업보고서 배당에 관한 사항(OpenAPI alotMatter). 2026년 9월 30일 조회. https://opendart.fss.or.kr/
- 금융위원회 주식배당정보(공공데이터포털). 배당기준일 2025년분, 2026년 9월 29일 조회. https://www.data.go.kr/data/15043284/openapi.do
- 국가법령정보센터 상법 제344조의3(의결권의 배제·제한에 관한 종류주식). 시행 2026. 9. 10. https://www.law.go.kr/법령/상법
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문의 수치는 2026년 9월 29일 종가와 2025 사업보고서 기준이며 이후 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.