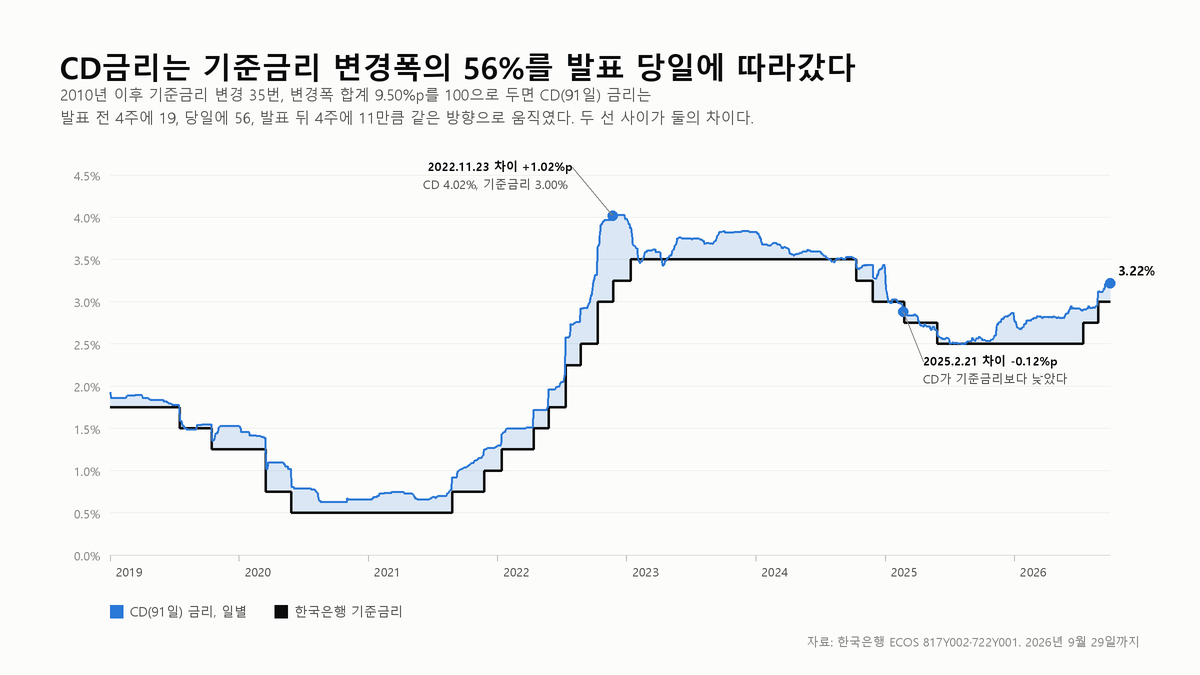
변동금리 대출 약정서에 “CD 91일물 + 가산금리”라고 적혀 있다면 기준금리 뉴스보다 CD금리가 내 이자를 먼저 정합니다. 그런데 한국은행이 기준금리를 바꾸기 전에 시장이 먼저 CD금리를 움직여 버린다는 말도 있습니다. 정말 그런지 매일의 숫자로 세어 봤습니다.
CD금리는 기준금리보다 조금 높게 붙어 다닌다
CD금리는 은행이 발행하는 만기 91일짜리 양도성예금증서(CD)가 시장에서 거래되는 금리입니다. 영업일마다 고시되고, 일부 변동금리 대출이 이 값에 연동됩니다. 한국은행 경제통계시스템(ECOS)에 따르면 2026년 9월 29일 CD금리는 3.22%, 기준금리는 3.00%입니다. 0.22%p 높습니다.
이 차이는 해마다 크게 달랐습니다. 2008년 1월부터 영업일 4,639일의 차이를 연도별로 평균했습니다.
| 연도 | CD금리 − 기준금리 (평균) | 가장 좁았던 날 | 가장 넓었던 날 |
|---|---|---|---|
| 2008 | 0.69%p | 0.17%p | 1.81%p |
| 2011 | 0.35%p | 0.23%p | 0.55%p |
| 2015 | 0.11%p | 0.05%p | 0.17%p |
| 2019 | 0.11%p | −0.02%p | 0.28%p |
| 2022 | 0.45%p | 0.18%p | 1.02%p |
| 2024 | 0.13%p | −0.04%p | 0.44%p |
| 2025 | 0.07%p | −0.12%p | 0.37%p |
| 2026 (9월 29일까지) | 0.28%p | 0.12%p | 0.45%p |
차이가 마이너스인 날도 있습니다. CD금리가 기준금리보다 낮았다는 뜻입니다. 2008년 이후 가장 낮았던 날은 2025년 2월 21일(−0.12%p)이고, 나흘 뒤 기준금리가 3.00%에서 2.75%로 내려갔습니다.
발표 전 4주, 당일, 발표 뒤 4주로 쪼개 보면
2010년 이후 기준금리는 35번 바뀌었습니다(인상 19번, 인하 16번). 결정마다 CD금리의 움직임을 세 토막으로 나눴습니다. 결정 20영업일 전부터 결정 전날까지, 결정 전날부터 결정일까지, 결정일부터 20영업일 뒤까지입니다. CD금리는 장이 끝난 뒤 고시되므로 결정일 값에는 그날 발표가 이미 들어 있습니다.
| 구간 | CD금리가 같은 방향으로 움직인 폭 합계 | 변경폭 합계 대비 |
|---|---|---|
| 발표 전 4주 | 1.84%p | 19.4% |
| 발표 당일 | 5.32%p | 56.0% |
| 발표 뒤 4주 | 1.05%p | 11.1% |
| 기준금리 변경폭 합계 | 9.50%p | 100% |
가장 큰 몫은 발표 당일입니다. 35번 중 22번은 당일 하루에 변경폭의 절반 이상을 움직였습니다. 0.25%p를 바꾼 날 CD금리가 0.15%p 안팎 따라가는 것이 흔한 모습입니다.
발표 전 4주에 변경폭의 절반 넘게 먼저 움직인 것은 3번(2011년 3월, 2022년 10월, 2025년 2월)뿐이었습니다. 6번은 전혀 움직이지 않았고, 5번은 오히려 반대로 갔습니다. 한 달 앞을 놓고 보면 “CD금리가 먼저 간다”는 말은 맞지 않았습니다.
몇 달 앞서 벌어진 때는 있었다
한 달보다 길게 보면 그림이 다릅니다. 한국은행이 공표한 월평균으로 2025년 10월 CD금리는 2.55%, 기준금리는 2.50%였습니다. 기준금리는 그대로인데 CD금리만 올라 2026년 6월에는 2.91%가 됐습니다. 그리고 2026년 7월 16일 기준금리가 2.75%로 올랐습니다. 그날 CD금리는 0.01%p 움직였습니다. 이미 새 기준금리보다 높은 곳에 가 있었기 때문입니다.
0.25%p 인상 17번만 따로 보면 이 차이가 드러납니다. 결정 전날 CD금리가 기준금리보다 0.40%p 이상 높았던 9번은 당일 움직임의 중앙값이 0.09%p, 그보다 좁았던 8번은 0.165%p였습니다. 먼저 벌어져 있을수록 당일에는 덜 움직였습니다.
그렇다고 벌어진 차이를 예고로 읽을 수 있을까요. 2022년 11월 23일 차이는 1.02%p까지 벌어졌지만 기준금리는 그 뒤 두 번, 0.50%p 오르고 멈췄습니다. 2023년 2월 초에는 CD금리가 오히려 새 기준금리 3.50%보다 낮아졌습니다. 저라면 CD금리와 기준금리의 차이가 0.4%p를 넘는 것을 “곧 인상된다”는 신호로 쓰지 않겠습니다. 2026년에는 맞았고 2022년 말에는 크기가 맞지 않았습니다. 두 번으로는 규칙을 세울 수 없습니다. 차이가 왜 벌어졌는지는 이 통계에 없습니다.
일별 값을 월평균과 맞춰 보니
위 계산은 모두 일별 CD금리에서 나왔습니다. 그래서 일별 값을 달마다 평균해 한국은행이 따로 공표하는 월평균(721Y001)과 대조했습니다. 2008년 1월부터 2026년 8월까지 224개월 중 223개월이 반올림 자리까지 같았고, 2022년 4월 한 달만 0.01%p 달랐습니다(일평균 1.630%, 공표 1.64%). 연평균은 18개 해 중 2009년만 0.009%p 어긋났습니다.
CD 연동 대출이라면 볼 것
내 금리는 결정일이 아니라 약정한 변동 주기가 돌아오는 날의 CD금리로 바뀝니다. 그래서 기준금리 발표 날짜보다 다음 변동일 직전의 CD금리를 보는 편이 정확합니다. 두 번의 인상으로 기준금리는 0.50%p 올랐지만, CD금리는 6월 월평균 2.91%에서 9월 29일 3.22%로 0.31%p 올랐습니다. 인상 전에 이미 올라 있던 몫이 있어서입니다. 변동일이 6월이었던 대출이라면 다음 변동에서 기준금리 인상폭보다 적게 오른 값이 적용됩니다.
기준금리가 움직일 때 은행 대출금리 전체가 얼마나 따라갔는지는 기준금리를 1%p 내렸는데 대출금리는 왜 안 내렸나에 따로 계산해 두었습니다. 이 글은 그 바로 앞 단계인 시장금리 하나만 봤습니다.
먼저 움직인다는 말을 확인하면
CD금리가 기준금리보다 먼저 움직인다던데 사실인가요?
한 달 앞을 놓고 보면 아닙니다. 기준금리 변경 35번에서 CD금리가 같은 방향으로 움직인 폭은 발표 전 4주 19.4%, 발표 당일 56.0%였습니다. 발표 전 4주에 변경폭의 절반을 넘게 먼저 움직인 것은 3번뿐이고, 6번은 전혀 안 움직였으며 5번은 오히려 반대로 갔습니다.
0.25%p를 바꾼 날 CD금리가 0.15%p 안팎 따라가는 것이 흔한 모습입니다. 가장 큰 몫은 늘 발표 당일이었습니다.
그럼 CD금리와 기준금리의 차이가 벌어지면 곧 인상 신호인가요?
두 사례로는 규칙을 세울 수 없습니다. 2026년에는 CD금리가 먼저 올라 7월 인상 당일 0.01%p만 움직였지만, 2022년 11월 차이가 1.02%p까지 벌어졌을 때는 이후 0.50%p만 오르고 멈췄고 2023년 2월 초엔 CD금리가 오히려 새 기준금리보다 낮아졌습니다.
차이가 왜 벌어지는지는 이 통계에 없습니다. 0.4%p를 넘는 것을 인상 예고로 읽기엔 방향은 맞아도 크기가 맞지 않았습니다.
제 CD 연동 대출은 기준금리 발표날 바뀌나요?
아닙니다. 약정한 변동 주기가 돌아오는 날의 CD금리로 바뀝니다. 그래서 발표 날짜보다 다음 변동일 직전의 CD금리를 보는 편이 정확합니다.
두 번의 인상으로 기준금리는 0.50%p 올랐지만 CD금리는 6월 월평균 2.91%에서 9월 29일 3.22%로 0.31%p 올랐습니다. 인상 전에 이미 올라 있던 몫이 있어, 변동일이 6월이었던 대출은 다음 변동에서 인상폭보다 적게 오릅니다.
금리가 이자로 전해지는 경로
- 기준금리를 1%p 내렸는데 대출금리는 왜 안 내렸나 (시장금리 다음 단계 — 대출금리 전체가 얼마나 따라갔는가)
- 금리가 오르면 왜 채권 가격이 떨어질까 (같은 금리가 채권 값에는 반대로 작용하는 이유)
- 중도상환수수료는 산식의 분모가 3년인지에 따라 2년 뒤 2.8배가 갈린다 (변동금리 대출에서 금리 말고도 챙겨야 할 비용)
출처
- 한국은행 시장금리(일별) CD(91일), 경제통계시스템 817Y002. 2008년 1월 2일~2026년 9월 29일, 2026년 9월 30일 조회. https://ecos.bok.or.kr/
- 한국은행 기준금리(일별), 경제통계시스템 722Y001. 2026년 9월 27일까지, 2026년 9월 30일 조회. https://ecos.bok.or.kr/
- 한국은행 시장금리(월·년) CD(91일), 경제통계시스템 721Y001. 2026년 8월까지(검산용), 2026년 9월 30일 조회. https://ecos.bok.or.kr/
이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 본문의 수치는 2026년 9월 29일(CD금리) 기준이며 이후 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 본인에게 있습니다.